Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.386 questões


Considerando essas alterações, assinale a alternativa correta.
Considere que a Cesama apresentou Lucro Líquido de R$ 800.000 no exercício social de 2025. No mesmo período, foram registrados os seguintes eventos contábeis:
• ganho atuarial decorrente de plano de pensão com benefício definido: R$ 80.000;
• aumento do capital social mediante integralização em dinheiro: R$ 200.000;
• perda decorrente de variação cambial relativa a investimentos no exterior: R$ 140.000;
• ganho proveniente de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 50.000;
• dividendos obrigatórios distribuídos aos acionistas: R$ 150.000.
Com base nessas informações, assinale a alternativa que apresenta o resultado abrangente total do período.
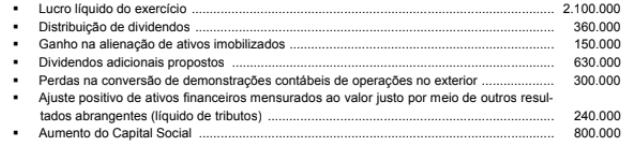
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Acerca do balanço patrimonial e da consolidação das demonstrações contábeis, julgue o item seguinte.
A demonstração das mutações do patrimônio líquido evidencia alterações ocorridas no patrimônio líquido, tais como resultado patrimonial do período a que se refere, ajustes de exercícios anteriores e outras mutações que afetam essa estrutura patrimonial.
Após a emissão da NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, a entidade substituiu essa demonstração pela Demonstração das Mutações do Patrimônio Líquido (DMPL).
Com relação às vantagens da DMPL quando comparada à DLPA, analise o que se afirma a seguir.
I. Evidenciação de todas as contas do patrimônio líquido. II. Indicação da formação e utilização de todas as reservas. III. Acompanhamento das entradas e saídas de caixa.
As informações incluídas pela DMPL, que não constam na DLPA, estão em
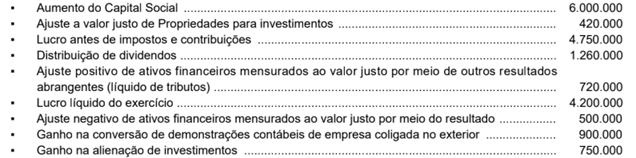
Utilizando as informações apresentadas, o valor total do resultado abrangente evidenciado pela empresa na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
No que se refere às demonstrações contábeis das EFPC, julgue o próximo item.
Na demonstração da mutação do patrimônio social, as reversões de contingências relacionadas à gestão administrativa devem ser apresentadas como deduções do patrimônio social.
Considerando as disposições da Norma Brasileira de Contabilidade (NBC) TG 26 (R5) no que diz respeito à demonstração do resultado e à demonstração do resultado abrangente, analise as assertivas a seguir:
I. Quando os itens de receitas e despesas são materiais, sua natureza e montantes devem ser divulgados conjuntamente.
II. A entidade não deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
III. A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas.
Quais estão corretas?
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma companhia listada na B3 apurou lucro de R$ 22 milhões em 2025, transferiu R$ 11 milhões para reserva legal e destinou R$ 6 milhões a dividendos. Nesse caso, a companhia necessariamente deve apresentar, na demonstração das mutações do patrimônio líquido, as movimentações de 2025 detalhadas e em coluna comparativa com as do ano de 2024.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
A apresentação dos outros resultados abrangentes dentro da demonstração de mutações do patrimônio líquido não dispensa a apresentação em separado da demonstração dos outros resultados abrangentes.
( ) Ao final do exercício, deverá ser elaborada a demonstração dos lucros ou prejuízos acumulados.
( ) Ao final do exercício, deverá ser elaborada a demonstração de valor adicionado, se a companhia for fechada.
( ) Ao final do exercício, deverá ser elaborada a demonstração do resultado do exercício.
( ) Ao final de cada exercício, deverá ser elaborado o relatório de gestão fiscal.
( ) Ao final de cada exercício, deverá ser elaborada a demonstração dos fluxos de caixa, se a companhia for fechada com patrimônio líquido, na data do balanço, inferior a um milhão de reais.
As demonstrações financeiras serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessárias para esclarecimento da situação patrimonial e dos resulta dos do exercício.
As notas explicativas devem:
1. Fornecer informações adicionais não indica das nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
2. Apresentar cálculos de índices de liquidez, rentabilidade e endividamento relativos às demonstrações financeiras que estão sendo publicadas.
3. Demonstrar a política comercial da companhia em relação a prazos de pagamento, descontos sobre vendas e condições privilegiadas ou especiais concedidas a determinados clientes.
4. Indicar a taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo.
5. Divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Aumento do capital social, com a subscrição e a integralização por meio da incorporação de um imóvel, no valor de R$ 400.000;
2. Alienação (venda) de ações da própria companhia, que estavam em tesouraria, no valor de R$ 70.000;
3. Aumento do capital social pela incorporação de reservas de capital, no valor de R$ 50.000;
4. Destinação do resultado líquido do exercício (lucro) de 2025, no valor de R$ 500.000, que foi assim distribuído:
- Dividendos: R$ 300.000. - Reserva legal: R$ 25.000. - Reserva para contingências: R$ 120.000. - Reserva de incentivos fiscais: R$ 55.000.
Ao final do exercício social encerrado em 31/12/2025, foi evidenciado na Demonstração das Mutações do Patrimônio Líquido da companhia Xaxim que o valor do patrimônio líquido aumentou em:

 Conheça nossos planos