Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279313
Contabilidade Geral
Texto associado
No que concerne aos procedimentos que devem ser considerados no
encerramento do exercício, julgue os itens seguintes.
encerramento do exercício, julgue os itens seguintes.
A demonstração de lucros e prejuízos acumulados é mais abrangente que a demonstração das mutações do patrimônio líquido.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279312
Contabilidade Geral
Texto associado
No que concerne aos procedimentos que devem ser considerados no
encerramento do exercício, julgue os itens seguintes.
encerramento do exercício, julgue os itens seguintes.
O rol de acionistas majoritários das sociedades controladas está entre as informações que devem ser incluídas nas notas explicativas dos investimentos considerados relevantes em sociedades coligadas e controladas.
Q278186
Contabilidade Geral
Determinada empresa realiza um aplicação em 31/01/X0 no valor de $ 180.000, com rendimento prefixado de $ 25.000. O prazo de aplicação é de cinco meses. Qual deverá ser o lançamento efetuado pela empresa na data da aplicação?
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269979
Contabilidade Geral
Sobre a Lei nº 6.404/76 e alterações posteriores, é INCORRETO afirmar:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264306
Contabilidade Geral
A Demonstração do Resultado Abrangente deve evidenciar
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264125
Contabilidade Geral
A firma Equacionada S.A. apurou o seu patrimônio em 2011, computando os saldos iniciais e a movimentação do exercício. Disto resultaram os valores abaixo listados:
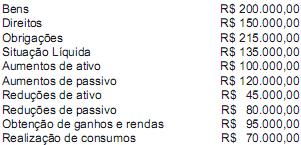
Considerando que todo o movimento contábil dessa entidade está expresso na equação acima, pode-se dizer que o item que a completa será um aumento de
Considerando que todo o movimento contábil dessa entidade está expresso na equação acima, pode-se dizer que o item que a completa será um aumento de
Q262764
Contabilidade Geral
De acordo com Objetivo das Demonstrações Contábeis, constante da NbC T 1, única afrmativa Errada é
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260725
Contabilidade Geral
Considerando os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), a Lei n.º 6.404/1976, alterações posteriores dessa lei, a legislação complementar e os princípios fundamentais de contabilidade, assinale a opção correta a respeito de demonstrações contábeis.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257645
Contabilidade Geral
O CPC 26 do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação CVM no 595, de 15/09/2009, alterada pela Deliberação CVM no 624, de 28/01/2011, e revogada pela Deliberação CVM no 676, de 13/12/2011, que o renomeou para CPC 26(R1) e o torna obrigatório para as companhias de capital aberto, estabelece que essas entidades devem apresentar a demonstração das mutações do patrimônio líquido, a qual deve incluir as seguintes informações:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGÁS - Profissional Júnior - Ciências Econômicas |
Q257585
Contabilidade Geral
A demonstração contábil que evidencia a situação patrimonial e financeira da empresa, de forma qualitativa e quantitativa, informando os saldos das contas patrimoniais, é denominada de
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255970
Contabilidade Geral
Texto associado
As informações abaixo referem-se aos dados do balanço
patrimonial preparado para análise de uma empresa hipotética.
• ativo circulante: R$ 400;
• ativo não circulante: R$ 200;
• passivo circulante: R$ 300;
• passivo não circulante: R$ 300.
O capital social dessa empresa soma R$ 100 e o ativo realizável a
longo prazo, R$ 50. Sabe-se, também, que o lucro líquido no
período somou R$ 30 e o giro do ativo dessa empresa foi igual a 3.
Com base nessas informações, julgue os próximos itens.
patrimonial preparado para análise de uma empresa hipotética.
• ativo circulante: R$ 400;
• ativo não circulante: R$ 200;
• passivo circulante: R$ 300;
• passivo não circulante: R$ 300.
O capital social dessa empresa soma R$ 100 e o ativo realizável a
longo prazo, R$ 50. Sabe-se, também, que o lucro líquido no
período somou R$ 30 e o giro do ativo dessa empresa foi igual a 3.
Com base nessas informações, julgue os próximos itens.
O capital circulante líquido dessa empresa é nulo.
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250965
Contabilidade Geral
As notas explicativas devem
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245155
Contabilidade Geral
Uma sociedade empresária apresentou os seguintes dados de um determinado período:
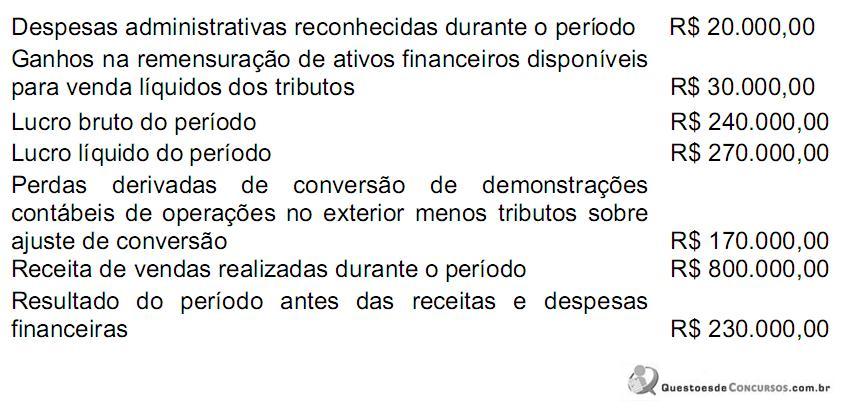
Na Demonstração do Resultado Abrangente, elaborada a partir dos dados fornecidos, o valor do Resultado Abrangente é igual a:
Na Demonstração do Resultado Abrangente, elaborada a partir dos dados fornecidos, o valor do Resultado Abrangente é igual a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245153
Contabilidade Geral
Em relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26 – Apresentação das Demonstrações Contábeis, é INCORRETO afirmar que o conjunto das Notas Explicativas apresenta:
Q245121
Contabilidade Geral
Com relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26
– Apresentação das Demonstrações Contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Notas Explicativas contêm informações adicionais em relação à apresentada nas demonstrações contábeis.
II. As Notas Explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nas demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
III. O conjunto completo de demonstrações contábeis não inclui as Notas Explicativas.
Está(ão) CORRETO(S) o(s) item(ns):
– Apresentação das Demonstrações Contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Notas Explicativas contêm informações adicionais em relação à apresentada nas demonstrações contábeis.
II. As Notas Explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nas demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
III. O conjunto completo de demonstrações contábeis não inclui as Notas Explicativas.
Está(ão) CORRETO(S) o(s) item(ns):
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236263
Contabilidade Geral
As demonstrações contábeis obrigatórias para as sociedades por ações de capital aberto, de acordo com a Lei das Sociedades por Ações, com as modificações introduzidas pelas Leis no 11.638/2007 e no 11.941/2009 são:
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232743
Contabilidade Geral
Foram extraídas as seguintes informações, em reais, da Demonstração de Lucros ou Prejuízos Acumulados da Cia. Omega, relativa ao exercício encerrado em 31-12-2011:
Ajuste positivo de exercícios anteriores................................ 136.000,00
Constituição da Reserva Estatutária..................................... 117.000,00
Reversão da Reserva de Lucros a Realizar ........................... 38.000,00
Lucro Líquido do Exercício ................................................... 380.000,00
Constituição da Reserva Legal ............................................... 19.000,00
Dividendos propostos ........................................................... 156.000,00
Sabendo-se que o saldo inicial e o saldo final da conta Lucros ou Prejuízos Acumulados foram nulos, por conta do disposto no art. 202, § 6º , da Lei no 6.404/1976, a companhia constituiu outras reservas de lucros, não mencionadas acima, no valor, em reais, de
Ajuste positivo de exercícios anteriores................................ 136.000,00
Constituição da Reserva Estatutária..................................... 117.000,00
Reversão da Reserva de Lucros a Realizar ........................... 38.000,00
Lucro Líquido do Exercício ................................................... 380.000,00
Constituição da Reserva Legal ............................................... 19.000,00
Dividendos propostos ........................................................... 156.000,00
Sabendo-se que o saldo inicial e o saldo final da conta Lucros ou Prejuízos Acumulados foram nulos, por conta do disposto no art. 202, § 6º , da Lei no 6.404/1976, a companhia constituiu outras reservas de lucros, não mencionadas acima, no valor, em reais, de
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232691
Contabilidade Geral
As notas explicativas:
( ) são parte integrante das demonstrações contáveis.
( ) incluem os critérios utilizados na elaboração das Demonstrações Contábeis.
( ) não devem incluir informações relativas a eventos subsequentes ao encerramento do período a que se refere.
( ) devem conter informações relevantes, complementares ou suplementares não constantes das Demonstrações Contábeis.
De acordo com a NBC T 16 e considerando F para Falso e V para Verdadeiro, a sequência acima deverá ser
( ) são parte integrante das demonstrações contáveis.
( ) incluem os critérios utilizados na elaboração das Demonstrações Contábeis.
( ) não devem incluir informações relativas a eventos subsequentes ao encerramento do período a que se refere.
( ) devem conter informações relevantes, complementares ou suplementares não constantes das Demonstrações Contábeis.
De acordo com a NBC T 16 e considerando F para Falso e V para Verdadeiro, a sequência acima deverá ser
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232570
Contabilidade Geral
Considere as três assertivas abaixo.
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223441
Contabilidade Geral
A Lei nº 6.404/76 e suas alterações posteriores (Lei das Sociedades por Ações) estabelece que as Demonstrações Contábeis devem ser complementadas por Notas Explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício. São informações exigidas por lei como notas explicativas, EXCETO:

 Conheça nossos planos