Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406052
Contabilidade Geral
Um perito contábil, ao efetuar a análise das Demonstrações Contábeis de uma associação sem fins lucrativos, verificou a
seguinte estrutura do Patrimônio Líquido no Balanço Patrimonial e, em outros documentos, as informações apresentadas a
seguir:
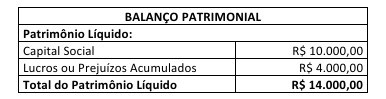
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406051
Contabilidade Geral
Um contador foi nomeado para atuar como perito do juízo em uma ação de cobrança judicial; ao analisar os autos para
conhecer o objeto e o objetivo da perícia, verificou que a requerente se tratava de uma média empresa. Considerando o
disposto na NBC TG 1000 (R1) – Contabilidade para pequenas e médias empresas, a empresa requerente deverá ser uma:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406050
Contabilidade Geral
O perito contábil X foi nomeado pelo juízo em ação movida por sócio retirante de uma pequena empresa que presta serviços
na área de desenvolvimento de softwares, questionando o fato de que a empresa assumiu um projeto personalizado e
significativo para um cliente que realizou o pagamento à vista de R$ 52.000,00, correspondente ao valor total da receita
estimada do serviço; os custos totais estimados do projeto são de R$ 35.000,00 e a execução do projeto será durante o
período de julho/2022 a junho/2023. No mês de janeiro de 2023, mediante a retirada do sócio, encontravam-se contabilizados nos registros contábeis e apresentados nas Demonstrações Contábeis de 2022, os valores de R$ 15.750,00 de custos
incorridos e de R$ 28.600,00 de passivo. Tal questionamento foi esclarecido ao sócio retirante, tendo em vista que a empresa
emprega o método de percentagem completada para o reconhecimento da receita pela proporção dos custos incorridos dos
trabalhos executados até a data em relação aos custos totais. Considerando o disposto na NBC TG 1000 (R1) – Contabilidade
para pequenas e médias empresas, o valor da receita a ser reconhecida no ano 2023 corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406049
Contabilidade Geral
Determinado contador foi nomeado como perito do juízo em uma ação de contestação do administrador por parte dos
sócios. Durante a leitura dos autos, para se familiarizar com o objeto e objetivo da perícia, percebeu que se tratava de uma
pequena empresa e que, com o objetivo da adoção plena da NBC TG 1000 – Contabilidade para pequenas e médias empresas,
o Conselho Federal de Contabilidade (CFC) aprovou, em 30 de agosto de 2013, o CTG 1000 – Adoção plena da NBC TG 1000,
tendo realizado análise do processo de implementação da NBC TG 1000 sob vários aspectos. Considerando o disposto sobre
a CTG 1000 – Adoção plena da NBC TG 1000, marque V para as afirmativas verdadeiras e F as falsas.
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406048
Contabilidade Geral
Considerando o disposto na NBC TG 09 – Demonstração do valor adicionado (DVA), analise as afirmativas a seguir.
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406046
Contabilidade Geral
Em 01/01/2021, determinada transportadora de cargas adquiriu novos veículos e iniciou imediatamente o uso da frota. Para
o cálculo da depreciação dos veículos, foram consideradas as seguintes informações; analise-as.
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406043
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, o procedimento que o assistente técnico poderá adotar ao verificar que
o laudo pericial contábil apresentado pelo perito do juízo contém erros, omissões ou distorções que possam afetar a decisão
judicial é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406042
Contabilidade Geral
De acordo com a NBC TP 01 (R1) – Perícia contábil, assinale o documento que o perito-contador elabora para registrar o que é
debatido e deliberado em reuniões realizadas pelo perito com os assistentes das partes e como é disponibilizado, respectivamente.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406040
Contabilidade Geral
Considerando as disposições da NBC TP 01 (R1) – Perícia contábil, o procedimento que o perito-contador deverá adotar
quando, em virtude de determinação judicial, e sem realização de audiência, for necessário efetuar esclarecimentos sobre
as conclusões existentes em laudos ou pareceres periciais apresentados no bojo do processo, é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406038
Contabilidade Geral
Considerando as disposições da Resolução CFC nº 1.328/2011, as Normas Brasileiras de Contabilidade (NBCs) são classificáveis em
normas profissionais (NBC PG, NBC PA, NBC PI, NBC PP) e normas técnicas (NBC TG, NBC TSP, NBC TA, NBC TR, NBC TO, NBC TSC,
NBC TI, NBC TP, NBC TASP). Um contador, no exercício da função de perito contábil, está sujeito às seguintes determinações:
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406036
Contabilidade Geral
Analise as assertivas a seguir e a relação proposta entre elas.
I. “Um contador pode estar inscrito no Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade e no Cadastro Nacional de Peritos Contábeis (CNPC) do Conselho Federal de Contabilidade e exercer as duas atividades.”
PARA TANTO
II. “Deve cumprir a pontuação exigida para cada categoria/habilitação ao cumprimento da educação continuada, a qual está obrigado.”
De acordo com o disposto na NBC PG 12 (R3) – Educação profissional continuada, assinale a alternativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406035
Contabilidade Geral
O contador deverá atender a um conjunto de normas e regras que orientam sua conduta ética no exercício de sua atividade, nos
assuntos relacionados à profissão e à classe contábil, estabelecidas no Código de Ética Profissional do Contador e em legislação
pertinente. Considerando a temática, analise os cenários a seguir.
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406034
Contabilidade Geral
Tendo por base as disposições da Resolução CFC nº 1.590/2020, que regulamenta a obrigatoriedade do contrato de prestação
de serviços contábeis e dá outras providências, no que tange especificamente ao contrato em comento, assinale a afirmativa
correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405942
Contabilidade Geral
Tendo em vista que as Entidades Fechadas de Previdência Complementar (EFPC) atuam sob regulação e supervisão de outras
entidades, marque V para as afirmativas verdadeiras e F para as falsas.
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405941
Contabilidade Geral
A Norma Brasileira de Contabilidade CTA CFC nº 8 estabelece que no planejamento e execução dos procedimentos de auditoria
sobre as demonstrações contábeis das Entidades Fechadas de Previdência Complementar (EFPC), que incluem mais de um plano de
benefícios, o auditor deverá considerar o ambiente de controles internos; as principais características dos planos de benefício; os
níveis de materialidade planejada por plano de benefício; dentre outros aspectos, de forma a ter segurança razoável que as demonstrações contábeis consolidadas e individuais estão livres de erros materiais causados por erros ou fraude. Considerando requerimento da Resolução CNPC nº 8, acerca dos planos de benefícios administrados pela EFPC, a que se refere o objetivo de tal procedimento?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405939
Contabilidade Geral
O auditor independente verificou que a entidade Futuro Garantido, Entidade Fechada de Previdência Complementar (EFPC)
que está sendo auditada, reduziu, gradualmente, a partir de 2013, a taxa de desconto para apuração do valor presente dos
fluxos de contribuições e benefícios em 0,18% a cada ano, até 2018. Nos termos da Norma Brasileira de Contabilidade CTA
CFC nº 8/2013 e da Resolução CNPC nº 9/2012, qual deveria ser a redução mínima percentual da taxa máxima de juros
permitida nas projeções atuariais no lapso em tela?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405933
Contabilidade Geral
Nos termos da Instrução Normativa PREVIC nº 31/2020, sobre a contabilização de operações das entidades fechadas de previdência
complementar, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405930
Contabilidade Geral
Dentre outras previsões, a Instrução Normativa PREVIC nº 31/2020 estabelece normas para os procedimentos contábeis das
entidades fechadas de previdência complementar. De acordo com a referida Instrução Normativa, para fins de constituição
de provisão para perda sobre valores de créditos vencidos com atraso entre 241 e 360 dias deve ser adotado um percentual
mínimo de provisão de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405927
Contabilidade Geral
De acordo com o previsto na Resolução CNPC nº 43, de 6 de agosto de 2021, que dispõe sobre os procedimentos contábeis
das entidades fechadas de previdência complementar e sobre o registro e avaliação de títulos e valores mobiliários, assinale
a afirmativa INCORRETA.

 Conheça nossos planos