Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


De acordo com o CPC 46 (Mensuração do Valor Justo), julgue o item a seguir.
Na ausência de informações de mercado ou transações de
mercado observáveis disponíveis, deve-se utilizar como
valor justo uma mensuração específica da entidade.
Com referência à demonstração do resultado do exercício (DRE), considerando a legislação societária e os pronunciamentos do CPC, julgue o item subsequente.
As receitas e despesas apresentadas na DRE são, todas elas,
resultados abrangentes.
Com referência à demonstração do resultado do exercício (DRE), considerando a legislação societária e os pronunciamentos do CPC, julgue o item subsequente.
A segregação do resultado do período em sócios
controladores e sócios não controladores deve ser evitada.
Com referência à demonstração do resultado do exercício (DRE), considerando a legislação societária e os pronunciamentos do CPC, julgue o item subsequente.
Conforme a legislação societária, a evidenciação da receita
bruta na DRE, mesmo que inclua valores não pertencentes à
entidade, é obrigatória.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item seguinte.
A entidade pode divulgar no balanço patrimonial o valor
nominal individual de cada ação que ela tiver emitido, caso
tenha valor.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item seguinte.
Caso, entre a data de encerramento de um balanço e a de sua
publicação, a entidade liquidar um passivo classificado como
não circulante, um ajuste por evento subsequente deverá ser
divulgado na primeira oportunidade.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item seguinte.
Se, em dado exercício social, uma entidade violar um acordo
de quitação, parcial ou total, de um empréstimo de longo
prazo, tornando o passivo vencido e pagável à ordem do
credor, e se o credor, antes da publicação das demonstrações
contábeis do referido exercício social, mas após a data do
balanço, renunciar ao direito de cobrança antecipada dessa
dívida, o balanço patrimonial da referida entidade deverá
evidenciar o citado empréstimo de longo prazo no ativo
circulante.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item seguinte.
Se uma companhia emitir ações ao preço de R$ 5 cada lote
de mil ações e, devido ao grande interesse do público, cada
lote atingir R$ 7, gerando um excedente de R$ 2 por lote, o
montante excedente verificado constituirá uma receita
efetiva que deverá ser reconhecida no exercício social em
que foi obtida.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item seguinte.
Estoques de mercadorias para revenda devem ser
evidenciados no balanço patrimonial pelo seu valor justo.
( ) No Livro Diário devem ser lançadas, em ordem cronológica, com individualização, clareza e referência ao documento probante, todas as operações ocorridas, e quaisquer outros fatos que provoquem variações patrimoniais.
( ) Sobre Aluguéis ou Arrendamentos diversos: a escrituração do Livro Caixa e Darf do Imposto de renda da Pessoa Física (Carnê-Leão) com recolhimento feito após a emissão da Decore.
( ) Quando o Livro Diário e o Livro Razão forem gerados por processo que utilize fichas ou folhas soltas, deve ser adotado o registro “Balancetes Diários e Balanços”.
( ) A Lei no 9.317, de 5/12/96, em seu artigo 7o, determina que a empresa enquadrada no SIMPLES proceda à escrituração de, no mínimo, os seguintes livros: Livro de Registro de Inventário, no qual deverá estar escriturada toda a sua movimentação financeira, inclusive bancária; Livro Caixa, no qual deverão constar registrados os estoques existentes no término de cada ano-calendário.
( ) O Livro de Registro de Duplicatas é opcional para as empresas, exceto quando a mesma adota um regime no qual ocorra vendas de mercadorias que gerem duplicatas. Assim, quando for emitida uma duplicata, é preciso escriturar o Livro de Registro de Duplicatas com data e valor de cada fatura publicada; nome e domicílio do freguês, sem que haja rasura, borrões, emendas ou entrelinhas estejam presentes no documento.
( ) Os itens monetários do balanço patrimonial devem ser atualizados monetariamente, de acordo com o índice da inflação.
( ) O valor atualizado de um item não monetário, como ativos imobilizados, deve ser reduzido, de acordo com os pronunciamentos contábeis apropriados, quando o custo atualizado excede o seu valor recuperável.
( ) Os ativos e passivos contratualmente sujeitos a mudanças nos preços, tais como títulos e empréstimos vinculados a índices, devem ser ajustados de acordo com o contrato para determinar o valor em aberto no final do período de relatório.
As afirmativas são, respectivamente,
I. encerramento da liquidação;
II. incorporação ou fusão;
III. cisão com versão de todo o patrimônio em outras sociedades.
De acordo com a Lei nº 6.404/76 e modificações, extingue-se a companhia na(s) seguinte(s) situação(ões):
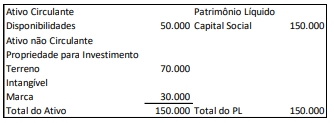
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
I. Para os planos de benefício definido, o principal passivo compreende a obrigação de pagar os benefícios, mas a entidade não pode realizar reserva de ativos para atender à obrigação.
II. Nos planos de benefício definido, a obrigação da entidade é a de fornecer os benefícios pactuados aos empregados, atuais e antigos.
III. Nos planos de benefício definido, o risco atuarial e o risco de investimento recaem, substancialmente, sobre os beneficiários.
IV. Nos planos de benefício definido, os benefícios podem ser financiados total ou parcialmente, e deve ser determinado o deficit ou superavit do plano.
Está correto o que se afirma apenas em
I. O perito que, por dolo ou culpa, prestar informações inverídicas, além de outras sanções, ficará inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
II. A legislação civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito.
III. O perito atuante em processo judicial que, sem motivo legítimo, deixar de cumprir o encargo no prazo que lhe foi assinado, poderá ser substituído e, neste caso, restituirá, no prazo de quinze dias, os eventuais valores recebidos pelo trabalho não realizado, sob pena de ficar impedido de atuar como perito judicial pelo prazo de cinco anos.
IV. Considera-se parcialidade, sujeitando-se à responsabilização civil, o perito atuante em processo judicial que fizer uso de trabalho técnico-científico anteriormente publicado que verse sobre matéria em discussão.
Está correto o que se afirma em

 Conheça nossos planos