Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2024
Banca:
FGV
Órgão:
Câmara de Fortaleza - CE
Prova:
FGV - 2024 - Câmara de Fortaleza - CE - Contador |
Q2458773
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e modificações, o saldo da soma
de algumas reservas de lucros não poderá ultrapassar o capital
social.
Assinale a opção que indica apenas as reservas que são consideradas para o cálculo.
Assinale a opção que indica apenas as reservas que são consideradas para o cálculo.
Ano: 2024
Banca:
FGV
Órgão:
Câmara de Fortaleza - CE
Prova:
FGV - 2024 - Câmara de Fortaleza - CE - Contador |
Q2458770
Contabilidade Geral
Uma companhia deseja adquirir debêntures de sua própria
emissão por um valor inferior ao nominal.
De acordo com a Lei nº 6.404/1976 e modificações, a compra
De acordo com a Lei nº 6.404/1976 e modificações, a compra
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFOP
Prova:
FUNDEP (Gestão de Concursos) - 2024 - UFOP - Técnico em Contabilidade |
Q2452879
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade (NBC
TSP) 09 – Redução ao Valor Recuperável de Ativo Não
Gerador de Caixa, o ____________________ é o valor
presente do potencial de serviços remanescente do ativo.
Assinale a alternativa que preenche corretamente a lacuna do trecho anterior.
Assinale a alternativa que preenche corretamente a lacuna do trecho anterior.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFOP
Prova:
FUNDEP (Gestão de Concursos) - 2024 - UFOP - Técnico em Contabilidade |
Q2452875
Contabilidade Geral
A contabilização de itens de caixa e equivalentes de caixa
nas entidades do setor público deve seguir o que preconiza
a Norma Brasileira de Contabilidade NBC TSP 12 –
Demonstrações dos Fluxos de Caixa.
Com relação aos caixas e equivalentes de caixa, assinale a alternativa incorreta.
Com relação aos caixas e equivalentes de caixa, assinale a alternativa incorreta.
Ano: 2024
Banca:
EDUCA
Órgão:
Prefeitura de Juru - PB
Prova:
EDUCA - 2024 - Prefeitura de Juru - PB - Fiscal de Tributos |
Q2452092
Contabilidade Geral
Segundo a NBCT 16.6, as despesas públicas são
caracterizadas por, EXCETO:
Ano: 2024
Banca:
EDUCA
Órgão:
Prefeitura de Juru - PB
Prova:
EDUCA - 2024 - Prefeitura de Juru - PB - Fiscal de Tributos |
Q2452091
Contabilidade Geral
A Lei nº 4.320/1964 dispõe sobre as demonstrações
contábeis em seus artigos 101 a 106 e apresenta a
estrutura para tais demonstrativos em seus anexos.
Conforme o art. 113 da Lei, dentre outras atribuições,
compete ao Conselho Técnico de Economia e Finanças
a atualização de tais anexos.
Conjugando as disposições legais e aquelas contidas na NBC TSP 11, compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público, entre outros:
I. Balanço Patrimonial.
II. Demonstração das Variações Patrimoniais.
III. Demonstração das Mutações do Patrimônio Líquido.
IV. Demonstração dos Fluxos de Caixa.
V. Balanço Orçamentário.
VI. Balanço Financeiro.
VII. Notas explicativas, compreendendo a descrição sucinta das principais políticas contábeis e outras informações elucidativas.
VIII. Informação comparativa com o período anterior.
Estão CORRETOS:
Conjugando as disposições legais e aquelas contidas na NBC TSP 11, compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público, entre outros:
I. Balanço Patrimonial.
II. Demonstração das Variações Patrimoniais.
III. Demonstração das Mutações do Patrimônio Líquido.
IV. Demonstração dos Fluxos de Caixa.
V. Balanço Orçamentário.
VI. Balanço Financeiro.
VII. Notas explicativas, compreendendo a descrição sucinta das principais políticas contábeis e outras informações elucidativas.
VIII. Informação comparativa com o período anterior.
Estão CORRETOS:
Q2450312
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura
Conceitual para Relatório Financeiro, o patrimônio líquido de uma
entidade representa a participação residual
Q2450311
Contabilidade Geral
E3NMCE241-00_02
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, a administração deve fazer avaliações quando elabora as suas demonstrações contábeis, verificando se estas devem ser elaboradas de acordo com o pressuposto da continuidade.
Assinale a opção que indica uma situação em que o pressuposto da continuidade não é adequado.
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, a administração deve fazer avaliações quando elabora as suas demonstrações contábeis, verificando se estas devem ser elaboradas de acordo com o pressuposto da continuidade.
Assinale a opção que indica uma situação em que o pressuposto da continuidade não é adequado.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449437
Contabilidade Geral
O Conselho Federal de Contabilidade (CFC), em alinhamento às normas internacionais
sobre comunicação de deficiências de controle interno, define que o objetivo do auditor é comunicar
apropriadamente, aos responsáveis pela governança e à administração, as deficiências de controle
interno que identificou durante a auditoria (NBC TA 265). Nos termos normativos referidos, é
INCORRETO afirmar que:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449430
Contabilidade Geral
Entre os procedimentos de auditoria específicos definidos pelas normas técnicas, há
um que consiste no exame de processo ou procedimento executado por outros, como, por exemplo,
quando o auditor observa a contagem do estoque pelos servidores da entidade ou a execução de
atividades de controle. Esse procedimento é definido nas Normas Brasileiras de Contabilidade como:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449422
Contabilidade Geral
Com base nas disposições da Lei Federal nº 6.404/1976, analise as assertivas a seguir
quanto ao resgate, amortização e reembolso de ações:
I. O resgate é a operação pela qual, nos casos previstos em lei, a companhia paga aos acionistas dissidentes de deliberação da assembleia-geral apenas uma parte do valor de suas ações, retendo por tempo indefinido as demais.
II. O valor de reembolso não poderá ser pago à conta de lucros ou reservas, sob pena de ação penal pública e responsabilização imediata dos gestores.
III. A amortização pode ser integral ou parcial e abranger todas as classes de ações ou só uma delas.
Quais estão corretas?
I. O resgate é a operação pela qual, nos casos previstos em lei, a companhia paga aos acionistas dissidentes de deliberação da assembleia-geral apenas uma parte do valor de suas ações, retendo por tempo indefinido as demais.
II. O valor de reembolso não poderá ser pago à conta de lucros ou reservas, sob pena de ação penal pública e responsabilização imediata dos gestores.
III. A amortização pode ser integral ou parcial e abranger todas as classes de ações ou só uma delas.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449417
Contabilidade Geral
O Art. 29 da Lei Federal nº 6.404/1976 estabelece exigências específicas para a
negociabilidade das ações de companhias abertas. Logo, sob pena de nulidade do ato, “As ações da
companhia aberta somente poderão ser negociadas depois de realizado(s) _________________
do preço de emissão”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449416
Contabilidade Geral
Considerando a terminologia apresentada na NBC TG Estrutura Conceitual, relacione
a Coluna 1 à Coluna 2, associando os termos às respectivas definições.
Coluna 1
1. Valor em uso.
2. Agregação.
3. Reconhecimento.
4. Classificação.
5. Valor de cumprimento.
Coluna 2
( ) Processo de captação para inclusão no balanço patrimonial ou na demonstração do resultado e na demonstração do resultado abrangente de item que atenda à definição de um dos elementos das demonstrações contábeis – ativo, passivo, patrimônio líquido, receita ou despesa.
( ) É a soma de ativos, passivos, patrimônio líquido, receitas ou despesas que possuem características compartilhadas e são incluídas na mesma classificação.
( ) É a organização de ativos, passivos, patrimônio líquido, receitas ou despesas com base em características compartilhadas para fins de divulgação e apresentação.
( ) Fornece informações sobre o valor presente dos fluxos de caixa estimados do uso de ativo e de sua alienação final.
( ) Fornece informações sobre o valor presente dos fluxos de caixa estimados necessários para satisfazer o passivo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1
1. Valor em uso.
2. Agregação.
3. Reconhecimento.
4. Classificação.
5. Valor de cumprimento.
Coluna 2
( ) Processo de captação para inclusão no balanço patrimonial ou na demonstração do resultado e na demonstração do resultado abrangente de item que atenda à definição de um dos elementos das demonstrações contábeis – ativo, passivo, patrimônio líquido, receita ou despesa.
( ) É a soma de ativos, passivos, patrimônio líquido, receitas ou despesas que possuem características compartilhadas e são incluídas na mesma classificação.
( ) É a organização de ativos, passivos, patrimônio líquido, receitas ou despesas com base em características compartilhadas para fins de divulgação e apresentação.
( ) Fornece informações sobre o valor presente dos fluxos de caixa estimados do uso de ativo e de sua alienação final.
( ) Fornece informações sobre o valor presente dos fluxos de caixa estimados necessários para satisfazer o passivo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449415
Contabilidade Geral
Tendo por base as previsões da Lei Federal nº 6.404/1976, assinale a alternativa
correta quanto à aquisição de controle de companhia aberta mediante oferta pública.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449411
Contabilidade Geral
Com base na NBC TSP 34 – Custos no Setor Público, é um exemplo de objeto de
custo final:
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449249
Contabilidade Geral
De acordo com as normas brasileiras de
contabilidade, os valores inscritos em restos
a pagar, ainda que não representem uma movimentação financeira, devem ser incluídos
no Balanço Financeiro como:
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Garanhuns - PE
Prova:
IGEDUC - 2024 - Prefeitura de Garanhuns - PE - Auditor Fiscal da Receita Municipal |
Q2446545
Contabilidade Geral
Julgue o item a seguir.
A NBC TSP 13 desobriga a divulgação de diferenças
materiais entre valores orçados e realizados nas
demonstrações contábeis, eliminando a necessidade de
justificar variações ao cumprir com a accountability.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Pitangueiras - SP
Prova:
Instituto Consulplan - 2024 - Prefeitura de Pitangueiras - SP - Técnico em Contabilidade |
Q2445745
Contabilidade Geral
Em 05/12/2023, determinada empresa contratou um empréstimo no valor de R$ 50.000,00, para fins de reforçar o seu capital
de giro. Esse empréstimo foi contratado à taxa de juros compostos pré-fixada de 2% ao mês, para ser quitado em 12
prestações (com juros embutidos) mensais, iguais e consecutivas, com a primeira prestação a ser quitada dois meses após a
contratação do empréstimo, conforme o seguinte cronograma de pagamentos:
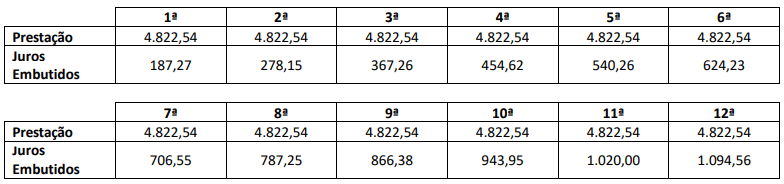
Considerando, exclusivamente, as informações apresentadas, bem como as Normas Brasileiras de Contabilidade que dissertam sobre ajuste a valor presente e a estrutura conceitual para relatório financeiro, assinale a alternativa que apresenta corretamente os registros contábeis para o reconhecimento inicial da contratação do empréstimo. (Admita, o ano comercial com 360 dias e que o valor do empréstimo estava disponível na conta corrente da empresa no momento da contratação. Desconsidere, ainda, qualquer incidência de tributos.)
Considerando, exclusivamente, as informações apresentadas, bem como as Normas Brasileiras de Contabilidade que dissertam sobre ajuste a valor presente e a estrutura conceitual para relatório financeiro, assinale a alternativa que apresenta corretamente os registros contábeis para o reconhecimento inicial da contratação do empréstimo. (Admita, o ano comercial com 360 dias e que o valor do empréstimo estava disponível na conta corrente da empresa no momento da contratação. Desconsidere, ainda, qualquer incidência de tributos.)
Ano: 2024
Banca:
FGV
Órgão:
TJ-AP
Prova:
FGV - 2024 - TJ-AP - Analista Judiciário - Apoio Especializado - Contador |
Q2444800
Contabilidade Geral
Para cumprir uma recomendação expressa do tribunal de contas,
um órgão do Poder Judiciário iniciou procedimentos para
registrar a depreciação dos seus bens móveis. O órgão fez um
planejamento e iniciou o processo pelos veículos de sua
propriedade, que compunham uma frota adquirida no exercício
em curso. A frota era composta de dez veículos, com custo de
aquisição de R$ 70 mil cada. O órgão adotou como política a
renovação da frota a cada cinco anos e estima um valor residual
dos veículos de 10% do custo de aquisição. Foi definida a
utilização do método da soma dos dígitos para a depreciação da
frota de veículos.
Com tais informações, ao final do segundo ano de operação, o valor contábil líquido da frota era de:
Com tais informações, ao final do segundo ano de operação, o valor contábil líquido da frota era de:
Ano: 2024
Banca:
FGV
Órgão:
TJ-AP
Prova:
FGV - 2024 - TJ-AP - Analista Judiciário - Apoio Especializado - Contador |
Q2444787
Contabilidade Geral
Determinado ente público está desenvolvendo um projeto que
visa ao reconhecimento e à evidenciação dos ativos ambientais
no seu Balanço Patrimonial. Após atender a definição do
elemento, foram observadas incertezas significativas nas
premissas utilizadas sobre as expectativas de benefícios
econômicos e serviços associados ao referido ativo, o que pode
levar ao reconhecimento do fenômeno com erro material.
À luz da NBC TSP Estrutura Conceitual, o reconhecimento dos referidos ativos ambientais, nessas condições, descumpre a seguinte característica qualitativa:
À luz da NBC TSP Estrutura Conceitual, o reconhecimento dos referidos ativos ambientais, nessas condições, descumpre a seguinte característica qualitativa:

 Conheça nossos planos