Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516070
Contabilidade Geral
Uma empresa S.A. possui uma propriedade classificada como
propriedade para investimento. Em 31 de outubro de 2024, a
empresa altera a intenção de uso e decide utilizar a propriedade
como sede administrativa devido a uma expansão de seus
negócios. Em 31 de dezembro de 2024, a empresa inicia a
reforma para uso próprio; nesse momento, os construtores estão
no local realizando os trabalhos de reforma com vista à ocupação
pela empresa. Em 31 de março de 2025, a reforma é encerrada e,
em 30 de abril, a sede da empresa e seus funcionários começam
a utilizar a propriedade. Em 30 de junho de 2025, a empresa
reclassifica, para a divulgação trimestral, a propriedade para
investimento como imobilizado.
Considerando as informações apresentadas e os preceitos do CPC 28, o inspetor da CVM identificou que a empresa deveria ter reclassificado a propriedade em:
Considerando as informações apresentadas e os preceitos do CPC 28, o inspetor da CVM identificou que a empresa deveria ter reclassificado a propriedade em:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516069
Contabilidade Geral
Uma empresa S.A. opera um programa de fidelização de clientes
em sua loja, recompensando os clientes com 1 ponto a cada
R$ 2,58 gastos. Cada ponto pode ser resgatado pelo valor em
dinheiro de R$ 1,00 em compras futuras durante os seis meses
seguintes. Nenhum outro desconto ou abatimento é oferecido
pela empresa aos clientes. A partir disso, clientes compraram
produtos na loja totalizando R$ 258.000,00 e ganharam 100.000
pontos resgatáveis em compras futuras na loja. A empresa
estima, com alta probabilidade com base em experiência
passada, que os clientes resgatem 95% dos pontos. O preço de
venda individual dos produtos vendidos aos clientes sem pontos
é de R$ 258.000,00. A taxa de juros do período de 6 meses é de
10%.
Considerando as informações apresentadas e os preceitos do CPC 47, o inspetor da CVM identificou que a alocação dos preços será de:
Considerando as informações apresentadas e os preceitos do CPC 47, o inspetor da CVM identificou que a alocação dos preços será de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516067
Contabilidade Geral
Uma empresa S.A. possui um produto que é negociado em três
mercados diferentes, mas geralmente compra e vende no
mercado A.
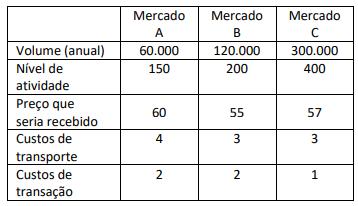
Considerando as informações apresentadas e os preceitos do CPC 46, o inspetor da CVM identificou que o:
Considerando as informações apresentadas e os preceitos do CPC 46, o inspetor da CVM identificou que o:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516065
Contabilidade Geral
Analise as situações a seguir sobre direitos de voto potenciais de
empresas S.A.
1. A empresa A detém 70% dos direitos de voto da empresa C. A empresa B detém os restantes 30% dos direitos de voto de C, bem como uma opção de adquirir metade dos direitos de voto de A (35%). A opção pode ser exercida a qualquer momento durante os próximos dois anos a um preço fixo que está substancialmente fora do preço (out-of-money), incluindo um prêmio de controle, e espera-se que assim permaneça durante esse período de dois anos. A empresa A vem exercendo seus votos, e está orientando ativamente as atividades de C.
2. A empresa D é de propriedade da empresa E, que detém 80% dos direitos de voto, e da empresa F, que detém 20% do restante. A empresa F detém uma opção de aquisição de ações da empresa D que estão em poder da empresa E. A opção está dentro do preço (in-the-money), mas há condições que limitam, de forma estrita, a época de seu exercício. Se a empresa F exercer a opção, então o negócio ficará seriamente prejudicado, porque E é a única fonte de know-how e poderia levá-lo consigo ao abandonar legalmente o acordo. Como resultado, a empresa F não se beneficiaria do exercício da opção.
Considerando as informações apresentadas e os preceitos do CPC 36, o inspetor da CVM conclui que:
1. A empresa A detém 70% dos direitos de voto da empresa C. A empresa B detém os restantes 30% dos direitos de voto de C, bem como uma opção de adquirir metade dos direitos de voto de A (35%). A opção pode ser exercida a qualquer momento durante os próximos dois anos a um preço fixo que está substancialmente fora do preço (out-of-money), incluindo um prêmio de controle, e espera-se que assim permaneça durante esse período de dois anos. A empresa A vem exercendo seus votos, e está orientando ativamente as atividades de C.
2. A empresa D é de propriedade da empresa E, que detém 80% dos direitos de voto, e da empresa F, que detém 20% do restante. A empresa F detém uma opção de aquisição de ações da empresa D que estão em poder da empresa E. A opção está dentro do preço (in-the-money), mas há condições que limitam, de forma estrita, a época de seu exercício. Se a empresa F exercer a opção, então o negócio ficará seriamente prejudicado, porque E é a única fonte de know-how e poderia levá-lo consigo ao abandonar legalmente o acordo. Como resultado, a empresa F não se beneficiaria do exercício da opção.
Considerando as informações apresentadas e os preceitos do CPC 36, o inspetor da CVM conclui que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516063
Contabilidade Geral
Em uma empresa S.A., o comitê de auditoria relatou falhas
recorrentes na contratação de alguns serviços, recomendando a
adoção de um plano de ação. Essa providência não teria sido
implementada nos meses seguintes, e, na reunião subsequente
com pauta específica sobre atividades de auditoria, o conselho de
administração não teria feito cobranças sobre o assunto,
permanecendo omisso diante dos apontamentos. Além disso, os
controles internos da empresa S.A. teriam sido acompanhados
pelos conselheiros em colaboração com a auditoria interna e o
comitê de auditoria, que elaborava relatórios trimestrais
reportando as deficiências e a evolução dos trabalhos de
aprimoramento para o conselho. Ao fim do exercício social, o
conselho fiscal aprovou as demonstrações financeiras.
Considerando as informações apresentadas e os preceitos da Lei nº 6.404/1976, a responsabilidade de fiscalizar a gestão dos diretores e atos dos administradores sobre o cumprimento dos seus deveres legais e estatutários compete ao:
Considerando as informações apresentadas e os preceitos da Lei nº 6.404/1976, a responsabilidade de fiscalizar a gestão dos diretores e atos dos administradores sobre o cumprimento dos seus deveres legais e estatutários compete ao:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516062
Contabilidade Geral
Observe as seguintes situações de uma empresa S.A denominada
A. Em 07/03/24, o conselho de administração aprovou aumento
significativo de capital social, por subscrição privada. As ações a
serem subscritas no âmbito do aumento de capital poderiam ser
integralizadas em créditos ou em moeda corrente, desde que a
parcela em moeda corrente fosse integralizada no ato da
subscrição. Em 13/07/24, encerrado o processo de subscrição das
ações emitidas no aumento de capital, foi informado, por meio
de comunicado ao mercado, que o acionista ingressante passaria
a ser titular de ações correspondentes a 25% do capital social
total e da maioria do capital votante da empresa S.A. Em
20/07/24, o aumento de capital foi homologado pelo conselho de
administração da companhia, e não foi publicado à época
qualquer fato relevante a respeito da não integralização, pelo
acionista ingressante, das ações subscritas na data originalmente
prevista.
Considerando as informações apresentadas e os preceitos da Lei nº 6.404/1976, o inspetor da CVM identificou que a responsabilidade pela não comunicação imediata à bolsa de valores e pela não divulgação por meio da imprensa da falta de integralização foi do:
Considerando as informações apresentadas e os preceitos da Lei nº 6.404/1976, o inspetor da CVM identificou que a responsabilidade pela não comunicação imediata à bolsa de valores e pela não divulgação por meio da imprensa da falta de integralização foi do:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516058
Contabilidade Geral
Uma empresa S.A. denominada A é fabricante de produtos
eletrônicos, e todos os seus suprimentos são provenientes de um
único fornecedor (empresa B) para garantir a qualidade e prazo,
já que a empresa opera no modelo just-in-time. Os produtos
acabados são vendidos às empresas C e D, nas quais a empresa A
exerce influência significativa.
Considerando as informações apresentadas, a situação em que o inspetor da CVM deverá identificar a necessidade de divulgação como transações com partes relacionadas, de acordo com o CPC 05, é:
Considerando as informações apresentadas, a situação em que o inspetor da CVM deverá identificar a necessidade de divulgação como transações com partes relacionadas, de acordo com o CPC 05, é:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515990
Contabilidade Geral
Em 1º de janeiro de 2024, a empresa S.A. celebra um contrato
com um cliente para vender condicionadores de ar por R$ 4.000
cada um. Se o cliente adquirir mais de 1.000 condicionadores de
ar em um ano fiscal, o contrato estabelece que o preço será
reduzido retroativamente para R$ 3.800 por unidade. Em 31 de
março de 2023, a empresa S.A. vende e entrega 80
condicionadores de ar ao cliente. Nesse momento, a empresa
estima que é altamente provável que a compra do cliente não
venha a exceder o limite de 1.000 unidades exigidas para o
desconto por volume no ano fiscal. Consequentemente, a
empresa S.A. reconhece um valor de receitas para o primeiro
trimestre findo em 31 de março de 2023. No início de junho de
2023, o cliente adquire outra empresa e, no final do segundo
trimestre, 30 de junho de 2023, a empresa S.A. vende e entrega
500 aparelhos adicionais ao cliente. Diante do novo fato, a
empresa S.A. estima que é altamente provável que as compras do
cliente ultrapassarão o limite de 1.000 aparelhos para o ano
fiscal. A empresa S.A. reconhece novamente receitas para o
trimestre encerrado em 30 de junho de 2023.
Considerando as informações apresentadas, a classificação da contraprestação presente no contrato e o montante de receitas reconhecidas em 30 de junho de 2023 são, respectivamente:
Considerando as informações apresentadas, a classificação da contraprestação presente no contrato e o montante de receitas reconhecidas em 30 de junho de 2023 são, respectivamente:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515989
Contabilidade Geral
Em 1º de janeiro de 2024, um banco emitiu um empréstimo de
1 milhão de reais para três anos e determinou as seguintes
probabilidades em relação a esse empréstimo com base no
histórico:
1. a probabilidade de o empréstimo entrar em inadimplência ao longo do prazo de três anos é de 3%, e o valor atual do fluxo de caixa contratual ao longo da vida do empréstimo que não será recuperado, dada a inadimplência, é de R$ 500.000;
2. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor presente dos fluxos de caixa contratuais devidos nos próximos 12 meses que não serão recuperados, dada a inadimplência, é de R$ 100.000;
3. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor atual dos fluxos de caixa contratuais ao longo da vida do empréstimo que não serão recuperados, dada a inadimplência, é de R$ 300.000.
Considerando-se as informações apresentadas, e os preceitos do CPC 48, o analista da CVM identificou que se o risco de crédito:
1. a probabilidade de o empréstimo entrar em inadimplência ao longo do prazo de três anos é de 3%, e o valor atual do fluxo de caixa contratual ao longo da vida do empréstimo que não será recuperado, dada a inadimplência, é de R$ 500.000;
2. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor presente dos fluxos de caixa contratuais devidos nos próximos 12 meses que não serão recuperados, dada a inadimplência, é de R$ 100.000;
3. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor atual dos fluxos de caixa contratuais ao longo da vida do empréstimo que não serão recuperados, dada a inadimplência, é de R$ 300.000.
Considerando-se as informações apresentadas, e os preceitos do CPC 48, o analista da CVM identificou que se o risco de crédito:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515988
Contabilidade Geral
Uma empresa S.A. assinou um contrato de arrendamento de um
armazém. A vida útil do ativo é de 5 anos e seu valor justo é de
R$ 20.000. O contrato estipula as seguintes regras: (i) os
pagamentos de aluguel de R$ 4.638, totalizando R$ 23.190 (valor
presente de R$ 20.000), deverão ser feitos no início de cada ano
do arrendamento de 5 anos e nenhum valor residual é esperado
no final do arrendamento; (ii) a empresa S.A. deverá reembolsar
anualmente o arrendador por quaisquer impostos imobiliários
incorridos no ano (no ano anterior, o custo dos impostos
imobiliários foi de R$ 700, embora esses custos variem de ano
para ano); (iii) a empresa S.A. deverá efetuar um pagamento de
R$ 500, totalizando R$ 2.500 (valor presente de R$ 2.156), junto
com o pagamento do aluguel a cada período, para cobrir o seguro
que a arrendadora possui do armazém. A empresa S.A. pagou
honorários advocatícios de R$ 1.000 na execução do
arrendamento.
Considerando as informações apresentadas e os preceitos do CPC 06, o analista da CVM identificou os seguintes lançamentos de reconhecimento inicial do arrendamento (desconsidere os efeitos do passivo circulante e não circulante):
Considerando as informações apresentadas e os preceitos do CPC 06, o analista da CVM identificou os seguintes lançamentos de reconhecimento inicial do arrendamento (desconsidere os efeitos do passivo circulante e não circulante):
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515986
Contabilidade Geral
Uma empresa S.A. possui um grupo de máquinas com valor
contábil agregado de R$ 123.000 em 31 de dezembro de 2023.
Para a empresa, esse grupo de máquinas constitui uma unidade
geradora de caixa. Com base na diminuição da produtividade
esperada das máquinas à medida que envelhecem, e nos custos
crescentes em que se incorrerá para gerar a produção, construiu-se a seguinte tabela em relação ao grupo de máquinas.
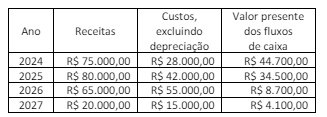
O justo valor da maquinaria na unidade geradora de caixa é determinado por avaliador externo. Após dedução dos custos estimados de alienação, o justo valor menos custos de venda é calculado em R$ 84.500.
Considerando as informações apresentadas e os preceitos do CPC 01, o analista da CVM identificou uma perda por redução ao valor recuperável de:
O justo valor da maquinaria na unidade geradora de caixa é determinado por avaliador externo. Após dedução dos custos estimados de alienação, o justo valor menos custos de venda é calculado em R$ 84.500.
Considerando as informações apresentadas e os preceitos do CPC 01, o analista da CVM identificou uma perda por redução ao valor recuperável de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515983
Contabilidade Geral
Os segmentos reportáveis são apresentados de modo consistente
com os relatórios internos revisados regularmente pelo principal
responsável pela tomada de decisões operacionais de uma
companhia S.A., o diretor presidente executivo, para fins de
avaliação do desempenho de cada segmento e alocação de
recursos para esses segmentos. Dessa forma, as informações por
segmento são apresentadas em zonas geográficas, uma vez que
os riscos e taxas de retorno são afetados predominantemente
pelo fato de a companhia operar em diferentes regiões.
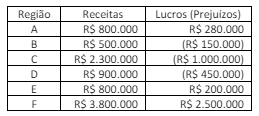
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515982
Contabilidade Geral
Analise as três situações a seguir.
1. Uma empresa S.A. detém uma patente registrada em 1º de janeiro de 2024. Essa patente possui um valor contábil de R$ 288.000 e uma vida útil de 8 anos. Durante 2024, a empresa incorreu em custos de pesquisa de R$ 96.000 e moveu uma ação por violação de patente contra um concorrente. Em 1º de dezembro de 2024, a empresa recebeu a boa notícia de que sua patente era válida e que seu concorrente não poderia utilizá-la. A empresa incorreu em despesas de R$ 85.000 para defender a patente em 2024.
2. Uma empresa S.A. denominada C possui dois recursos principais: um software customizado que desenvolveu internamente e para os quais está registrada uma patente e o know-how do pessoal que opera o software. Os funcionários que o operam são obrigados a avisar com um mês de antecedência sobre sua demissão.
3. Uma empresa S.A. comprou uma patente por R$ 1.500.000 em 1º de janeiro de 2024. A patente está sendo amortizada ao longo de sua vida restante de 10 anos. Em 1º de janeiro de 2026, a empresa determinou que os benefícios econômicos da patente fossem de somente 6 anos a partir da data de aquisição.
Considerando as informações apresentadas e os preceitos do CPC 04, o analista da CVM identificou que:
1. Uma empresa S.A. detém uma patente registrada em 1º de janeiro de 2024. Essa patente possui um valor contábil de R$ 288.000 e uma vida útil de 8 anos. Durante 2024, a empresa incorreu em custos de pesquisa de R$ 96.000 e moveu uma ação por violação de patente contra um concorrente. Em 1º de dezembro de 2024, a empresa recebeu a boa notícia de que sua patente era válida e que seu concorrente não poderia utilizá-la. A empresa incorreu em despesas de R$ 85.000 para defender a patente em 2024.
2. Uma empresa S.A. denominada C possui dois recursos principais: um software customizado que desenvolveu internamente e para os quais está registrada uma patente e o know-how do pessoal que opera o software. Os funcionários que o operam são obrigados a avisar com um mês de antecedência sobre sua demissão.
3. Uma empresa S.A. comprou uma patente por R$ 1.500.000 em 1º de janeiro de 2024. A patente está sendo amortizada ao longo de sua vida restante de 10 anos. Em 1º de janeiro de 2026, a empresa determinou que os benefícios econômicos da patente fossem de somente 6 anos a partir da data de aquisição.
Considerando as informações apresentadas e os preceitos do CPC 04, o analista da CVM identificou que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515981
Contabilidade Geral
Uma empresa S.A. constrói uma fábrica de produtos químicos
com vida útil de 30 anos. As leis ambientais exigem que a
empresa desmonte a planta no final de sua vida útil, e a
estimativa a valor presente dessa remoção é de R$ 500 milhões.
A instalação e os testes da nova fábrica de produtos químicos da
empresa resultam na contaminação do solo da fábrica. A
empresa será obrigada a limpar a contaminação causada pela
instalação quando a fábrica for desmontada; para essa tarefa a
estimativa a valor presente é de R$ 350 milhões. Além disso,
haverá danos contínuos ao meio ambiente pelas emissões de
poluentes ao longo da vida operacional da fábrica durante a
produção dos estoques; a estimativa de recuperação dos danos a
valor presente é de R$ 250 milhões.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Q2515154
Contabilidade Geral
Julgue o item.
O exercício financeiro para a entidade corresponde
ao tempo levado para converter entradas (inputs) ou
recursos em saídas (outputs).
Q2515138
Contabilidade Geral
Julgue o item.
Entre as características que devem ser consideradas
na mensuração do valor justo, incluem‑se a condição e
a localização do ativo e as restrições, se houver, para a
venda ou para o uso do ativo.
Ano: 2024
Banca:
Ibest
Órgão:
CREFITO - 15ª Região (ES)
Prova:
Ibest - 2024 - CREFITO - 15ª Região (ES) - Analista Contábil |
Q2513682
Contabilidade Geral
Todas as companhias abertas e fechadas são obrigadas
a elaborar a demonstração de
Ano: 2024
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2024 - Câmara dos Deputados - Consultor de Orçamento e Fiscalização Financeira (Reaplicação) |
Q2512384
Contabilidade Geral
De acordo com a NBC TA Estrutura Conceitua l- Estrutura
Conceitual para Trabalhos de Asseguração, trabalho de
asseguração é o trabalho no qual o auditor independente visa a
obter evidências apropriadas e suficientes para expressar sua
conclusão, de forma a aumentar o grau de confiança dos usuários
previstos sobre o resultado da mensuração ou avaliação do
objeto, de acordo com os critérios que sejam aplicáveis. Portanto,
o resultado da mensuração ou avaliação do objeto é a
informação que resulta da aplicação do critério ao objeto.
Nesse sentido, demonstrações contábeis resultam
Nesse sentido, demonstrações contábeis resultam
Ano: 2024
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2024 - Câmara dos Deputados - Analista LegislativoConsultoria - Consultor Legislativo - Área V (Reaplicação) |
Q2511475
Contabilidade Geral
Em 2017, o Banco Zeus S.A. e o Banco Poseidon S.A. constituíram
o Banco Hermes S.A. Quatro anos depois, após aprovação das
respectivas Assembleias, o Banco Hermes passou por cisão,
sendo vertida, para o Banco Zeus S.A., parcela de seu patrimônio
e parte da operação. A sociedade cindida foi extinta, sendo criado
o Banco Afrodite S.A., que assumiu a outra parte do patrimônio e
da operação, ou seja, a parte não destinada ao Banco Zeus.
No protocolo de cisão, ficou estabelecida a responsabilidade de cada uma das sociedades pelos ativos e passivos e de todos os itens do ativo e do passivo. Os direitos e as obrigações que eram operados pelo Banco Zeus foram transferidos a ele, inclusive aqueles não listados no protocolo.
A respeito da situação hipotética narrada, assinale a afirmativa correta.
No protocolo de cisão, ficou estabelecida a responsabilidade de cada uma das sociedades pelos ativos e passivos e de todos os itens do ativo e do passivo. Os direitos e as obrigações que eram operados pelo Banco Zeus foram transferidos a ele, inclusive aqueles não listados no protocolo.
A respeito da situação hipotética narrada, assinale a afirmativa correta.
Ano: 2024
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2024 - Câmara dos Deputados - Analista Legislativo/Consultoria - Consultor Legislativo - Área III (Reaplicação) |
Q2510994
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e modificações, as notas
explicativas devem divulgar as informações exigidas pelas
práticas contábeis adotadas no Brasil quando

 Conheça nossos planos