Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


I. Não seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação. II. Possa ser feita uma estimativa confiável do valor da obrigação. Se essas condições não forem satisfeitas, nenhuma provisão deve ser reconhecida. III. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
Quais estão corretas?
À luz da NBC TSP Estrutura Conceitual, no caso narrado a entidade aplicou o conceito relativo a:
Considerando-se as informações apresentadas e os preceitos da Lei nº 6.404/1976, a empresa deve destinar como dividendos um valor de:
A capacidade operacional representa a capacidade da entidade em
Segundo o Art. 12 da Lei Federal nº 8.443/1992 – Lei Orgânica do Tribunal de Contas da União, verificada irregularidade nas contas, o Relator ou o Tribunal:
I. Definirá a responsabilidade individual ou solidária pelo ato de gestão inquinado.
II. Se houver débito, ordenará a citação do responsável para, no prazo estabelecido no Regimento Interno, apresentar defesa ou recolher a quantia devida.
III. Se não houver débito, determinará a audiência do responsável para, no prazo estabelecido no Regimento Interno, apresentar razões de justificativa.
Quais estão corretas?
I. Na forma de materiais ou suprimentos a serem consumidos no processo de produção.
II. Na forma de materiais ou suprimentos a serem consumidos ou distribuídos na prestação de serviços.
III. Mantidos para venda ou distribuição no curso extraordinário das operações.
IV. Em processo de produção para venda ou distribuição.
Quais estão corretas?
1. Ativo
2. Passivo
3. Receita
4. Despesa
( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
( ) É um recurso controlado no presente pela entidade como resultado de evento passado.
( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários.
( ) É uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
Marque a sequência correta.
I. Compreensibilidade permite que os usuários assimilem o significado da informação contábil, independentemente da linguagem adotada nos relatórios contábeis.
II. Representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material.
III. Comparabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos e é equivalente à uniformidade e à consistência.
IV. Verificabilidade é a qualidade da informação que assegura aos usuários que a informação contida nos relatórios contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Estão corretas as afirmativas
De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
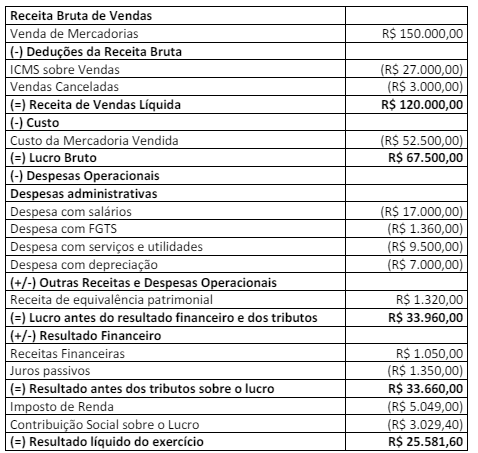
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a segunda parte da DVA, analise as afirmativas a seguir.
I. A Remuneração de Pessoal evidenciará um valor de R$ 24.310,00, sendo R$ 17.000,00 de Remuneração Direta, R$ 5.950,00 de INSS e R$ 1.360,00 de FGTS.
II. A Remuneração ao Governo evidenciará um valor de R$ 29.504,01, sendo R$ 23.554,01 de impostos e R$ 5.950,00 de contribuição ao INSS.
III. A Remuneração do Capital de Terceiros evidenciará um valor de R$ 10.850,00, sendo R$ 1.350,00 de juros passivos e R$ 9.500,00 de despesa com utilidades e serviços.
IV. A Remuneração do Capital Próprio evidenciará um valor de R$ 25.581,60, sendo R$ 15.348,96 de dividendos e R$ 10.232,64 de lucros retidos.
Está correto o que se afirma apenas em
De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a primeira parte da DVA, analise as afirmativas a seguir.
I. A Venda de Mercadorias e o Valor Adicionado Bruto evidenciarão, respectivamente, os valores de R$ 150.000,00 e R$ 76.475,61.
II. O Custo das Mercadorias Vendidas e o total dos Insumos adquiridos de Terceiros evidenciarão, respectivamente, os valores de R$ 64.024,39 e R$ 73.524,39.
III. As Retenções e o Valor Adicionado Líquido produzido pela entidade evidenciarão, respectivamente, os valores de R$ 7.000,00 e R$ 66.475,61.
IV. O Valor Adicionado recebido em Transferência e o Valor Adicionado a Distribuir evidenciarão, respectivamente, os valores de R$ 2.370,00 e R$ 68.845,61.
Está correto o que se afirma em
Com base no pronunciamento técnico do CPC que trata de investimentos em coligadas e controladas, julgue o item subsequente.
Um investidor que detiver 30% do capital votante de uma
investida estará sujeito à aplicação do método da
equivalência patrimonial para a avaliação contábil do
investimento, independentemente de qualquer outra
condição.
O investimento em controlada que venha a ser classificado como mantido para venda deve continuar a ser avaliado pelo método da equivalência patrimonial até que a venda da participação no capital da controlada seja efetivamente concretizada.
Julgue o item a seguir, relativos a mensuração a valor justo, considerando o disposto no pronunciamento técnico do CPC que trata do tema.
As informações que servem de base para a mensuração do
valor justo de um ativo são classificadas contabilmente em
três níveis, seguindo uma hierarquia em que os preços
cotados em mercados ativos para ativos idênticos têm a mais
alta prioridade, enquanto os dados não observáveis são as
informações de prioridade mais baixa.

 Conheça nossos planos