Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Um dos parâmetros que determina a relevância do investimento em coligada é a participação de 20% ou mais do capital social.
Considere as informações do quadro abaixo, representativas dos investimentos societários da Alfa S.A. em suas empresas investidas:
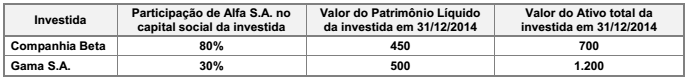
Em 31 de dezembro de 2014, o Ativo total da Alfa S.A. era $ 1.500. Considerando que o capital social das empresas
envolvidas é composto unicamente por ações ordinárias, e com base exclusivamente nas informações disponíveis,
qual é o valor do ativo consolidado da Alfa S.A. em 31 de dezembro de 2014?
Os métodos de avaliação das participações societárias são definidos como valor presente, valor de realização e equivalência patrimonial.
No balanço patrimonial de uma empresa, as participações permanentes em outras sociedades e os direitos de qualquer natureza — não classificáveis no ativo circulante e que não se destinem à manutenção da atividade da empresa — deverão ser classificados no ativo realizável a longo prazo, ou no ativo imobilizado, conforme natureza de tais participações e direitos.


No exercício de 2014, a Cia. Verdejante reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido: R$ 1.000.000,00
Distribuição de dividendos: R$ 200.000,00
Com base nestas informações e sabendo que não ocorreram resultados não realizados entre a controladora e a controlada, o valor evidenciado como Investimentos em Controladas, no Balanço Patrimonial individual da Cia. Horizonte de 31/12/2014, foi, em reais,
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.
− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.
− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.
Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
Julgue o item a seguir, com relação aos fatos descritos e seus efeitos nas demonstrações contábeis, elaboradas conforme a Lei n.º 6.404/1976 (e alterações posteriores) e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Na demonstração do valor adicionado, o reconhecimento de resultado positivo de equivalência patrimonial aumenta o valor adicionado recebido em transferência.
Em relação ao reconhecimento, à mensuração e à evidenciação dos fatos contábeis, julgue o item a seguir.
O lançamento contábil de conversão de debêntures em ações
pelo mesmo valor da emissão inicial não envolve contas de
ativo.
Com relação às características e à forma de apresentação das demonstrações contábeis, julgue o item a seguir.
Situação hipotética: O balancete de verificação de determinada companhia aberta tem as seguintes contas sintéticas: participações permanentes em outras sociedades — avaliadas por equivalência patrimonial, e participações permanentes em outras sociedades — avaliadas pelo valor justo; e a essas contas estão vinculadas as subcontas a seguir.
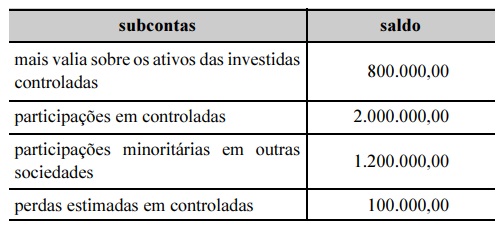
Assertiva: De acordo com essas informações, o saldo da conta participações permanentes em sociedades avaliadas por equivalência patrimonial é igual a R$ 2.700.000,00.
Os capitais sociais da Cia. Digama e da Zeta S.A. eram compostos integralmente por ações ordinárias, distribuídas conforme indicado pelo diagrama abaixo.
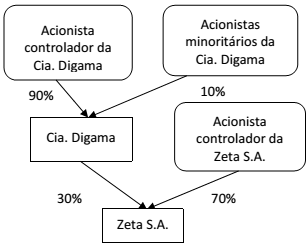
Em 5 de maio de 2015 foi celebrado um contrato entre os acionistas de ambas as companhias, nos seguintes termos:
• A Zeta S.A. incorporou a Cia. Digama;
• As 30.000 ações da Zeta S.A. que a Cia. Digama possuía foram canceladas;
• A Zeta S.A. emitiu 90.000 novas ações, que foramdistribuídas aos acionistas da Cia. Digama na proporçãodas participações que detinham nessa companhia antesda celebração do contrato.
Sabendo que após a celebração desse contrato não houve qualquer acordo entre os acionistas da Zeta S.A. que impusesse restrições a seus direitos de voto, para que essa combinação de negócios seja contabilizada, é necessário que:
O trecho acima foi publicado no site da BM&F Bovespa em 22/09/2009 e retrata a experiência de uma empresa nacional que ingressou no mercado de capitais. Em relação a esse mercado, analise as assertivas identificando V, quando VERDADEIRA, e F, se FALSA.
( ) O mercado primário é aquele que organiza a emissão de novos instrumentos de capital e de crédito. Esse mercado tem como desafio estabelecer os preços dos valores mobiliários.
( ) O mercado secundário é responsável por negociar os títulos e apura os preços das ações diante das consecutivas transações.
( ) Ações são títulos de dívida de médio e longo prazo, emitidos por sociedade por ações, que confere a seu detentor um direito de crédito contra a emissora.
( ) Debêntures são títulos negociáveis representativos da propriedade de uma fração do capital de uma sociedade por ações.
( ) IPO (Initial Public Offring) é uma oferta pública de títulos. Essa oferta tem seus preços decididos por dois métodos principais: aquisição a um preço pré- determinado ou através de um leilão (book building).
A alternativa com a sequência CORRETA, de cima para baixo, é:

 Conheça nossos planos