Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Q619092
Contabilidade Geral
Os administradores da Ômicron S.A. desejam publicar, em
conjunto, o relatório da administração, as demonstrações
contábeis e o relatório de sustentabilidade da companhia, no
jornal de maior circulação no município onde ela está sediada. De
acordo com as práticas contábeis adotadas no Brasil, a
companhia deverá:
Q619091
Contabilidade Geral
Texto associado
A Cia. Ni detinha, em 31/12/x0, uma participação de 30% no
capital social da Csi S.A., tendo influência significativa sobre ela,
mas sem controlá-la. Durante x1, a Csi S.A. apresentou a seguinte
Demonstração das Mutações do Patrimônio Líquido:

Embora não tenha participado do aumento de capital da Csi S.A.,
ocorrido em 02/01/x1, a Cia. Ni manteve sua influência
significativa sobre ela. Em virtude disso, o efeito líquido da
avaliação desse investimento no resultado de x1 da Cia. Ni será
um ganho de:
Q619089
Contabilidade Geral
A Kapa S.A., companhia sediada no Brasil e cuja moeda funcional
é o Real, mantém uma participação de 75% no capital da Lambda
Inc., sediada nos Estados Unidos e cuja moeda funcional é o
dólar. A Kapa S.A. possui também passivos por empréstimos em
dólar tomados no exterior, e deseja designá-los como
instrumento de hedge para se proteger do risco de variação
cambial do seu investimento na Lambda Inc..
Caso todos os requisitos sejam atendidos, ao aplicar a contabilidade de hedge, a Kapa S.A. reconhecerá as variações cambiais do investimento na Lambda Inc.:
Caso todos os requisitos sejam atendidos, ao aplicar a contabilidade de hedge, a Kapa S.A. reconhecerá as variações cambiais do investimento na Lambda Inc.:
Q619086
Contabilidade Geral
A Cia. Digama detinha 25% de participação na Zeta S.A. Em
01/07/x1, essa participação estava avaliada, nas demonstrações
financeiras da Cia. Digama, por R$ 250.000. Nessa data, a Cia.
Digama fechou um acordo com os antigos controladores da Zeta
S.A., pagando-lhes R$ 500.000 para adquirir mais 40% de
participação na Zeta S.A. Os avaliadores contratados pelas partes
estimaram em R$ 1.200.000 os ativos líquidos identificáveis da
Zeta S.A., mensurados conforme determina o Pronunciamento
Técnico CPC 15 (R1) – Combinação de Negócios; o valor justo da
participação detida pela Cia. Digama, antes dessa transação, em
R$ 312.500; e o valor justo da participação detida pelos acionistas
minoritários da Zeta S.A., após a transação, em R$ 437.500. Em
suas demonstrações financeiras consolidadas, após a
contabilização dessa combinação de negócios, a Cia. Digama
registrará, em relação à Zeta S.A., um ágio por expectativa de
rentabilidade futura (goodwill) de:
Ano: 2015
Banca:
IBAM
Órgão:
Prefeitura de Santo André - SP
Prova:
IBAM - 2015 - Prefeitura de Santo André - SP - Assistente Econômico Financeiro |
Q615565
Contabilidade Geral
Texto associado
A consolidação das demonstrações contábeis, ao observar os requisitos expressos no Pronunciamento Técnico CPC 36, se insere no processo de convergência das normas brasileiras aos padrões internacionais de contabilidade. Na hipótese a seguir, apresentamos os Balanços de duas empresas, sendo a CIA @ detentora de 100% do capital da CIA #.

A aplicação dos princípios e procedimentos de Consolidação das Demonstrações Contábeis, nos Balanços
apresentados, determina que o valor total do ATIVO CONSOLIDADO é igual a:
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
CGM - RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - CGM - RJ - Contador - Conhecimentos Específicos |
Q615161
Contabilidade Geral
No início do exercício, a Cia. ABC adquiriu à vista sem ágio,
30% do capital social da Cia. XYZ, que correspondia a R$
140.000,00. Em 31 de dezembro, o lucro líquido apurado da
Cia. XYZ foi equivalente a R$ 70.000,00 e, conforme seu
estatuto, foram distribuídos aos seus acionistas 40% desse
lucro apurado. Sabendo-se que esta é a única participação
da companhia e que as companhias são coligadas, o balanço
patrimonial da Cia. ABC, em 31/12, demonstrava o investimento
realizado com o seguinte valor:
Q613973
Contabilidade Geral
Uma empresa possui um investimento em ações de outra,
coligada, correspondente a 40% do capital desta última.
Antes do encerramento do exercício social, com base no
método de Equivalência Patrimonial, o valor do
investimento era R$100.000,00. Admita que a coligada
apresente um lucro de R$20.000,00, sendo que, deste,
por razões legais e societárias, 50% sejam imediatamente
distribuídos aos seus acionistas. Assinale a alternativa que
apresenta, respectivamente, os valores recebidos pela
empresa investidora sob a forma de recebimento de
dividendos e o que deve ser contabilizado no ativo, no
subgrupo Investimentos, como equivalência de capital.
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606452
Contabilidade Geral
O método de contabilização por meio do qual o investimento
é inicialmente reconhecido pelo custo e, posteriormente,
ajustado pelo reconhecimento da participação
atribuída ao investidor nas alterações de ativos líquidos
da investida é o método de
Ano: 2015
Banca:
FMP Concursos
Órgão:
CGE-MT
Prova:
FMP Concursos - 2015 - CGE-MT - Auditor do Estado do Mato Grosso |
Q601425
Contabilidade Geral
Ao final do exercício a Cia América possui 30% do capital da Cia Brasil, representado por
ações preferenciais. Sabe-se também que a Cia América influencia significativamente a Cia Brasil. O
investimento foi adquirido por R$ 6.750,000,00. O capital social de cada uma das companhias, ao final do
exercício, era de R$ 54.000.000,00. O patrimônio líquido de América e Brasil ao final do exercício são de
respectivamente R$67.500.000,00 e R$ 40.500.000,00. Este investimento no Balanço de América deve
ser avaliado por:
Ano: 2015
Banca:
FGV
Órgão:
Câmara Municipal de Caruaru - PE
Prova:
FGV - 2015 - Câmara Municipal de Caruaru - PE - Analista Legislativo - Contabilidade |
Q600952
Contabilidade Geral
As Cias. Alfa e Beta apresentavam os seguintes balanços
patrimoniais em 31/12/2014:
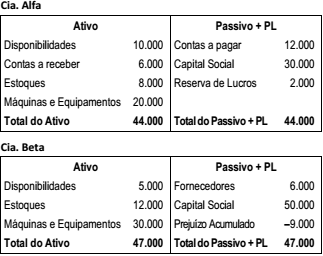
Na mesma data, as empresas fizeram uma fusão, constituindo a Cia. Gama.
Considerando apenas o efeito da fusão, o valor do Patrimônio Líquido inicial da Cia. Gama, em 31/12/2014, foi de
Na mesma data, as empresas fizeram uma fusão, constituindo a Cia. Gama.
Considerando apenas o efeito da fusão, o valor do Patrimônio Líquido inicial da Cia. Gama, em 31/12/2014, foi de
Ano: 2015
Banca:
FGV
Órgão:
Câmara Municipal de Caruaru - PE
Prova:
FGV - 2015 - Câmara Municipal de Caruaru - PE - Analista Legislativo - Contabilidade |
Q600942
Contabilidade Geral
João possui investimentos na Cia. J enquanto Maria possui
investimentos na Cia. M. João e Maria são sócios em uma
empresa holding que não possui participação nas Cias. J e M.
De acordo com o pronunciamento técnico CPC 05 (R1) –
Divulgação sobre Partes Relacionadas, assinale a opção em que a
Cia. M e a Cia. J não são partes relacionadas.
Ano: 2015
Banca:
FGV
Órgão:
Câmara Municipal de Caruaru - PE
Prova:
FGV - 2015 - Câmara Municipal de Caruaru - PE - Analista Legislativo - Contabilidade |
Q600941
Contabilidade Geral
No processo de apresentação de transações em moeda
estrangeira na moeda funcional, de acordo com o CPC 02 (R2) –
Efeitos das mudanças nas taxas de câmbio e conversão de
demonstrações contábeis, os itens monetários em moeda
estrangeira e os itens não monetários que são mensurados pelo
custo histórico em moeda estrangeira, ao término de cada
período de reporte, devem ser convertidos usando-se,
respectivamente,
Q600489
Contabilidade Geral
Uma empresa realizou no ano de 2013 as aplicações financeiras cujas características são apresentadas na tabela abaixo.
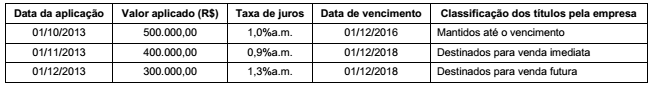
Os valores justos destas aplicações, em 31/12/2013, eram os seguintes:
Classificação dos títulos pela empresa Valor Justo (R$)
Mantidos até o vencimento 516.000,00
Destinados para venda imediata 410.000,00
Disponível para venda futura 302.000,00
Todas as aplicações remuneram juros compostos por dia corrido. Adotando-se que os meses são de 30 dias corridos, o valor total que impactou o resultado do ano de 2013, correspondente às três aplicações realizadas no ano, foi, em reais,
Os valores justos destas aplicações, em 31/12/2013, eram os seguintes:
Classificação dos títulos pela empresa Valor Justo (R$)
Mantidos até o vencimento 516.000,00
Destinados para venda imediata 410.000,00
Disponível para venda futura 302.000,00
Todas as aplicações remuneram juros compostos por dia corrido. Adotando-se que os meses são de 30 dias corridos, o valor total que impactou o resultado do ano de 2013, correspondente às três aplicações realizadas no ano, foi, em reais,
Q599476
Contabilidade Geral
De acordo com a Lei 6.404/76, nas demonstrações
financeiras, as contas semelhantes poderão ser
agrupadas; os pequenos saldos poderão ser agregados,
desde que indicada a sua natureza e não ultrapassem:
Q596909
Contabilidade Geral
A empresa Francesa S.A. detém participação de 70% na Empresa Paris S.A. e de 8% na Empresa Lion S.A., sendo que o
investimento na Empresa Paris S.A. é avaliado pelo Método da Equivalência Patrimonial e o investimento na Empresa Lion S.A.
é avaliado pelo Método de Custo. Os valores contábeis dos investimentos, evidenciados no Balanço Patrimonial da Empresa
Francesa S.A. em 31/12/2013, eram, em reais, os seguintes:
Investimento na Empresa Paris
Valor contábil em 31/12/2013 6.000.000,00
Investimento na Empresa Lion
Valor contábil em 31/12/2013 800.000,00
Os resultados líquidos apurados em 2014 pelas empresas investidas e os dividendos que cada empresa pagou para a Empresa Francesa S.A. durante o ano de 2014 são apresentados na tabela a seguir:
Empresa Paris
Lucro Líquido apurado em 2014 R$ 1.000.000,00
Dividendos pagos para a Empresa Francesa em 2014 R$ 400.000,00
Empresa Lion
Lucro Líquido apurado em 2014 R$ 400.000,00
Dividendos pagos para a Empresa Francesa em 2014 R$ 100.000,00
Os valores contábeis correspondentes aos investimentos na Empresa Paris S.A. e na Empresa Lion S.A. evidenciados em 31/12/2014, no Balanço Patrimonial individual da Empresa Francesa S.A., são, respectivamente, em reais,
Investimento na Empresa Paris
Valor contábil em 31/12/2013 6.000.000,00
Investimento na Empresa Lion
Valor contábil em 31/12/2013 800.000,00
Os resultados líquidos apurados em 2014 pelas empresas investidas e os dividendos que cada empresa pagou para a Empresa Francesa S.A. durante o ano de 2014 são apresentados na tabela a seguir:
Empresa Paris
Lucro Líquido apurado em 2014 R$ 1.000.000,00
Dividendos pagos para a Empresa Francesa em 2014 R$ 400.000,00
Empresa Lion
Lucro Líquido apurado em 2014 R$ 400.000,00
Dividendos pagos para a Empresa Francesa em 2014 R$ 100.000,00
Os valores contábeis correspondentes aos investimentos na Empresa Paris S.A. e na Empresa Lion S.A. evidenciados em 31/12/2014, no Balanço Patrimonial individual da Empresa Francesa S.A., são, respectivamente, em reais,
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593817
Contabilidade Geral
A respeito da avaliação e da contabilização de itens patrimoniais, dos efeitos inflacionários e da destinação do resultado, julgue o item subsequente.
O método da equivalência patrimonial é adotado pela atual legislação societária para a avaliação e contabilização das aplicações em determinadas participações no capital de outras empresas, entretanto ele não deve ser adotado para avaliação de investidas nas quais as investidoras, em conjunto com outras investidoras, detenham o controle.
O método da equivalência patrimonial é adotado pela atual legislação societária para a avaliação e contabilização das aplicações em determinadas participações no capital de outras empresas, entretanto ele não deve ser adotado para avaliação de investidas nas quais as investidoras, em conjunto com outras investidoras, detenham o controle.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593816
Contabilidade Geral
A respeito da avaliação e da contabilização de itens patrimoniais,
dos efeitos inflacionários e da destinação do resultado, julgue
o item subsequente.
O fato de uma empresa conceder a outra empréstimos de acordo com as condições usuais de mercado, com a prática de juros e prazos habituais semelhantes às negociações com as demais empresas, é um indício, segundo a legislação societária, de que as empresas são coligadas e a investidora possui influência significativa na investida.
O fato de uma empresa conceder a outra empréstimos de acordo com as condições usuais de mercado, com a prática de juros e prazos habituais semelhantes às negociações com as demais empresas, é um indício, segundo a legislação societária, de que as empresas são coligadas e a investidora possui influência significativa na investida.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593783
Contabilidade Geral
Texto associado
alternativa TIR VPL (em reais) IL TIR incremental
A 30% 25.000 1,5 *
B 25% 40.000 1,45 *
(B ! A) * * * 22%
A tabela apresenta, em uma economia com taxa mínima de atratividade de 20% ao ano, a taxa interna de retorno (TIR), o valor presente líquido (VPL) e o índice de lucratividade das alternativas de investimento A e B.
A 30% 25.000 1,5 *
B 25% 40.000 1,45 *
(B ! A) * * * 22%
A tabela apresenta, em uma economia com taxa mínima de atratividade de 20% ao ano, a taxa interna de retorno (TIR), o valor presente líquido (VPL) e o índice de lucratividade das alternativas de investimento A e B.
Com base nas informações e na tabela apresentada, julgue o item subsequente a respeito de avaliação de investimentos.
Se o projeto A for financiado, em parte, com capital de terceiros, então a composição ótima de capital, considerando-se também o capital próprio do investidor, será aquela a partir da qual o WACC atinge o seu valor mínimo.
Se o projeto A for financiado, em parte, com capital de terceiros, então a composição ótima de capital, considerando-se também o capital próprio do investidor, será aquela a partir da qual o WACC atinge o seu valor mínimo.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593766
Contabilidade Geral
Os títulos de renda fixa, públicos ou privados, são aqueles cuja remuneração é definida no momento da contratação, isto é, cujo rendimento é conhecido previamente (juro prefixado) ou varia de acordo com indexadores predeterminados. Os títulos de renda variável, por sua vez, são aqueles cuja remuneração ou retorno de capital não pode ser dimensionado no momento da aplicação.
A respeito dos títulos públicos e privados de renda fixa e dos títulos de renda variável, julgue o item a seguir.
Os investidores de ações, que são títulos de renda variável, podem se beneficiar do pagamento de juros sobre o capital próprio, que se diferenciam dos dividendos por não terem como base o resultado apurado no próprio exercício, mas em resultados retidos de períodos anteriores.
A respeito dos títulos públicos e privados de renda fixa e dos títulos de renda variável, julgue o item a seguir.
Os investidores de ações, que são títulos de renda variável, podem se beneficiar do pagamento de juros sobre o capital próprio, que se diferenciam dos dividendos por não terem como base o resultado apurado no próprio exercício, mas em resultados retidos de períodos anteriores.
Ano: 2015
Banca:
FUNIVERSA
Órgão:
Secretaria da Criança - DF
Prova:
FUNIVERSA - 2015 - Secretaria da Criança - DF - Técnico Socioeducativo - Contabilidade |
Q593177
Contabilidade Geral
Assinale a alternativa que apresenta um fato cuja ocorrência tornará imprescindível o procedimento de conciliação contábil.

 Conheça nossos planos