Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.213 questões

Q1252790 Contabilidade Geral
As demonstrações resultantes da agregação das demonstrações contábeis, estabelecidas pelas Normas Brasileiras de Contabilidade, de duas ou mais entidades, das quais uma tem o controle direto ou indireto sobre a outra deverão apresentar suas demonstrações de forma
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras
Q1225413 Contabilidade Geral
Julgue o item subsecutivo, relativos ao tratamento contábil de ativos circulantes.
Situação hipotética: Uma mercadoria foi adquirida pelo valor contábil líquido de R$ 100,00 e necessitará de custos adicionais de R$ 5,00 para poder ser colocada no mercado. O preço de venda dessa mercadoria é R$ 115,00 e estima-se que haverá custos de venda de R$ 4,00. Assertiva: Nessa situação, o valor realizável líquido dessa mercadoria é inferior a R$ 100,00.
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG
Q1219679 Contabilidade Geral
O ativo “Caixa” é um dos ativos menos rentáveis em uma empresa. Portanto, os fluxos de caixa gerados por seus projetos devem ser direcionados também para a aquisição de ativos que apresentem maior rentabilidade, caso contrário, os financiadores da empresa prefeririam receber de volta seus recursos aportados. Nesse sentido, ao realizar a avaliação econômico- financeira de projetos de investimento conhecida como Valor Presente Líquido – VPL em uma empresa de capital acionário, um analista que preze pela riqueza dos acionistas considerará que os fluxos de caixa gerados pelo projeto serão reinvestidos a uma taxa igual à taxa:
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: MJSP
Q1208954 Contabilidade Geral
Um investidor adquiriu 80% de participação no capital votante de uma investida por R$ 450.00,000, cujo patrimônio líquido na data da transação montava R$ 500.000,00. Essa transação precisou avaliar a valor justo o patrimônio dessa investida identificando que os ativos estavam defasados em R$ 120.000,00 e passivos não reconhecidos no valor de R$ 20.000,00. Assinale a alternativa que apresenta o conjunto mais completo de procedimentos a serem adotados em relação ao registro inicial desse investimento.
Alternativas
Q902462 Contabilidade Geral
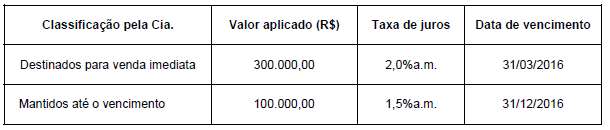
A Cia. Caixa Dois realizou, em 31/03/2015, duas aplicações financeiras conforme informações a seguir:
Imagem associada para resolução da questão

Em 30/04/2015, ao elaborar o Balanço Patrimonial a Cia. Caixa Dois identificou os seguintes valores justos para estes ativos:
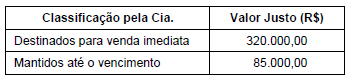
Imagem associada para resolução da questão

O Resultado que a Cia. Caixa Dois reconheceu na Demonstração do Resultado de abril de 2015, correspondente às aplicações financeiras, foi, em reais,
Alternativas
Q902461 Contabilidade Geral
Em 31/12/2013, a Cia. Italiana adquiriu 70% das ações da Cia. Francesa por R$ 10.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Francesa era R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 9.000.000,00. A diferença de R$ 2.000.000,00 entre o Patrimônio Líquido e o valor justo líquido dos ativos e passivos identificáveis se referia ao valor justo de um ativo intangível com vida útil indefinida que a Cia. Francesa possuía, cujo valor contábil não se alterou em 2014.
No ano de 2014, a Cia. Francesa reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: R$ 500.000,00 − Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, o valor do Investimento evidenciado no Balanço Patrimonial de 31/12/2014, nas demonstrações contábeis individuais da Cia. Italiana, foi, em reais,
Alternativas
Q807919 Contabilidade Geral

Uma Sociedade Empresária Investidora apresentava, em 31.12.2014, as seguintes informações relativas às suas participações societárias.
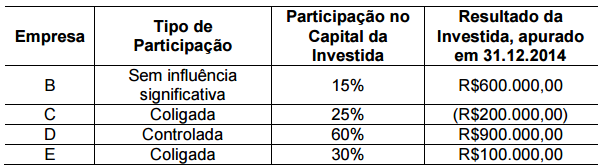
Imagem associada para resolução da questão

No ano de 2014, não existiam resultados não realizados de transações entre a sociedade e suas investidas, e não foi observada nenhuma outra movimentação no Patrimônio Líquido das investidas, além do Lucro ou Prejuízo apurado em 31.12.2014.

Considerando-se os dados informados, o Resultado de Equivalência Patrimonial apurado pela Investidora, em 31.12.2014, é de:

Alternativas
Q773866 Contabilidade Geral
A CIA aberta que tiver mais de 30% do valor do seu patrimônio líquido representado por investimento em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras,
Alternativas
Q773865 Contabilidade Geral
Serão avaliados pelo método da equivalência patrimonial os investimentos em coligadas cuja administração tenha influência significativa, ou de que participe com
Alternativas
Q773858 Contabilidade Geral
A operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia, denomina-se
Alternativas
Q764904 Contabilidade Geral
Parte dos resultados positivos das operações de uma companhia são distribuídos ao final de um período, de acordo com seu estatuto, aos acionistas em percentuais correspondentes à participação societária. Na contabilidade essa distrituição é definida como
Alternativas
Ano: 2015 Banca: CONSULPAM Órgão: CRESS-PB Prova: CONSULPAM - 2015 - CRESS-PB - Contador |
Q707587 Contabilidade Geral
A Lei das sociedades anônimas, por meio dos artigos 249 e 275, dispõe sobre a necessidade da elaboração de demonstrações contábeis consolidadas por parte das companhias abertas que deverá seguir as normas emanadas pelo art. 250 da mesma lei. Em relação à Consolidação das Demonstrações Contábeis é INCORRETO afirmar que:
Alternativas
Q651682 Contabilidade Geral
Considera-se relevante o investimento quando:
Alternativas
Q640193 Contabilidade Geral
A companhia Beta detém, ao final de dezembro de 2014, 85% do capital social da companhia Alfa, a qual registrou em 2014, um lucro líquido de R$ 780.000,00. Nesse mesmo ano, a controlada registrou no seu patrimônio líquido um ajuste de variação patrimonial, decorrente de uma mais valia do seu ativo imobilizado (deemed cost), no valor de R$ 250.000,00. Isto posto, o valor credor da equivalência patrimonial registrado pela controladora em 31 de dezembro de 2014 foi de R$
Alternativas
Ano: 2015 Banca: IBFC Órgão: MGS Prova: IBFC - 2015 - MGS - Contabilidade |
Q639312 Contabilidade Geral

Das demonstrações financeiras consolidadas serão excluídas:

I. As participações de uma sociedade em outra.

II. Os saldos de quaisquer contas entre as sociedades.

III. As parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.

Assinale a alternativa correta:

Alternativas
Ano: 2015 Banca: IBFC Órgão: MGS Prova: IBFC - 2015 - MGS - Contabilidade |
Q639311 Contabilidade Geral
Assinale a alternativa correta:
Alternativas
Q630646 Contabilidade Geral

Uma Sociedade Anônima de médio porte, por decisão unânime dos acionistas, aprovou a mudança da forma de sua constituição societária, passando de Sociedade Anônima para Sociedade de Responsabilidade Limitada, atendendo a todas as determinações legais que regem a matéria e regulam a constituição e o registro de sociedades nos órgãos competentes.

A mudança aprovada pelos acionistas indica que ocorreu uma operação de modificação societária denominada

Alternativas
Ano: 2015 Banca: CETRO Órgão: AMAZUL Prova: CETRO - 2015 - AMAZUL - Auditor |
Q626978 Contabilidade Geral
De acordo com a Lei das Sociedades Anônimas (Lei nº 6.404/1976), alterada pelas Leis nº 11.638/2007 e nº 11.941/2009, é correto afirmar que as normas especiais para avaliação e contabilização aplicáveis às operações de fusão, incorporação e cisão de companhia aberta é de competência do seguinte órgão:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619102 Contabilidade Geral
A Cia. Invest, após criterioso estudo de demanda e viabilidade, decidiu construir um edifício empresarial na principal avenida da cidade, com custos estimados em R$ 7 milhões, e prazo de três anos para construção. Como não dispunha do capital para o investimento, a Cia. Invest recorreu ao crédito bancário. Não obtendo aprovação integral em nenhum dos bancos, a entidade optou por aceitar as taxas e condições de três instituições diferentes para levantar os recursos necessários. Os empréstimos foram obtidos conforme apresentado no quadro em janeiro de 20x5.

Banco
Banco A
Banco B
Banco C

Valor do empréstimo
R$ 2.500.000,00
R$ 4.500.000,00
R$ 3.000.000,00

Taxa de juros anual
12,5%
15,0%
10,0%

A Cia. Invest iniciou a construção do edifício empresarial logo após a liberação do empréstimo e para isso destinou R$ 7 milhões. A Cia. Invest pretende destinar o restante do valor obtido com o empréstimo para outras finalidades. 

Nas demonstrações contábeis de 20x5, o valor que poderá ser capitalizado como custo de construção do edifício empresarial, de acordo com o CPC 20 (R1) - Custos de Empréstimos é:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619093 Contabilidade Geral
Em 30/09/x0, a Cia. Pi adquiriu instrumentos patrimoniais que totalizavam uma participação de 5% no capital social da Rô Ltda., não tendo feito qualquer designação quanto à classificação desse investimento. A partir dessa aquisição, os administradores da Cia. Pi esperavam poder estreitar os laços com os controladores da Rô Ltda., de modo que pudessem vir a exercer, futuramente, uma influência significativa sobre ela, tendo a intenção e a capacidade de manter o investimento por um longo período. O custo de aquisição do investimento foi de R$ 50.000, e em 31/12/x0, data em que o patrimônio líquido da Rô Ltda. era de R$ 1.100.000, o valor justo dessa participação foi estimado em R$ 58.000. Sabendo que durante o último trimestre de x0 a Rô Ltda. não declarou ou distribuiu lucros, nas demonstrações contábeis da Cia. Pi em 31/12/x0, o investimento na Rô Ltda. estará avaliado em:
Alternativas
Respostas
1201: D
1202: E
1203: C
1204: E
1205: E
1206: D
1207: D
1208: B
1209: E
1210: E
1211: E
1212: A
1213: C
1214: A
1215: C
1216: B
1217: E
1218: B
1219: A
1220: D