Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.244 questões

Q4433721 Contabilidade Geral
O CPC 46 estabelece uma hierarquia de níveis para as informações (inputs) utilizadas na mensuração do valor justo de ativos e passivos, atribuindo maior prioridade às informações de maior confiabilidade e objetividade. Considere que determinada entidade precise mensurar o valor justo de uma ação, negociada em bolsa de valores organizada, com cotação diária amplamente divulgada e disponível para o ativo idêntico ao mensurado. Nos termos dessa hierarquia, essa mensuração deve utilizar, prioritariamente, informações de
Alternativas
Q4433719 Contabilidade Geral
A  empresa Alfa S.A. detém participação de 30% no capital votante da empresa Beta S.A., sobre a qual exerce influência significativa, sendo o investimento avaliado pelo Método de Equivalência Patrimonial (MEP). No exercício findo, a empresa Beta S.A. apurou lucro líquido de R$ 500.000,00. Com base exclusivamente nessa informação, o resultado de equivalência patrimonial a ser reconhecido por Alfa S.A., em decorrência desse investimento, nesse exercício, é de
Alternativas
Q4433718 Contabilidade Geral
Nos termos do CPC 48 (correlato à IFRS 9), a classificação de um ativo financeiro para fins de mensuração subsequente depende, entre outros fatores, do modelo de negócios da entidade para a gestão desse ativo e das características de seus fluxos de caixa contratuais. Considerando essa lógica de classificação, é correto afirmar que um ativo financeiro representado por um título de dívida, mantido pela entidade com o objetivo de receber os fluxos de caixa contratuais até o vencimento, correspondentes exclusivamente a pagamentos de principal e juros, deve ser classificado, em regra,
Alternativas
Ano: 2026 Banca: FCC Órgão: ABGF Prova: FCC - 2026 - ABGF - Contador |
Q4428396 Contabilidade Geral
No início de 20X3, a empresa "Röldin S.A." iniciou uma fase de investimentos em novos negócios. Sua equipe responsável selecionou uma startup chamada "Alvo", que havia iniciado suas atividades em 20X2 no ramo de tecnologia.
A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
Alternativas
Q4391146 Contabilidade Geral
Em 31/12/2025, a Cia. Alfa apresentava os seguintes saldos em seu Balanço Patrimonial:
Disponibilidades: R$ 80.000; e
Patrimônio Líquido: R$ 80.000.
Já a Cia. Beta apresentava os seguintes saldos:
Disponibilidades: R$ 8.000;
Terreno: R$ 40.000;


Contas a pagar: R$ 5.000; e
Patrimônio Líquido: R$ 43.000.
Em 01/01/2026, a Cia. Alfa adquiriu participação de 90% na Cia. Beta por R$ 40.000. Foi divulgado que foi pago um valor acima dos valores patrimoniais apresentados em função, exclusivamente, do valor de mercado do terreno.
Pode-se constatar que, na data da aquisição, o terreno da Cia. Beta apresentava valor de mercado de, aproximadamente, 
Alternativas
Q4389204 Contabilidade Geral
Em 31/12/2025, as Cias Alfa, Beta e Gama apresentavam os seguintes saldos em seus Balanços Patrimoniais:
• Cia. Alfa: Ativo: R$ 60.000; Patrimônio Líquido: R$ 60.000.
• Cia. Beta: Ativo: R$ 10.000; Patrimônio Líquido: R$ 10.000.
• Cia. Gama: Ativo: R$ 20.000; Passivo: R$ 5.000; Patrimônio Líquido: R$ 15.000.
Nas empresas, o patrimônio líquido é constituído, apenas, pelo capital social. Em 01/01/2026, a Cia. Alfa adquiriu 70% de participação na Cia. Beta por R$ 7.000, e 100% de participação na Cia. Gama por R$ 15.000.
O Balanço Patrimonial Consolidado, após as aquisições, apresentava, no Patrimônio Líquido, o seguinte saldo:  
Alternativas
Q4389199 Contabilidade Geral
Em 01/09/2025, a Cia. X adquiriu participação na Cia. Y por R$ 86.400. Na data, a Cia. Y apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000;
• Terrenos: R$ 70.000; e
• Patrimônio Líquido: R$ 90.000.
Na data da compra, no processo de alocação do preço pago, foi avaliado que os terrenos da Cia. Y apresentavam valor de mercado de R$ 80.000 e identificado que a Cia. Y tinha uma marca que podia ser mensurada por R$ 8.000.
Ao analisar os valores de aquisição, constatou-se que a Cia. X adquiriu a seguinte participação na Cia. Y: 
Alternativas
Q4382227 Contabilidade Geral
No que concerne aos requisitos contábeis e procedimentos de consolidação das demonstrações contábeis, assinale a alternativa correta.
Alternativas
Q4374168 Contabilidade Geral
Em 31/12/2025, a Cia. Alfa apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 300.000,00; • Capital Social: R$ 300.000,00.
Já a Cia. Beta apresentava os seguintes saldos:
• Disponibilidades: R$ 12.000,00; • Terrenos: R$ 40.000,00; • Capital Social: R$ 52.000,00.
Em 01/01/2026, a Cia. Alfa adquiriu 100% de participação na Cia. Beta por R$ 90.000,00, que corresponde ao valor justo dessa participação. Na data, foi avaliado que os terrenos tinham valor de mercado de R$ 45.000,00. Além disso, no processo de apropriação do preço pago, foi atribuído à marca da Cia. Beta um valor de R$ 18.000,00. Ainda, foi avaliado que a Cia. Beta possuía empregados bem treinados e com grande capacidade de geração de benefícios futuros.
Assinale a opção que indica o goodwill reconhecido pela Cia. Alfa na data da compra, em seu Balanço Patrimonial, de acordo com a NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS.

Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Perito Contábil |
Q4370143 Contabilidade Geral

Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
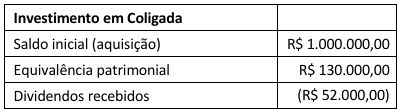

Imagem associada para resolução da questão


Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:

Alternativas
Q4369892 Contabilidade Geral

O auditor Prevídio examina a carteira de investimentos de uma Entidade Fechada de Previdência Complementar. O escopo inclui a validação das premissas utilizadas no registro e na classificação dos ativos e valores mobiliários. O sócio orienta a revisão da capacidade financeira e da intenção de manutenção dos papéis adquiridos pela fundação. O cenário exige de Prevídio o julgamento sobre as reclassificações patrimoniais efetuadas pela administração auditada. A aderência rigorosa aos normativos previne distorções materiais e atesta a fidedignidade da referida carteira.


Sobre o registro e a classificação contábil dos ativos correspondentes a títulos e valores mobiliários, avalie, à luz da resolução CNPC nº 43, de 6 de agosto de 2021, se as seguintes afirmativas estão corretas.


I. A entidade deve registrar obrigatoriamente todos os títulos públicos federais e privados na categoria de títulos mantidos até o vencimento, independentemente do prazo a decorrer da data da aquisição.


II. A entidade pode registrar os títulos públicos federais como mantidos até o vencimento se demonstrar intenção e capacidade financeira de mantê-los e o prazo até o vencimento for igual ou superior a cinco anos.


III. A reclassificação dos títulos públicos federais da categoria de mantidos até o vencimento para títulos para negociação pode ocorrer estritamente por motivo isolado, não usual, não recorrente e não previsto. Está correto o que se afirma em 

Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328008 Contabilidade Geral
Abaixo estão listados os investimentos societários da Ômega S.A. em 31/12/2025:

● Investimento societário na Alfa S.A., composto de 400 ações ordinárias. A Alfa S.A. possui 500 ações ordinárias e 500 ações preferenciais em seu capital social.
● Investimento societário na Beta S.A., composto de 400 ações ordinárias e 800 ações preferenciais. A Beta S.A. possui 1.000 ações ordinárias e 1.000 ações preferenciais em seu capital social.
● Investimento societário na Gama S.A., composto de 200 ações ordinárias e 350 ações preferenciais. A Gama S.A. possui 600 ações ordinárias e 400 ações preferenciais em seu capital social.
● Investimento societário na Delta S.A., composto de 100 ações ordinárias. A Delta S.A. possui 500 ações ordinárias em seu capital social.

Sabe-se que as empresas investidas não são joint ventures nem são mantidas para venda pela Ômega S.A. Para classificar suas empresas investidas como controlada ou coligada, a Ômega S.A. observa exclusivamente seus percentuais de participação societária no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328007 Contabilidade Geral
Em junho de 2025, a Companhia Tau concluiu a negociação para aquisição da totalidade das cotas de capital social da Lambda Ltda. A data formal de aquisição foi definida como 31/07/2025, e o acordo entre as partes previu um pagamento à vista de $ 10.000, contraprestação em duas parcelas de $ 5.000 com vencimento em 360 e 720 dias, e ações emitidas do capital social da Companhia Tau, no valor de $ 30.000, em favor dos antigos cotistas da Lambda Ltda. Em 31/07/2025, o patrimônio líquido da Lambda Ltda. era $ 15.000. Foi contratada uma empresa especializada de consultoria, que fez uma varredura completa dos ativos e passivos da Lambda Ltda. e a posterior mensuração dos valores justos desses ativos e passivos. O laudo emitido, com data de 30/09/2025, apontou que o valor justo bruto dos ativos líquidos da Lambda Ltda. era $ 25.000. O efeito tributário diferido sobre as mais valias é calculado com base em alíquota conjunta do IRPJ/CSLL de 30%. Com base nessas informações e considerando as diretrizes da Norma Brasileira de Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: FADCT Órgão: CONSUD - PR Prova: FADCT - 2026 - CONSUD - PR - Contador |
Q4321142 Contabilidade Geral
A empresa Alfa Participações S.A. adquiriu 40% do capital votante da empresa Beta Industrial S.A., passando a exercer influência significativa sobre as decisões financeiras e operacionais da investida. Em conformidade com a Lei nº 6.404/1976 e os Pronunciamentos Contábeis, a avaliação desse investimento deverá observar o Método da Equivalência Patrimonial (MEP).
Sobre esse método, assinale a alternativa correta.
Alternativas
Q4318878 Contabilidade Geral
Sobre os critérios de avaliação dos ativos dispostos na Lei nº 6.404/1976, é correto afirmar que as aplicações em instrumentos financeiros, inclusive derivativos e, em direitos e títulos de créditos, classificados no ativo circulante ou no realizável a longo prazo, quando destinados à negociação ou disponíveis para venda, serão avaliados pelo 
Alternativas
Q4305665 Contabilidade Geral
No que concerne aos procedimentos de escrituração e avaliação das operações com instrumentos financeiros derivativos, assinale a alternativa correta.
Alternativas
Q4305646 Contabilidade Geral
No que diz respeito ao reconhecimento de perdas no valor recuperável e à constituição de provisões em uma Entidade Fechada de Previdência Complementar (EFPC), assinale a alternativa correta.
Alternativas
Q4250366 Contabilidade Geral

Em relação aos investimentos societários no Brasil, julgue o item seguinte.


A companhia que detiver, direta ou indiretamente, ações que lhe confiram poder de voto sobre a investida em percentual inferior a 20% estará sujeita à avaliação do investimento pelo método de equivalência patrimonial se for demonstrada claramente a existência de influência significativa da companhia sobre a investida.

Alternativas
Q4250365 Contabilidade Geral

Em relação aos investimentos societários no Brasil, julgue o item seguinte.


Os investimentos societários classificados no ativo circulante ou no ativo realizável a longo prazo e destinados à negociação ou disponíveis para venda devem ter o seu valor justo como critério de avaliação contábil, de acordo com a legislação societária.

Alternativas
Q4247787 Contabilidade Geral
O valor do Patrimônio Líquido contabilizado da empresa Secundária S.A., em 31/12/2024, era R$ 70.000.000. Nessa mesma data, o valor justo líquido dos seus ativos e passivos identificáveis foi apurado em R$ 90.000.000, sendo que a diferença entre esse valor e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo contabilizado e o valor justo de um ativo que não era depreciado. A empresa Principal S.A. adquiriu, em 31/12/2024, sessenta por cento (60%) das ações da empresa Secundária S.A. pelo valor de R$ 70.000.000 e passou a deter seu controle. 


Os seguintes eventos afetaram o Patrimônio Líquido da empresa Secundária S.A. no ano de 2025 (valores em reais):


• Lucro líquido apurado pela empresa em 2025.......................10.000.000
• Dividendos distribuídos e pagos em 2025............................... 5.000.000
• Ajuste ao valor justo de instrumentos financeiros avaliados por meio de outros resultatados abrangentes (valor positivo) ............................... 1.200.000
O valor positivo do Resultado de Equivalência Patrimonial evidenciado em 2025 pela empresa Principal S.A., na sua Demonstração do Resultado individual foi, em reais:
Alternativas
Respostas
1: C
2: B
3: D
4: D
5: D
6: B
7: A
8: E
9: A
10: E
11: C
12: A
13: B
14: E
15: B
16: E
17: B
18: C
19: C
20: B