Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Numere as fases da análise de investimento da coluna da direita com base na informação na coluna da esquerda.
1. Investimento de Capital.
2. Investimento em Ativos Financeiros.
( ) Estimativa do fluxo de caixa e do valor residual do investimento.
( ) Estimativa do fluxo de indivíduos.
( ) Determinação do preço da ação.
( ) Consideração do risco dos fluxos de caixa.
( ) Cálculo do valor presente dos dividendos futuros esperados.
Assinale a alternativa que apresenta a numeração correta na coluna da direita, de cima para baixo.
Sobre uma análise de investimento de capital de longo prazo, considere as seguintes afirmativas:
1. O orçamento de capital nesse processo se refere à apuração do custo de capital de longo prazo, no mercado onde se deve investir.
2. Os projetos de investimento podem ser classificados em independentes, dependentes e mutuamente excludentes.
3. O cálculo do valor presente dos dividendos futuros esperados da ação é uma das fases da análise de investimento de capital.
4. Entre as informações que o analista de investimento de capital deve ter está a necessidade de conhecer a vida econômica do projeto, o custo do capital e o retorno exigido.
Assinale a alternativa correta.
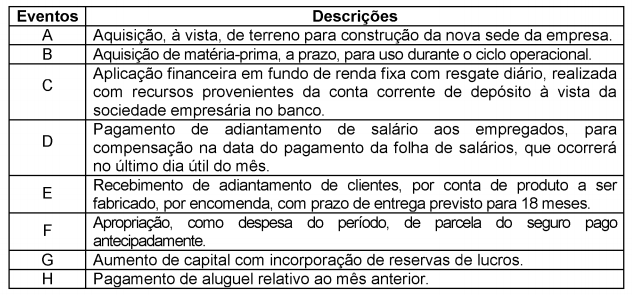 Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.
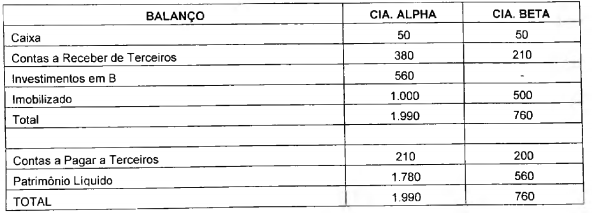
A aplicação dos princípios e procedimentos de Consolidação das Demonstrações Contábeis, nos Balanços apresentados, determina que o valor total do ATIVO CONSOLIDADO é igual a:
A prefeitura de Recife fez a doação de um barco de pesca com sonar para que a Ostra Nordestina S/A, uma empresa experiente no ramo de fazendas marinhas, iniciasse o cultivo de três espécies de molusco: a ostra gigante do pacífico; o mexilhão verde; e a vôngole pirata. Até que esteja em condições de colheita, a ostra gigante do pacífico precisa de 24 meses para se desenvolver. Por sua vez, o mexilhão verde e a vôngole pirata ficam prontas para colheita em 60 dias. A prefeitura de Recife condicionou a doação à contratação de mão de obra local para instalação da fazenda marinha da Ostra Nordestina S/A. Além da colheita na fazenda marinha, a Ostra Nordestina S/A também atua na pesca de lagosta lunática em águas internacionais, que independe de licença governamental.
Considerando-se que a taxa de câmbio utilizada para converter um dólar em real, em 30/11/2013, era de R$2,40 e, em 31/12/2013 era de R$2,45, é CORRETO afirmar que
No balanço patrimonial de uma entidade, os investimentos em coligadas ou em controladas, e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum, serão avaliados pelo método da(do) ___________ , de acordo com as seguintes normas:
I. o valor do patrimônio líquido da coligada ou da controlada será determinado com base em balanço patrimonial ou balancete de verificação levantado, com observância das normas da Lei n.º 6.404/76, na mesma data, ou até _____________ dias, no máximo, antes da data do balanço da companhia; no valor de patrimônio líquido, não serão computados os resultados não realizados decorrentes de negócios com a companhia, ou com outras sociedades coligadas à companhia, ou por ela controladas;
II. o valor do investimento será determinado mediante a aplicação, sobre o valor de patrimônio líquido referido no número anterior, da porcentagem de participação no capital da coligada ou controlada;
III. a diferença entre o valor do investimento, de acordo com o número II, e o custo de aquisição corrigido monetariamente, somente será registrada como resultado do exercício.
I. sessenta por cento das ações com direito a voto da Cia. B;
II. vinte por cento das ações sem direito a voto da Cia. C;
III. dez por cento das ações com direito a voto na Cia. D;
IV. vinte e cinco por cento das ações com direito a voto da Cia. E.
Constatou também que, desconsiderando o investimento em que era controladora, a Cia. A detinha influência significativa apenas na Cia. C e na Cia. E.
Ao examinar se tais participações societárias estavam mensuradas corretamente, o auditor verificou que a entidade auditada adotou os procedimentos recomendados pelas normas brasileiras de contabilidade. Portanto, foram avaliadas pelo método da equivalência patrimonial as participações societárias:

 Conheça nossos planos