Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.275 questões

Q2290057 Contabilidade Geral
Caso 3

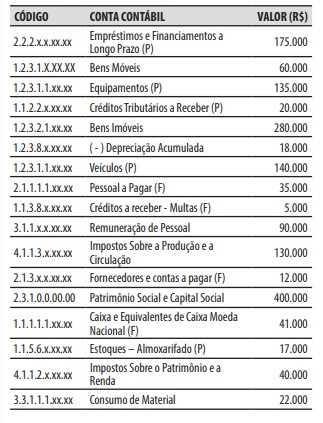
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um ente da federação em 30/11/2022.


Durante o mês de dezembro de 2022, ocorreram somente as seguintes operações, que foram corretamente registradas:

1. Arrecadação e recolhimento da receita tributária, já previamente lançada, no valor de R$ 15.000.

2. Empenho, liquidação e pagamento da despesa com material de expediente, no valor de R$ 12.000. Os materiais adquiridos foram registrados na conta contábil “Estoques – Almoxarifado (P)”.

3. Empenho, liquidação e pagamento da despesa com pessoal, no valor de R$ 20.000.

4. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

5. Reconhecimento da depreciação do período, no valor de R$ 2.000.
A respeito das operações ocorridas durante o mês de dezembro de 2022, é correto afirmar que:
Alternativas
Q2290056 Contabilidade Geral
Caso 3

Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um ente da federação em 30/11/2022.


Durante o mês de dezembro de 2022, ocorreram somente as seguintes operações, que foram corretamente registradas:

1. Arrecadação e recolhimento da receita tributária, já previamente lançada, no valor de R$ 15.000.

2. Empenho, liquidação e pagamento da despesa com material de expediente, no valor de R$ 12.000. Os materiais adquiridos foram registrados na conta contábil “Estoques – Almoxarifado (P)”.

3. Empenho, liquidação e pagamento da despesa com pessoal, no valor de R$ 20.000.

4. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

5. Reconhecimento da depreciação do período, no valor de R$ 2.000.
Em 31/12/2022, na demonstração das variações patrimoniais, o valor do resultado patrimonial do exercício foi de:
Alternativas
Q2290043 Contabilidade Geral
No balanço patrimonial, os elementos do ativo serão avaliados segundo os seguintes critérios:
1. Os direitos classificados no imobilizado, pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
2. Os direitos classificados no intangível, pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.
3. Os elementos do ativo decorrentes de operações de longo prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
4. As aplicações em instrumentos financeiros, inclusive derivativos, pelo valor do passivo correspondente, tendo como limite total o valor das reservas de capital.
Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q2288908 Contabilidade Geral
Tendo em vista que, de acordo com o pronunciamento CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, os elementos das demonstrações contábeis são: ativos, passivos, patrimônio líquido, receitas e despesas, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No conceito de Ativo, recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. ( ) Direitos sobre o Patrimônio Líquido são direitos sobre a participação residual nos ativos da entidade após a dedução de todos os seus passivos. ( ) No conceito de Passivo, a obrigação é o dever ou responsabilidade que a entidade tem a capacidade prática de evitar. ( ) Receitas e despesas de contribuições de detentores de direitos sobre o patrimônio são Receitas; distribuições a detentores de direitos sobre o patrimônio não são Despesas.
A sequência está correta em 
Alternativas
Q2288906 Contabilidade Geral
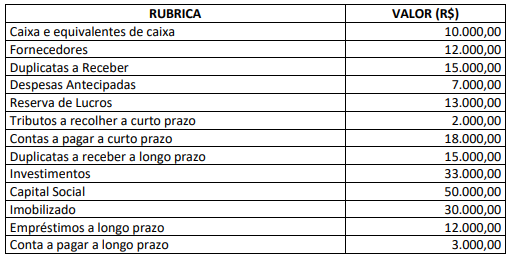
Determinada entidade empresária apresentou as seguintes informações em seu Balanço Patrimonial ao final do ano de X1: 


Imagem associada para resolução da questão


Com base apenas nestas informações, podemos afirmar que o valor total 
Alternativas
Q2288594 Contabilidade Geral
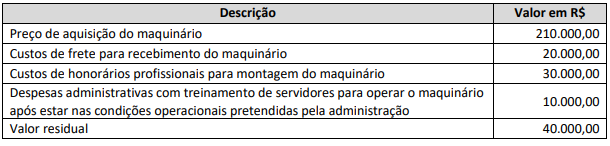
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), em consonância com a Norma Brasileira de Contabilidade (NBC TSP) 07 – Ativo Imobilizado, estabelece os tratamentos contábeis para o ativo imobilizado das entidades do setor público, para que os usuários das demonstrações contábeis possam analisar informações consistentes sobre este item do ativo não circulante. O Conselho Regional de Contabilidade do Estado do Rio de Janeiro pretende adquirir um maquinário e quer analisar qual o efeito da depreciação, empregando o método das cotas constantes. Sabe-se que a vida útil do bem é de quatro anos e que:

Imagem associada para resolução da questão


Considerando as informações anteriores, qual o valor líquido contábil ao final do segundo ano, considerando o cálculo da depreciação pelo método das cotas constantes? 
Alternativas
Q2288592 Contabilidade Geral
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), em consonância com a Norma Brasileira de Contabilidade (NBC TSP) 08 – Ativo Intangível, estabelece os tratamentos contábeis para o ativo intangível das entidades do setor público, de forma que os usuários das demonstrações contábeis possam analisar informações consistentes acerca deste item do ativo não circulante. O Conselho Regional de Contabilidade do Estado do Rio de Janeiro deseja adquirir separadamente um ativo intangível. O gestor do CRC-RJ chamou o contador geral e o questionou sobre o custo do ativo intangível quando adquirido separadamente. O contador respondeu corretamente que o custo de um ativo intangível adquirido separadamente deverá incluir:
Alternativas
Q2288582 Contabilidade Geral
Pressupõe-se que os dividendos propostos pela administração de uma sociedade anônima de capital aberto sempre serão pagos; afinal, pagar dividendos aos acionistas é bom para os negócios, por duas razões básicas: a primeira é que os investidores em ações procuram comprar de empresas que dão lucro e pagam dividendos aos sócios; a segunda é que ações de companhias que pagam bons dividendos são mais procuradas na bolsa de valores e, quanto maior a procura, melhor o preço. Quanto mais valorizadas, maiores serão as captações de recursos no mercado de valores mobiliários. Uma empresa pode auferir lucro no final de um exercício social e não ter dinheiro suficiente para pagar os dividendos aos acionistas. Diante de talsituação, sobre o que a empresa deverá fazer se decidir não pagar os dividendos, analise as afirmativas a seguir. 

I. Informar o fato em assembleia geral. II. Encaminhar carta à Comissão de Valores Mobiliários (CVM), justificando a decisão do não pagamento. III. Registrar os lucros não distribuídos em uma reserva especial. IV. Dispensar o pagamento futuro dos lucros não distribuídos, pois deixam de ser obrigatórios.
Está correto o que se afirma apenas em
Alternativas
Q2288579 Contabilidade Geral
Considere que determinado banco, entidade de capital aberto S/A, foi inaugurado em 10 de janeiro de 20X1 por dois sócios – cada um injetando R$ 2.500.000,00. O capital da empresa foi aberto na bolsa de valores em novembro de 20X5. No final de 20X6, o comitê de administração do banco resolveu conceder títulos de partes beneficiárias aos sócios – cada um com direito de receber 5% de participação nos lucros do banco. Sabe-se que somente eles têm títulos de partes beneficiárias. Tendo em vista que o lucro líquido do banco no final de 20X6 foi de R$ 5.102.387,45, o correto valor da reserva de partes beneficiárias que será registrada no patrimônio líquido do banco é:
Alternativas
Q2288578 Contabilidade Geral
Uma certa empresa decidiu pagar juros sobre o capital próprio a seus sócios, mas somente àqueles que têm ações ordinárias. Os demais, detentores de ações preferenciais, receberão somente dividendos. Para tanto, a companhia considerou o seguinte cálculo para pagamento no final do ano de 20X2:
• Total do patrimônio líquido no final do ano de 20X1     R$ 1.752.968,30 • Taxa de juros de mercado                                             8,55% • Taxa de juros de longo prazo                                        6,56% • Média das taxas de mercado e de longo prazo            7,56%
Podemos afirmar que o valor a ser pago aos sócios, a título de juros sobre o capital próprio, é:
Alternativas
Q2288575 Contabilidade Geral
No final do exercício social, o resultado líquido do período é reconhecido no patrimônio líquido da empresa, visto que o lucro será destinado a seus proprietários. Caso contabilize prejuízo, ele também será destinado aos proprietários, para que assumam a perda ocorrida no exercício. Na existência de lucro, o montante obrigatoriamente será destinado à constituição de algumas reservas. Considerando o exposto, analise os possíveis tipos de reservas de lucros a seguir. 
I. Reserva legal. II. Reserva estatutária. III. Reserva para contingências. IV. Reserva de capital.
Está correto o que se afirma apenas em 
Alternativas
Q2288334 Contabilidade Geral
A recolocação de ações em tesouraria será registrada a 
Alternativas
Q2288330 Contabilidade Geral
O custo dos estoques será considerado irrecuperável, no caso de
Alternativas
Q2287917 Contabilidade Geral
A Cia. Rosa apresentava os seguintes saldos em seu balanço patrimonial em 31/12/2022: Disponibilidades: R$ 30.000,00; Despesas a pagar em fevereiro de 2023: R$ 10.000,00; Capital Social: R$ 20.000,00. Em janeiro de 2023, a Cia. Rosa adquiriu estoque para revenda, por R$ 15.000,00, para pagamento em julho de 2023. Sobre o efeito da compra nos indicadores de liquidez da empresa, é possível afirmar que
Alternativas
Q2287916 Contabilidade Geral
Em 01/01/2017, determinada editora adquiriu os direitos autorais de um livro ao longo de 25 anos por R$ 50.000,00. Em 31/12/2021, através de uma pesquisa de mercado, a editora constatou que os direitos autorais somente irão trazer benefícios durante 10 anos a partir desta data. Assinale a despesa anual de amortização dos direitos autorais em 31/12/2022, considerando que a editora emprega o método da linha reta para amortizar os seus ativos intangíveis. 
Alternativas
Q2287915 Contabilidade Geral
Certo escritório de contabilidade adquiriu novos computadores para os seus funcionários. O escritório incorreu em R$ 2.000,00 a título de testes para verificar se os computadores estavam funcionando corretamente, avaliando se o seu desempenho técnico e físico é capaz de ser usado no fornecimento dos serviços propostos e para fins administrativos. Os gastos com os testes devem ser contabilizados nas demonstrações contábeis do escritório como:
Alternativas
Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285794 Contabilidade Geral

A respeito da contabilidade societária, julgue o item.


As reservas de capital são recebimentos dos sócios ou de terceiros, lançados diretamente no patrimônio líquido, e não resultam da prestação de serviços ou da venda de produtos.

Alternativas
Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285784 Contabilidade Geral

Quanto à contabilidade gerencial, julgue o item.


Em épocas inflacionárias, diante da perspectiva de valorização (real) dos estoques, a empresa será induzida a antecipar suas compras, desde que compensável com o custo de oportunidade para o financiamento desses ativos.


Alternativas
Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285778 Contabilidade Geral

Acerca da contabilidade geral, julgue o item.


Considerem‑se os seguintes elementos:

A – ativo;

P – passivo;

PL – patrimônio líquido; e

CT – capitais de terceiros.


Nesse caso, é correto afirmar que os indicadores PL/CT, A/CT e P/CT são mais sensíveis à evidenciação do aumento do endividamento que CT/PL.


Alternativas
Q2285335 Contabilidade Geral
Dentre os conceitos apresentados a seguir, necessários na abordagem ao tema gestão e controle de patrimônio, assinale a alternativa incorreta.
Alternativas
Respostas
3281: A
3282: D
3283: A
3284: D
3285: A
3286: C
3287: B
3288: C
3289: A
3290: B
3291: C
3292: D
3293: B
3294: A
3295: B
3296: C
3297: C
3298: C
3299: E
3300: C