Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Acerca da capitalização de encargos financeiros, julgue o item a seguir.
Uma empresa deve suspender a capitalização de custos de
empréstimos quando houver um atraso temporário necessário
ao processo de conclusão do ativo para seu uso.
Acerca da capitalização de encargos financeiros, julgue o item a seguir.
As receitas financeiras ganhas com recursos de empréstimos
para obtenção de um ativo qualificável devem ser deduzidas
dos custos dos empréstimos incorridos.
Com relação à destinação do resultado de sociedades anônimas, julgue o item que se segue.
A destinação de lucros para constituição de reserva estatutária
poderá interferir no valor do dividendo obrigatório a ser
distribuído.
Com relação aos critérios de avaliação de ativos e passivos de companhias abertas, julgue o próximo item.
A avaliação de ativos intangíveis pelo método de custo requer
que, após o seu reconhecimento inicial, um ativo intangível
com vida útil definida tenha o seu custo deduzido da
amortização acumulada, devendo o processo de amortização
ser iniciado a partir do momento em que o ativo é adquirido,
cessando somente quando da sua baixa definitiva.
Com relação aos critérios de avaliação de ativos e passivos de companhias abertas, julgue o próximo item.
A avaliação de investimentos em controladas deve ser feita
pelo método da equivalência patrimonial, que estabelece o
reconhecimento inicial desses investimentos pelo custo,
devendo o seu valor contábil ser aumentado ou diminuído
para contemplar a participação do investidor nos lucros ou
prejuízos auferidos pela investida.
Com relação aos critérios de avaliação de ativos e passivos de companhias abertas, julgue o próximo item.
As provisões passivas devem ser avaliadas pela estimativa
mais conservadora dos recursos a serem desembolsados para
liquidar a obrigação presente na data do seu vencimento.
Com relação aos critérios de avaliação de ativos e passivos de companhias abertas, julgue o próximo item.
As entidades podem valer-se do valor de custo ou do valor
realizável líquido para a avaliação dos seus estoques de
mercadorias, devendo escolher, dos dois valores, o menor.
Julgue o item subsequente, relativo à apresentação das demonstrações contábeis de companhias abertas.
Na demonstração do resultado abrangente, os ajustes de
avaliação patrimonial devem ser contemplados no valor do
resultado líquido do período.
Julgue o item subsequente, relativo à apresentação das demonstrações contábeis de companhias abertas.
O empréstimo obtido com liquidação prevista para o período
de até doze meses após a data do balanço deve ser
classificado no passivo circulante, mesmo que o prazo
original para a liquidação da operação tenha sido
estabelecido para um período superior a doze meses após a
data do balanço.
Julgue o item a seguir, em relação à auditoria de itens do balanço regulados pela legislação societária brasileira, às empresas públicas e à governança corporativa.
Deve ser considerada irregularidade a existência, no balanço
patrimonial, de um instrumento financeiro com avaliação
obtida a partir de cálculos matemáticos ou estatísticos para a
definição do seu valor justo.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
Ao final de cada exercício civil, deve ser levantado o balanço
patrimonial do respectivo período.
Nesse contexto, considerando a distribuição de dividendos, qual foi o valor efetivamente creditado na rubrica de Reserva para Investimentos?
Durante um período específico, a Firma S. A. registrou os seguintes saldos em suas contas contábeis:
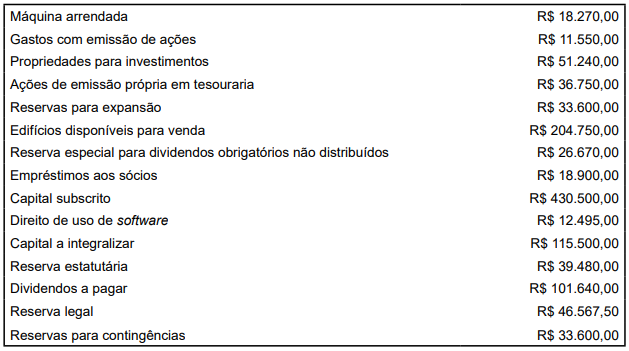
Com base somente nas informações fornecidas, o valor total do Patrimônio Líquido da Firma S. A. é igual a
Com base nessas informações, qual lançamento contábil a empresa Maior S. A. deve efetuar para o encerramento do exercício de 2022?
Nesse contexto, assinale a alternativa correta.
Considerando-se as informações apresentadas, o valor do ágio divulgado no balanço patrimonial consolidado da empresa ABC em 1º de dezembro de 2023 é de:
(1) a máquina sofreu deterioração permanente de seu valor operacional, e
(2) R$ 200.000 é uma estimativa do valor esperado para ser recuperado pelo uso da máquina. O valor justo da máquina é R$ 160.000.
Considerando-se as informações apresentadas no balanço patrimonial de 31 de dezembro de 2026, a máquina deve ser divulgada com um valor contábil de:
Custo do veículo R$ 50.000;
Vida útil estimada 5 anos;
Vida útil estimada 100.000 quilômetros;
Valor residual estimado R$ 10.000;
Quilômetros reais percorridos em 2018 = 30.000, em 2019 = 20.000, e em 2020 = 15.000.
Considerando-se somente as informações apresentadas e que nenhuma estimativa foi alterada durante a vida útil do ativo, a despesa de depreciação de 2020 para o veículo usando o método da soma dos dígitos foi de:
Custo histórico R$ 100.000;
Custo de substituição R$ 70.000;
Valor realizável líquido R$ 90.000;
Valor realizável líquido mais uma margem de lucro normal R$ 98.000;
Valor justo R$ 95.000.
Considerando-se as informações apresentadas, o valor que a empresa deve mensurar no estoque no Balanço Patrimonial é de:
Julgue o item abaixo.
A meta de obtenção de resultados primários visa
estabilizar a relação PIB/dívida, de modo a permitir o
pagamento do principal e dos juros e, assim, eliminar
a necessidade de rolar as dívidas.

 Conheça nossos planos