Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


As demonstrações contábeis e os regimes de escrituração fornecem a base informacional para a apuração de tributos. Considerando a contabilidade aplicada, analise as afirmativas a seguir.
I.O balanço patrimonial evidencia, em dado momento, a situação patrimonial da entidade, com a apresentação ordenada dos elementos do ativo, do passivo e do patrimônio líquido.
II.O regime de competência registra as receitas e as despesas nos períodos a que se referem, ainda que o recebimento ou o pagamento ocorra em momento diverso.
III.A demonstração do resultado do exercício apresenta os saldos de caixa e equivalentes ao final do período, segregados conforme as atividades operacionais, de investimento e de financiamento.
Está correto o que se afirma em:
Ao final do exercício, uma entidade apresentou os seguintes saldos contábeis:
• Caixa e equivalentes de caixa: R$ 50.000,00;
• Clientes a receber: R$ 70.000,00;
• Estoques: R$ 110.000,00;
• Aluguéis pagos antecipadamente: R$ 24.000,00;
• Máquinas e equipamentos: R$ 180.000,00;
• Fornecedores a pagar: R$ 65.000,00;
• Empréstimos bancários: R$ 90.000,00;
• Tributos a recolher: R$ 18.000,00;
• Adiantamentos recebidos de clientes: R$ 31.000,00.
Com base na equação fundamental do patrimônio, o valor do patrimônio líquido da entidade é:
- Foi considerado incobrável o valor de R$ 3.500,00 do cliente Alfredo. - Foi considerado incobrável o valor de R$ 1.500,00 do cliente Bruno. - Foram recebidos R$ 5.000,00, do valor total das dívidas do cliente Carlos, cujo valor registrado estimado para perda era de 20% da sua dívida. -Venda a prazo de R$ 350.000,00, com custos incorridos em R$ 150.000,00. -Foram recebidos R$ 25.000,00, que haviam sido considerados incobráveis há três anos. - Recebimento de clientes com dívidas a prazo no valor de 80.000,00.
Sabe-se que, no início de X1, o saldo das contas a receber e da PECLD eram, respectivamente, R$ 580.000,00 e R$ 11.600,00. Ainda, a empresa estima como perda o valor de 2% do saldo do contas a receber ao final de cada período. Com base nos eventos ocorridos no período, qual será o saldo final das PECLD ao final do ano de X1?
Sabe-se que a diferença entre o ativo e o passivo exigível recebe o nome de situação liquida. O ativo, também denominado "patrimônio bruto", representa o aspecto positivo do patrimônio. Já o passivo exigivel expressa o aspecto negativo patrimonial, indicando as dívidas ou obrigações do titular do patrimônio. Desse modo, coloque F (falso) ou V (verdadeiro) nas afirmativas abaixo, assinalando a seguir a opção correta.
() O ativo pode ter valor positivo, nulo ou negativo. Não pode, porém, ter valor menor que o Passivo.
() A situação líquida pode ter valor positivo, nulo ou negativo.
() O ativo pode ser maior ou igual à situação líquida, mas não pode ser menor que esta.
() O passivo exigivel pode ser maior, igual ou menor que a situação líquida.
() O valor máximo que a situação líquida pode ter é o do ativo.
Analise as seguintes contas e seus respectivos saldos:
- Veículo - R$ 10.000,00; - Caixa - R$ 5.000,00; - Fornecedores - R$ 7.500,00; - Ações em tesouraria - R$ 1.000,00; - Reserva de lucros - R$ 2.500,00; - Capital integralizado - R$ 1.000,00; - Banco conta movimento - R$ 3.000,00; e - Salários a pagar - R$ 1.500,00.
Com base nessas informações, valor do somatório das contas de ativo é de:
Em 31/12/2025, a entrada de benefícios econômicos associada a esse ativo era considerada provável no longo prazo, e seu valor era material.
Nessa situação, em 31/12/2025, o referido ativo contingente deve ser
Para tanto, analisou a incidência da correção monetária sobre as seguintes contas do ativo constantes do Balanço Patrimonial:
I. Caixa;
II. Estoque;
III. Terrenos.
Considerando as regras aplicáveis à correção monetária integral, a atualização monetária deve ser aplicada ao(s) ativo(s)
O estoque era formado por 200 unidades do produto X, originalmente vendidas por R$ 80 cada.
Em razão da necessidade de liberar espaço em seu depósito para a introdução de um novo produto a partir de fevereiro, a entidade reduziu o preço de venda do produto X para R$ 40 por unidade.
Em janeiro de 2026, foram vendidas 170 unidades desse produto, à vista, pelo novo preço.
Considerando as informações apresentadas, ao comparar o patrimônio líquido da entidade em janeiro de 2026 com o mês anterior, verifica-se que ele
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao elaborar o balanço patrimonial, uma companhia que tenha readquirido ações de sua própria emissão para posterior alienação classificou essas ações em tesouraria no ativo circulante, sob o argumento de que havia intenção de revendê‑las no curto prazo e que, por representarem recurso econômico controlado pela entidade capaz de gerar entrada futura de caixa, atendiam à definição de ativo. Nesse caso, é correto afirmar que o referido procedimento foi adequado.
No processo de análise dos lançamentos contábeis da empresa S. E. F. Ltda., o contador identifica que a empresa possui um ativo não circulante de R$ 500.000,00 e adquiriu uma licença de uso de software de Enterprise Resource Planning (ERP) pelo valor de R$ 200.000,00, com vigência contratual de 60 meses. Constatou-se que o contribuinte realizou o reconhecimento integral do montante como despesa operacional no ano da aquisição, levando a resultado negativo no período.
À luz das Normas Brasileiras de Contabilidade e da Lei nº 6.404/76, o tratamento adequado e o fundamento que se aplicam ao caso são de que
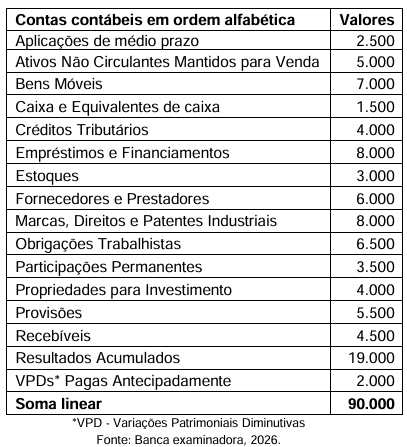
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:

 Conheça nossos planos