Questões de Concurso
Sobre receita pública em administração financeira e orçamentária
Foram encontradas 2.196 questões


- Receita tributária: R$ 4.000.000,00.
- Receita financeira (juros): R$ 300.000,00.
- Receita com alienação de bens: R$ 100.000,00.
- Despesa com pessoal: R$ 2.800.000,00.
- Despesa com serviços de terceiros: R$ 900.000,00.
- Despesa financeira: R$ 400.000,00.
Com base nos dados apresentados, o Resultado Primário apurado pelo Ente Público foi de:
Internet: <portaldatransparencia.gov.br> (com adaptações).
Acerca das receitas públicas, assinale a opção correta.
Analise as informações a seguir, relativas à execução da receita de uma entidade pública:

De acordo exclusivamente com as informações expostas, as receitas orçamentárias correntes somam, em reais:
Os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário, ou ingressos extraorçamentários, quando representam apenas entradas compensatórias.
Representa um exemplo de ingresso extraorçamentário o recebimento de valor referente à:
Um órgão previdenciário estadual apresentou o seguinte Balanço Orçamentário em 31/12/2023 (valores em milhares de reais):
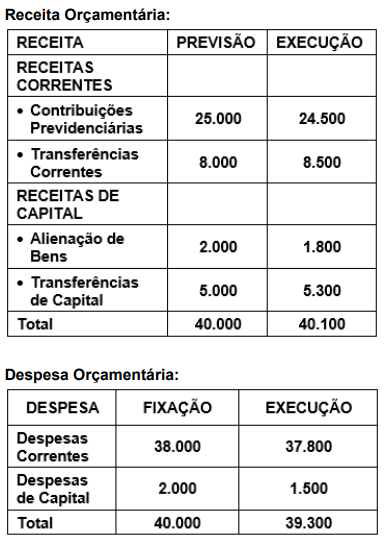
Com base nas informações apresentadas, o órgão previdenciário apurou, em termos orçamentários e em milhares de reais:
I. O mecanismo de classificação por fontes ou destinações de recursos se aplica tanto as receitas orçamentárias efetivas quanto as não efetivas.
II. Os recursos legalmente vinculados à finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, obrigatoriamente no mesmo exercício em que tiver ocorrido sua arrecadação.
III. O controle das disponibilidades financeiras por fonte ou destinação de recursos deve ser feito desde a elaboração do orçamento até a sua execução, incluindo o ingresso, o comprometimento e a saída dos recursos orçamentários.
Está correto o que se afirma apenas em
I.O planejamento orçamentário é composto pelo PPA, LDO e LOA, conforme o art. 165 da CF/88. O PPA define diretrizes, objetivos e metas de governo para quatro anos (§1º); a LDO estabelece metas e prioridades, orienta a LOA e dispõe sobre alterações tributárias (§2º); e a LOA estima receitas e fixa despesas, abrangendo orçamentos fiscal, de investimento e da seguridade social (§5º).
II.As receitas públicas classificam-se em correntes (tributos, contribuições, receitas patrimoniais, industriais, de serviços e transferências correntes) e de capital (operações de crédito, alienação de bens, amortização de empréstimos e transferências de capital), conforme art. 11 da Lei nº 4.320/64, observando princípios como legalidade, anterioridade e não vinculação de impostos, salvo exceções constitucionais.
III.As despesas públicas dividem-se em correntes (custeio e transferências correntes) e de capital (investimentos, inversões financeiras e transferências de capital), conforme art. 12 da Lei nº 4.320/64, devendo observar os estágios de empenho, liquidação e pagamento (arts. 58 a 70), assegurando controle e transparência.
Está correto o que se afirma em:
I.A receita orçamentária é reconhecida segundo o regime de caixa no momento da arrecadação, quando ocorre o efetivo ingresso de recursos financeiros nos cofres públicos, independentemente do momento em que ocorreu o fato gerador da obrigação tributária ou contratual que originou aquele ingresso de recursos.
II.A despesa orçamentária é reconhecida segundo o regime de competência integral, sendo registrada no momento em que ocorre o fato gerador da obrigação de pagamento, ainda que não tenha havido o empenho, a liquidação ou o pagamento dos valores correspondentes àquela obrigação assumida pela administração pública.
III.A despesa orçamentária é considerada executada no estágio da liquidação, segundo o regime de competência, quando é verificado o direito adquirido pelo credor com base nos documentos comprobatórios do fornecimento efetivo do bem ou da prestação efetiva do serviço contratado pela administração pública.
Está correto o que se afirma em:
1. IPTU e ISS arrecadados no ano;
2. Taxas de licenciamento urbano;
3. Contribuições de melhoria relacionadas a obras públicas;
4. Empréstimos obtidos junto a instituições financeiras;
5. Venda de um imóvel pertencente ao município.
Com base na Lei Federal nº 4.320/1964, assinale a alternativa que apresenta corretamente a classificação dessas receitas.
I.A classificação das receitas por identificador de resultado reconhece as receitas financeiras como aquelas não inclusas no cálculo do resultado primário do Governo Federal.
II.Receitas de capital são os ingressos de recursos oriundos das atividades operacionais, sendo origem dos recursos que financiam o investimento público.
III.Receitas intraorçamentárias não constituem novas entradas de recursos, mas apenas remanejamento entre órgãos.
É correto o que se afirma em:

 Conheça nossos planos