Questões de Concurso
Nível médio
Foram encontradas 718.455 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343410
Legislação de Trânsito
Em um cruzamento não sinalizado, dois veículos de igual
categoria se aproximam simultaneamente de vias que se
interceptam, e os condutores precisam definir quem tem
a preferência de passagem, sem que exista qualquer
indicação de agente, semáforo ou placa. Diante desse
cenário, assinale a alternativa CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343409
Legislação de Trânsito
As placas de sinalização vertical se distinguem pela
forma geométrica e pelas cores, elementos que
permitem ao condutor identificar de imediato se está
diante de uma imposição, de um alerta ou de uma
informação. Quanto à correspondência entre forma e
função, assinale a alternativa CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343408
Legislação de Trânsito
Ao alcançar um veículo mais lento em movimento numa
via de mão dupla, o condutor precisa realizar a manobra
de ultrapassagem observando o lado correto e as cautelas exigidas pelas normas gerais de circulação.
Quanto a essa manobra, assinale a alternativa
CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343407
Legislação de Trânsito
A legislação de trânsito trata a formação de condutores e
de cidadãos conscientes como uma dimensão
permanente, e atribui a responsabilidade por essa
formação aos órgãos que integram a estrutura de gestão
do trânsito no País. Quanto a essa previsão, assinale a
alternativa CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343406
Legislação de Trânsito
Em uma via local urbana desprovida de placa que fixe o
limite de velocidade, o órgão de trânsito com
circunscrição sobre a via precisa que os condutores
observem a velocidade máxima definida pela própria
legislação para esse tipo de via. Nesse caso, assinale a
alternativa CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343405
Legislação de Trânsito
A legislação de trânsito estabelece um conjunto de
conceitos que diferencia as vias conforme a sua
localização e o tipo de revestimento do pavimento, o que
produz efeitos práticos sobre a fiscalização e sobre os
limites de velocidade. Considerando essas definições
técnicas, assinale a alternativa CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343404
Legislação de Trânsito
O sistema de infrações de trânsito organiza as condutas
em quatro categorias de gravidade e atribui a cada uma
delas um número específico de pontos no prontuário do
condutor. Quanto à graduação da gravidade e à
pontuação correspondente, assinale a alternativa
CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Balneário Rincão - SC
Prova:
Unesc - 2026 - Câmara de Balneário Rincão - SC - Motorista |
Q4343403
Legislação de Trânsito
Em uma via urbana desprovida de ciclovia, ciclofaixa ou
acostamento, um ciclista precisa se posicionar
corretamente na pista de rolamento para circular em
segurança e em conformidade com as normas de
trânsito. Nessas condições, assinale a alternativa
CORRETA, de acordo com o Código de Trânsito
Brasileiro.
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343072
Ética na Administração Pública
Um Fiscal de Tributos foi designado para examinar a regularidade fiscal de uma empresa cuja escrituração contábil é realizada pelo
escritório de seu cônjuge. Embora não seja sócio da empresa fiscalizada, o servidor reconhece que o resultado do procedimento
pode repercutir nos interesses profissionais e econômicos de sua família.
Diante dessa situação, a conduta compatível com a ética pública e com os princípios que regem a Administração Pública consiste em
Diante dessa situação, a conduta compatível com a ética pública e com os princípios que regem a Administração Pública consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343071
Contabilidade Pública
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos
examinou os seguintes registros:
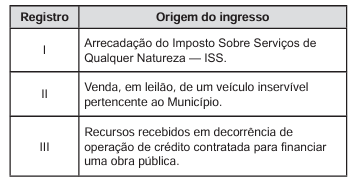
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343070
Direito Administrativo
Durante uma fiscalização realizada em estabelecimento comercial, um agente municipal, no exercício de suas funções, manuseou
inadequadamente o sistema elétrico do local e interrompeu o funcionamento dos equipamentos de refrigeração. A falha provocou a
perda de mercadorias armazenadas, gerando prejuízo comprovado ao proprietário.
Ao solicitar indenização, o comerciante foi informado de que deveria processar diretamente o agente e demonstrar previamente a culpa pessoal do servidor para obter a reparação.
Considerando a responsabilidade civil do Estado prevista na Constituição Federal, essa orientação é
Ao solicitar indenização, o comerciante foi informado de que deveria processar diretamente o agente e demonstrar previamente a culpa pessoal do servidor para obter a reparação.
Considerando a responsabilidade civil do Estado prevista na Constituição Federal, essa orientação é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343069
Direito Administrativo
A legislação municipal condiciona a emissão de licença de funcionamento para determinada atividade à apresentação prévia
de certificado de segurança. Apesar dessa exigência, um servidor expediu a licença para uma empresa que não possuía nem
apresentou o documento obrigatório.
Poucos dias depois, a Administração identificou a irregularidade. Como a licença já havia permitido o início da atividade, a autoridade responsável propôs revogá-la por razões de conveniência administrativa, sem instaurar procedimento para ouvir a empresa.
Nesse caso, a providência juridicamente adequada consiste em
Poucos dias depois, a Administração identificou a irregularidade. Como a licença já havia permitido o início da atividade, a autoridade responsável propôs revogá-la por razões de conveniência administrativa, sem instaurar procedimento para ouvir a empresa.
Nesse caso, a providência juridicamente adequada consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343068
Direito Administrativo
Ao julgar uma impugnação apresentada contra auto de infração tributária, a autoridade municipal proferiu a seguinte decisão:
“O auto de infração possui presunção de legitimidade. Por essa razão, deixo de analisar os documentos apresentados pelo contribuinte e indefiro a produção da prova contábil requerida. Mantenho integralmente a autuação, sendo desnecessário examinar individualmente os argumentos da defesa.”
Considerando os princípios aplicáveis ao processo administrativo tributário, essa decisão é
“O auto de infração possui presunção de legitimidade. Por essa razão, deixo de analisar os documentos apresentados pelo contribuinte e indefiro a produção da prova contábil requerida. Mantenho integralmente a autuação, sendo desnecessário examinar individualmente os argumentos da defesa.”
Considerando os princípios aplicáveis ao processo administrativo tributário, essa decisão é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343067
Legislação Federal
Durante uma auditoria fiscal, o Município obteve informações
sobre o faturamento, as operações e a situação financeira de
determinada empresa. Antes da conclusão do procedimento,
foram apresentados três pedidos de acesso aos dados:
Pedido I: um veículo de comunicação solicitou cópias das declarações e dos documentos financeiros da empresa para produzir uma reportagem sobre a arrecadação municipal.
Pedido II: uma autoridade judicial requisitou informações específicas para instruir processo sob sua responsabilidade.
Pedido III: a Administração Tributária estadual solicitou dados relacionados à fiscalização de tributo de sua competência, no âmbito de procedimento regularmente instaurado e com fundamento em convênio de cooperação e intercâmbio de informações.
De acordo com o Código Tributário Nacional, a autoridade municipal deverá
Pedido I: um veículo de comunicação solicitou cópias das declarações e dos documentos financeiros da empresa para produzir uma reportagem sobre a arrecadação municipal.
Pedido II: uma autoridade judicial requisitou informações específicas para instruir processo sob sua responsabilidade.
Pedido III: a Administração Tributária estadual solicitou dados relacionados à fiscalização de tributo de sua competência, no âmbito de procedimento regularmente instaurado e com fundamento em convênio de cooperação e intercâmbio de informações.
De acordo com o Código Tributário Nacional, a autoridade municipal deverá
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343066
Direito Administrativo
A legislação municipal exige licença para o funcionamento
de estabelecimentos que armazenem produtos inflamáveis.
Durante uma fiscalização, o agente competente constatou que
determinada empresa exercia essa atividade sem a licença
exigida.
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343065
Direito Tributário
Ao revisar processos administrativos tributários, um fiscal
encontrou as seguintes situações:
Processo I: o contribuinte quitou integralmente o crédito tributário dentro do prazo estabelecido.
Processo II: com fundamento em lei municipal, a autoridade competente concedeu remissão de crédito tributário já constituído, em razão da comprovada situação econômica do sujeito passivo.
Processo III: uma lei municipal concedeu anistia relativa a penalidades decorrentes de infrações cometidas antes de sua vigência, sem alcançar atos praticados com dolo, fraude ou simulação.
A classificação correta dos efeitos produzidos nos processos I, II e III é
Processo I: o contribuinte quitou integralmente o crédito tributário dentro do prazo estabelecido.
Processo II: com fundamento em lei municipal, a autoridade competente concedeu remissão de crédito tributário já constituído, em razão da comprovada situação econômica do sujeito passivo.
Processo III: uma lei municipal concedeu anistia relativa a penalidades decorrentes de infrações cometidas antes de sua vigência, sem alcançar atos praticados com dolo, fraude ou simulação.
A classificação correta dos efeitos produzidos nos processos I, II e III é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343064
Direito Tributário
Uma empresa foi notificada de lançamento complementar de
ISS decorrente de fiscalização municipal. Dentro do prazo
previsto na legislação do processo administrativo tributário,
apresentou impugnação fundamentada contra o lançamento.
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343063
Direito Tributário
Durante uma capacitação, fiscais municipais analisaram três
procedimentos de constituição de créditos tributários:
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343062
Direito Tributário
Carlos e Renata são coproprietários, em partes iguais, de um
terreno urbano. A legislação municipal identifica os proprietários
como contribuintes do IPTU. Após o vencimento do imposto,
nenhum pagamento foi realizado, e a Administração Tributária
exigiu de Carlos a quitação integral do débito.
Carlos contestou a cobrança, alegando que:
1. poderia responder somente por metade do imposto;
2. a outra metade deveria ser exigida diretamente de Renata;
3. o Município deveria cobrar primeiro da coproprietária antes de exigir dele qualquer valor adicional.
De acordo com as regras de solidariedade estabelecidas pelo Código Tributário Nacional, a autoridade fiscal deverá concluir que
Carlos contestou a cobrança, alegando que:
1. poderia responder somente por metade do imposto;
2. a outra metade deveria ser exigida diretamente de Renata;
3. o Município deveria cobrar primeiro da coproprietária antes de exigir dele qualquer valor adicional.
De acordo com as regras de solidariedade estabelecidas pelo Código Tributário Nacional, a autoridade fiscal deverá concluir que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343061
Direito Tributário
Uma lei municipal concedeu isenção de ISS a determinadas
entidades culturais, sem dispensá-las da entrega anual de
declaração eletrônica com informações sobre os serviços
prestados.
Uma entidade regularmente reconhecida como beneficiária da isenção deixou de apresentar a declaração no prazo estabelecido. Ao ser autuada, alegou que o benefício afastava tanto o pagamento do imposto quanto o cumprimento de qualquer dever relacionado a ele.
De acordo com o Código Tributário Nacional, essa alegação é
Uma entidade regularmente reconhecida como beneficiária da isenção deixou de apresentar a declaração no prazo estabelecido. Ao ser autuada, alegou que o benefício afastava tanto o pagamento do imposto quanto o cumprimento de qualquer dever relacionado a ele.
De acordo com o Código Tributário Nacional, essa alegação é

 Conheça nossos planos