Questões de Concurso
Para analista - contabilidade
Foram encontradas 5.136 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Um ente público apresentou as seguintes informações em seu Balanço Financeiro referente ao exercício de 2024:
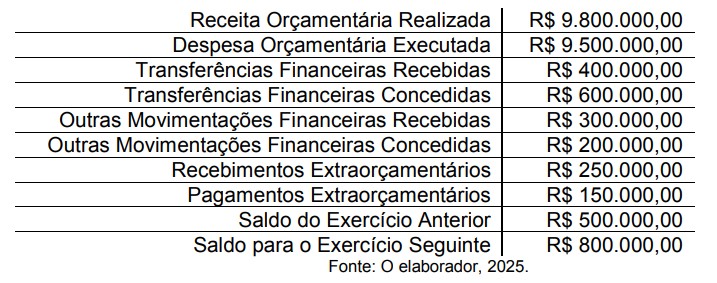
Com base nessas informações, o Resultado Financeiro do Exercício de 2024 foi de
O município de Chocolate apresentou, em seu Balanço Orçamentário de 2024, os seguintes dados:
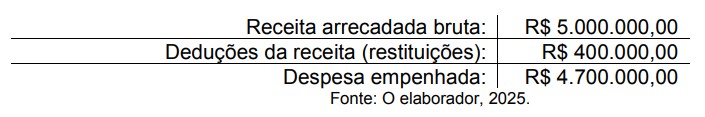
Com base no MCASP, o resultado orçamentário foi
Analise as afirmativas a seguir, relativas aos princípios orçamentários previstos na Constituição da República Federativa do Brasil (1988) e na Lei n.º 4.320/1964.
I- O princípio da unidade, previsto no art. 2º da Lei n.º 4.320/1964, determina que cada ente federativo deve aprovar apenas uma LOA, que englobe o orçamento fiscal, o da seguridade social e o de investimentos das estatais, sendo vedada a aprovação de mais de uma LOA na mesma esfera de governo.
II- O princípio da anualidade, estabelecido no art. 34 da Lei n.º 4.320/1964, define que o exercício financeiro tem início em 1º de janeiro e término em 31 de dezembro, podendo, no entanto, a LOA prever a execução de receitas e despesas referentes a mais de um exercício, desde que autorizado pelo Legislativo.
III- O princípio da não vinculação, previsto no art. 167, IV, da Constituição da República Federativa do Brasil (1988), veda a destinação de receita de impostos a órgão, fundo ou despesa específica, mas admite exceções constitucionais.
Está(ão) CORRETA(S) a(s) afirmativa(s)
Observe a colunas A e B do quadro a seguir:
Coluna A: Demonstrações contábeis aplicadas ao setor público
1- Balanço patrimonial 2- Balanço orçamentário 3- Balanço financeiro 4- Demonstração das variações patrimoniais
Coluna B: Descrição das demonstrações contábeis
( ) Apresenta as alterações verificadas no patrimônio líquido e indica o resultado patrimonial líquido.
( ) Apresenta os ativos, os passivos e o patrimônio líquido do ente público, além das contas de compensação.
( ) Apresenta as receitas e despesas previstas em confronto com as realizadas.
( ) Demonstra a receita e despesa orçamentárias, os recebimentos e pagamentos extraorçamentários, mais os saldos em espécie.
Enumere a coluna B, de modo que haja uma relação correta entre a descrição das demonstrações contábeis e o nome das demonstrações (coluna A). Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Em decorrência da sua diligência e zelo em organizar e conferir documentos e relatórios que são instrumentos de transparência fiscal, um servidor foi designado para organizar os anexos que compõem o Relatório de Gestão Fiscal (RGF) relativos ao último quadrimestre de um dado exercício. Além dos anexos que são publicados em todos os quadrimestres, o servidor corretamente acrescentou o demonstrativo da(s):
Câmara Municipal de Belo Horizonte/MG – Contador (Instituto Consulplan – 2024).
Assinale a afirmativa correta sobre os créditos adicionais.
Câmara Municipal de Belo Horizonte/MG – Contador (Instituto Consulplan – 2024).
Assinale a afirmativa correta sobre o orçamento governamental.
Considere que um empenho classificado como global tenha sido cancelado em decorrência de descumprimento de obrigação pelo fornecedor durante o último mês do mandato de determinado prefeito. A esse respeito, julgue os seguintes itens.
I - A motivação dada para o cancelamento do empenho é válida.
II - O cancelamento do empenho tem fundamento na conveniência administrativa.
III - No último mês do mandato de prefeito, é válido empenho em valor superior a um duodécimo da despesa prevista no orçamento vigente.
Assinale a opção correta.
Conselho Federal de Contabilidade (CFC) - Exame de Suficiência nº 1/2025.
A Lei Orçamentária Anual de cada ente federado deverá conter todas as receitas e despesas de todos os Poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público. Esse princípio orçamentário é denominado:
I – O servidor público não pode ser responsabilizado administrativa, civil e penalmente pelo mesmo fato, sob pena de configurar dupla/tripla punição.
II – É possível a propositura de ação regressiva contra o servidor que, no exercício de suas funções, causar dano a terceiro.
III – A obrigação de reparar o dano causado pelo servidor pode estender-se aos seus sucessores, até o limite do valor da herança recebida.
IV - A responsabilidade administrativa resulta de ato omissivo ou comissivo praticado no desempenho do cargo ou função.
Com base nas afirmativas, assinale a alternativa correta:

 Conheça nossos planos