Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 2.480 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q444862
Auditoria
A auditoria de demonstrações contábeis é executada por um auditor. Esse, ao verificar as demonstrações contábeis de uma empresa, deve considerar que, EXCETO:
Q444861
Auditoria
As assertivas a seguir referem-se à documentação de auditoria.
I. A documentação de auditoria fornece evidências de que a auditoria está em conformidade com as normas de auditoria.
II. É necessário que o auditor documente todos os assuntos considerados ou todos os julgamentos profissionais exercidos na auditoria.
III. A existência de carta de contratação assinada no arquivo de auditoria demonstra que o auditor e a administração concordaram com os termos do trabalho de auditoria, ou, quando apropriado, junto aos responsáveis pela governança.
IV. O relatório do auditor que contém opinião com ressalva demonstra que o auditor cumpriu o requisito de expressar opinião com ressalva sob as circunstâncias especificadas nas normas.
Assinale a alternativa CORRETA.
Q444860
Auditoria
Os princípios fundamentais de ética profissional relevantes para o auditor quando da condução de auditoria de demonstrações contábeis estão implícitos no Código de Ética Profissional do Contabilista e na NBC PA 01, que trata do controle de qualidade. Esses princípios são:
Q444859
Auditoria
Risco de auditoria é a possibilidade de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante. A análise dos riscos de auditoria deve ser feita na fase de planejamento dos trabalhos, incluindo nessa análise as assertivas apresentadas a seguir:
( ) Avaliar os riscos de auditoria e a identificação de áreas importantes da entidade, quer pelo volume de transações, quer pela complexidade de suas atividades.
( ) Considerar as demonstrações contábeis tomadas no seu conjunto, bem como as atividades, qualidade da administração, avaliação do sistema contábil e de controles internos e situação econômica e financeira da entidade.
( ) Considerar o saldo das contas ou natureza e o volume das transações.
( ) Avaliar as comparações e as análises dos resultados financeiros da entidade com dados históricos e/ou projetados.
Considerando “F” para as falsas e “V” para as verdadeiras a sequência correta é:
Q444858
Contabilidade Geral
Os itens:
1º- O objetivo da elaboração e divulgação de relatório contábil-financeiro.
2º - As características qualitativas da informação contábil-financeira útil.
3º - A definição, o reconhecimento e a mensuração dos elementos a partir dos quais as demonstrações contábeis são elaboradas e
4º - Os conceitos de capital e de manutenção de capital.
são parte integrante
Q444857
Contabilidade Geral
No caso de um arrendamento mercantil financeiro, a sua contabilização deve ser feita
Q444856
Contabilidade Geral
De acordo com a Lei 6.404/1976 (e posteriores alterações) e do Pronunciamento Técnico CPC 26– Apresentação das Demonstrações Contábeis - assinale a alternativa totalmente CORRETA sobre a DMPL - Demonstração das Mutações do Patrimônio Líquido.
Q444855
Contabilidade Geral
A Lei 6.404/1976 estabelece que a DRE - Demonstração do Resultado do Exercício - deve ser apresentada de forma dedutiva, apresentando as operações realizadas pela empresa durante o exercício social, de forma a destacar o resultado líquido do período. De acordo com a Lei societária, assinale a alternativa totalmente CORRETA
Q444854
Contabilidade Geral
O Princípio do custo histórico como base de valor corresponde à afirmativa:
Q444853
Contabilidade Geral
Uma empresa comercial registrou as seguintes transações em um determinado mês:
- Integralização do Capital pelos sócios: R$ 20.000,00 no banco; R$ 30.000,00 em produtos para revenda – Estoque; e R$ 100.000,00 em máquinas e equipamentos.
- Venda de mercadorias a prazo, no valor de R$ 40.000,00.
- Realização de um empréstimo bancário, no valor de R$ 50.000,00.
- Pagamento antecipado a um fornecedor, no valor de R$ 20.000,00.
Sendo que o valor total da mercadoria é R$ 60.000,00 e que o restante do pagamento será efetuado no momento da entrega da mercadoria no mês seguinte.
Considerando as transações ocorridas neste mês, é CORRETO afirmar que ocorreu
Q444852
Contabilidade Geral
O regime normal de cálculo e recolhimento do ICMS consiste no recolhimento da diferença encontrada entre o débito e o crédito do imposto. É totalmente CORRETO inferir que quando a empresa
Q444851
Contabilidade Geral
Sobre a consolidação das demonstrações contábeis, de acordo com a Lei das Sociedades por Ações e do Pronunciamento Técnico CPC 36 – Demonstrações Contábeis Consolidadas - é totalmente CORRETO afirmar que
Q444850
Contabilidade Geral
A Demonstração do Fluxo de Caixa (DFC) não era obrigatória no Brasil até a publicação da Lei 11.638/07, exceto em casos específicos. De acordo com a modificação da Legislação Societária brasileira, Lei 6.404/76, é totalmente CORRETO afirmar que
Q444849
Contabilidade Geral
Uma empresa comercial mantém controle permanente de estoque e o avalia pelo método UEPS. O estoque final de mercadorias em 30 de abril de 2012 era de 120 unidades avaliadas ao custo unitário de R$ 30,00. Abstrai-se a incidência de tributos sobre as operações. Em maio de 2012, a empresa realizou os seguintes movimentos de compra e venda de mercadorias:
04/05 — compra à vista de 100 unidades ao preço unitário de R$ 25,00.
15/05 — compra à vista de 80 unidades pelo valor total de R$ 1.600,00.
18/05 — venda à vista de 200 unidades pelo valor total de R$ 6.200,00.
Com base nas informações, é CORRETO afirmar que a empresa obteve um lucro bruto de
04/05 — compra à vista de 100 unidades ao preço unitário de R$ 25,00.
15/05 — compra à vista de 80 unidades pelo valor total de R$ 1.600,00.
18/05 — venda à vista de 200 unidades pelo valor total de R$ 6.200,00.
Com base nas informações, é CORRETO afirmar que a empresa obteve um lucro bruto de
Q444848
Contabilidade Geral
Considere exclusivamente o lançamento a seguir (sem data e histórico):
D – Banco
D – Encargos financeiros a transcorrer
C – Duplicata Descontada
A alternativa que melhor representa essa informação é:
D – Banco
D – Encargos financeiros a transcorrer
C – Duplicata Descontada
A alternativa que melhor representa essa informação é:
Q444847
Contabilidade Geral
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial, em 31 de dezembro de 2011.
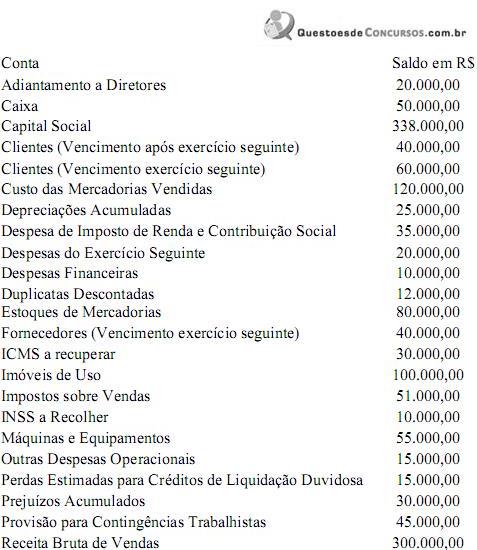
Assinale a alternativa CORRETA que expressa o valor do ativo não circulante.
Assinale a alternativa CORRETA que expressa o valor do ativo não circulante.
Q444846
Contabilidade Geral
Considere as assertivas a seguir, em relação às notas explicativas.
( ) Devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
( ) Devem divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
( ) Devem fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Considerando a utilização de F para falsa e V para verdadeira, a sequência correta será:
Q444845
Contabilidade Geral
A seguir são apresentadas três assertivas que se referem à Demonstração do Valor Adicionado.
I. Despesas com remuneração direta com pessoal e insumos adquiridos de terceiros são itens da distribuição da riqueza criada.
II. Evidencia a riqueza gerada no exercício social.
III. Os valores adicionados recebidos em transferência de terceiros compreendem o resultado de equivalência patrimonial, as receitas financeiras e outras receitas.
Assinale a afirmativa CORRETA.
Q444844
Contabilidade Geral
Uma empresa adquiriu uma máquina à vista no valor de R$ 100.000,00, com incidência de ICMS no valor de R$ 17.000,00. O valor do conhecimento do frete é de R$ 1.000,00, que será pago no mês seguinte. Ainda, foram gastos com instalação para colocar a máquina em funcionamento mais R$ 2.000,00, pagos à vista. De acordo com essas informações, o valor registrado na conta máquina é
Ano: 2012
Banca:
FMP Concursos
Órgão:
PROCEMPA
Prova:
FMP Concursos - 2012 - PROCEMPA - Analista de Redes Computacionais |
Q444565
Português
Texto associado
Cair do cavalo
Todo mundo um dia cai do cavalo, alguns literalmente inclusive. Cair do cavalo é perder o equilíbrio e o movimento ao mesmo tempo. É bater com toda a força no chão e em seguida ficar prostrado, incapaz de planejar o próximo movimento. Cair do cavalo dói não apenas pelo impacto em si, mas porque nos arranca do conforto da rotina. Paranoicos, hipocondríacos, precavidos, todo mundo cai do cavalo do mesmo jeito, ou seja, sem aviso prévio. E ninguém consegue evitar a perplexidade e a indignação ao verificar, na própria pele, um dos fatos mais banais da existência: coisas dão errado.
De volta à terra firme, quando já não há dúvida de que, enfim, sobrevivemos, cada pessoa elabora o sofrimento da forma que pode e sabe. Alguns naufragam na autopiedade, outros veem suas forças exauridas pelo próprio esforço de enfrentar a tormenta. Muitos sentem a necessidade de extrair sentido do sofrimento, atribuindo algum propósito à experiência e propondo a si mesmos uma espécie de jogo do (des)contente: sofri, mas aprendi. (Foi o caso, por exemplo, de Reynaldo Gianecchini, que em todas as entrevistas depois do fim do tratamento do câncer fez questão de falar sobre o lado transcendente da doença.) Há aqueles, porém, em que o sofrimento apenas acentua traços de personalidade que já existiam: o egoísta torna-se intratável, o tímido recolhe-se ainda mais, o extrovertido abusa da grandiloquência. (Lula, na primeira grande entrevista depois do fim do tratamento, falou da doença com a mesma ênfase barroca que usa para florear todos os assuntos, da economia internacional às derrotas do Corinthians: “Se eu perdesse a voz, estaria morto” ou “Estava recebendo uma Hiroshima dentro de mim”.)
O ensaísta francês Michel de Montaigne (1533-1592) também caiu do cavalo - concreta e metaforicamente - e essa experiência foi determinante para tudo o que ele viria a produzir depois. A tese é apresentada na deliciosa biografia do filósofo lançada há pouco no Brasil: Como Viver - Uma biografia em uma pergunta e vinte tentativas de respostas, da escritora inglesa Sarah Bakewell. O acidente quase fatal, sustenta a autora, ajudou Montaigne a desencanar das preocupações com o futuro e prestar mais atenção no presente e nele mesmo. Seus magníficos Ensaios, escritos nos 20 anos seguintes ao acidente, nada mais são do que a tentativa de ficar alerta às próprias sensações e experiências e buscar a paz de espírito - o “como viver” do título.
Para Montaigne, a vida é aquilo que acontece quando estamos fazendo outros planos, e nossa atenção tem que estar o tempo todo sendo reorientada para onde ela deveria estar: aqui e agora. Cair do cavalo pode ser inevitável, mas prestar atenção na paisagem é o que faz o passeio valer a pena.
LAITANO, Claudia. In: Zero Hora, Porto Alegre, 7 de abril de 2012, p. 2
Considere as afirmativas abaixo.
I) No período De volta à terra firme, quando já não há dúvida de que, enfim, sobrevivemos, cada pessoa elabora o sofrimento da forma que pode e sabe. há uma oração que está na função de complemento nominal.
II) No segmento Para Montaigne, a vida é aquilo que acontece quando estamos fazendo outros planos há uma oração que está na função de adjunto adverbial de tempo.
III) No segmento e essa experiência foi determinante para tudo o que ele viria a produzir depois a última oração tem como termo antecedente um pronome demonstrativo.
IV) No segmento Muitos sentem a necessidade de extrair sentido do sofrimento, atribuindo algum propósito à experiência e propondo a si mesmos uma espécie de jogo do (des)contente: há três orações reduzidas, e duas delas exemplificam uma situação de paralelismo sintático.

 Conheça nossos planos