Questões de Concurso
Comentadas sobre princípio da irretroatividade em direito tributário
Foram encontradas 164 questões


Q235203
Direito Tributário
No que concerne a capacidade tributária, fato gerador e irretroatividade da lei tributária, assinale a opção correta.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-ES
Prova:
CESPE - 2011 - AL-ES - Procurador - conhecimentos específicos |
Q207708
Direito Tributário
Considerando que seja editada lei que, além de reduzir o percentual de multas incidentes sobre os débitos tributários — inclusive no que se refere à sonegação e fraude para se obter redução tributária —, reduza pela metade os juros moratórios e a alíquota incidente sobre a operação de circulação de mercadoria, assinale a opção correta.
Q203993
Direito Tributário
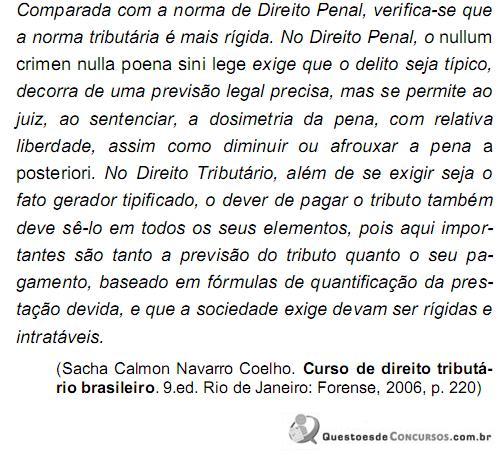
O texto acima está se referindo ao princípio explícito da
Q202478
Direito Tributário
Dispõe o art. 144, do CTN que “o lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente, ainda que posteriormente modificada ou revogada”. Esta regra legal encontra fundamento de validade no princípio constitucional da
Ano: 2011
Banca:
INSTITUTO CIDADES
Órgão:
DPE-AM
Prova:
INSTITUTO CIDADES - 2011 - DPE-AM - Defensor Público |
Q200589
Direito Tributário
Em relação às Limitações Constitucionais ao Poder de Tributar, indique a opção VERDADEIRA:
Ano: 2011
Banca:
FUMARC
Órgão:
Prefeitura de Nova Lima - MG
Prova:
FUMARC - 2011 - Prefeitura de Nova Lima - MG - Procurador Municipal |
Q200500
Direito Tributário
Analise a seguinte afirmação: “Não basta, no Direito Tributário, a razoável equivalência entre o fato e a hipótese legal caracterizadora dos modelos abertos; exige-se, rigorosamente, o preciso amoldamento do fato ao tipo legalmente definido. É que, na espécie, o modelo legal é cerrado, fechado, não ensejando dilargamento pelo aplicador da lei, o que confere à preservação de garantias e direitos prestigiados pela Constituição.” (BARRETO, Aires F., Curso de Direito Tributário Municipal, São Paulo: Saraiva, 2009, p. 30)
O trecho acima se refere ao princípio da
O trecho acima se refere ao princípio da
Q479739
Direito Tributário
Sobre as limitações constitucionais do poder de tributar, é INCORRETO afirmar que
Q319569
Direito Tributário
É princípio tributário não expressamente previsto na Consti tuição Federal/88:
Q92815
Direito Tributário
Texto associado
Julgue os itens seguintes, relativos à legislação tributária.
Em obediência ao princípio da irretroatividade, a lei tributária, ao entrar em vigor, aplica-se imediatamente aos fatos geradores futuros, mas não aos pendentes e pretéritos.
Q78077
Direito Tributário
Quanto aos princípios constitucionais tributários, assinale a alternativa que trata do princípio da irretroatividade tributária:
Q77948
Direito Tributário
Sobre vigência e aplicação da legislação tributária, com base nas disposições constitucionais e no Código Tributário Nacional, é correto afirmar:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Analista Financeiro - Parte II |
Q67884
Direito Tributário
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
1. instituir ou majorar tributos sem que a lei o estabeleça.
2. cobrar imposto sobre o patrimônio e a renda com base em lei anterior à data inicial do exercício financeiro a que corresponda.
3. estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais.
4. cobrar imposto sobre o patrimônio, a renda ou os serviços uns dos outros e de templos de qualquer culto.
Assinale a alternativa que indica todas as afirmativas corretas.
1. instituir ou majorar tributos sem que a lei o estabeleça.
2. cobrar imposto sobre o patrimônio e a renda com base em lei anterior à data inicial do exercício financeiro a que corresponda.
3. estabelecer limitações ao tráfego, no território nacional, de pessoas ou mercadorias, por meio de tributos interestaduais ou intermunicipais.
4. cobrar imposto sobre o patrimônio, a renda ou os serviços uns dos outros e de templos de qualquer culto.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
EMBASA
Prova:
CESPE - 2010 - EMBASA - Analista de Saneamento - Advogado |
Q27538
Direito Tributário
Texto associado
Julgue os itens que se seguem, acerca do direito tributário
brasileiro.
brasileiro.
Considere que o fato gerador do imposto sobre serviços de um município tenha ocorrido em janeiro de 2009, e que no mês seguinte tenha sido publicada lei instituindo novos critérios de apuração do imposto, ampliando os poderes de investigação das autoridades administrativas desse município. Nesse caso, em decorrência do princípio da irretroatividade da lei tributária, a lei nova não se aplica ao fato gerador ocorrido em janeiro de 2009.
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Prova 2 |
Q41042
Direito Tributário
Da verificação de que o lançamento é o procedimento administrativo destinado a constituir o crédito tributário e que o lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente, ainda que posteriormente modificada ou revogada, é possível identificar o cumprimento do princípio constitucional da
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 |
Q22413
Direito Tributário
Entre outras limitações ao poder de tributar, que possuem os entes políticos, temos a de cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado. Sobre essa limitação, analise os itens a seguir, classifi cando-os como verdadeiros ou falsos. Depois, escolha a opção que seja adequada às suas respostas:
I. a irretroatividade da lei tributária vem preservar o passado da atribuição de novos efeitos tributários, reforçando a própria garantia da legalidade, porquanto resulta na exigência de lei prévia, evidenciando-se como instrumento de otimização da segurança jurídica ao prover uma maior certeza do direito;
II. o Supremo Tribunal Federal tem como referência, para análise da irretroatividade, o aspecto temporal da hipótese de incidência, ou seja, o momento apontado pela lei como sendo aquele em que se deve considerar ocorrido o fato gerador;
III. a mesma lei que rege o fato é também a única apta a reger os efeitos que ele desencadeia, como a sujeição passiva, extensão da responsabilidade, base de cálculo, alíquotas, deduções, compensações e correção monetária, por exemplo;
IV. a lei instituidora ou majoradora de tributos tem de ser, como regra, prospectiva; admite-se, porém, a sua retroatividade imprópria.
I. a irretroatividade da lei tributária vem preservar o passado da atribuição de novos efeitos tributários, reforçando a própria garantia da legalidade, porquanto resulta na exigência de lei prévia, evidenciando-se como instrumento de otimização da segurança jurídica ao prover uma maior certeza do direito;
II. o Supremo Tribunal Federal tem como referência, para análise da irretroatividade, o aspecto temporal da hipótese de incidência, ou seja, o momento apontado pela lei como sendo aquele em que se deve considerar ocorrido o fato gerador;
III. a mesma lei que rege o fato é também a única apta a reger os efeitos que ele desencadeia, como a sujeição passiva, extensão da responsabilidade, base de cálculo, alíquotas, deduções, compensações e correção monetária, por exemplo;
IV. a lei instituidora ou majoradora de tributos tem de ser, como regra, prospectiva; admite-se, porém, a sua retroatividade imprópria.
Ano: 2008
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2008 - TCE-MT - Auditor Substituto de Conselheiro |
Q1642439
Direito Tributário
Quanto à legalidade e à irretroatividade tributárias:
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Direito |
Q288060
Direito Tributário
A doutrina reconhece como princípios tributários implícitos “aqueles que não estão expressamente previstos na Constituição, mas resultam do sistema federativo por ela adotado ou de princípios gerais de direito tributário”. (ROSA Jr., Luiz Emygdio F., Manual de Direito Financeiro e Direito Tributário. Rio de Janeiro. Renovar).
Sob essa ótica, constitui princípio tributário implícito o(a)
Sob essa ótica, constitui princípio tributário implícito o(a)
Q45817
Direito Tributário
Assinale a afirmativa correta.
Q31303
Direito Tributário
Com base nos Princípios Constitucionais Tributários, analise as afirmativas a seguir:
I. A vedação que impede a União, os Estados, o DF e os Municípios de exigir ou aumentar tributo sem lei que o estabeleça consagra o princípio da legalidade tributária.
II. O princípio da irretroatividade tributária veda a cobrança de tributo no mesmo exercício financeiro em que tenha sido publicada a lei que o instituiu ou majorou.
III. O princípio da uniformidade geográfica admite excepcionalmente que sejam concedidos incentivos fiscais destinados a promover o equilíbrio do desenvolvimento socioeconômico entre as diferentes regiões do país.
Assinale:
I. A vedação que impede a União, os Estados, o DF e os Municípios de exigir ou aumentar tributo sem lei que o estabeleça consagra o princípio da legalidade tributária.
II. O princípio da irretroatividade tributária veda a cobrança de tributo no mesmo exercício financeiro em que tenha sido publicada a lei que o instituiu ou majorou.
III. O princípio da uniformidade geográfica admite excepcionalmente que sejam concedidos incentivos fiscais destinados a promover o equilíbrio do desenvolvimento socioeconômico entre as diferentes regiões do país.
Assinale:
Ano: 2007
Banca:
FCC
Órgão:
Câmara dos Deputados
Prova:
FCC - 2007 - Câmara dos Deputados - Analista Legislativo - Contador |
Q2257746
Direito Tributário
Quando a Constituição Federal dispõe que “é vedado à
União, aos Estados, ao Distrito Federal e aos Municípios
cobrar tributos em relação a fatos geradores ocorridos
antes do início da vigência da lei que os houver instituído
ou aumentado” está consagrando o princípio da

 Conheça nossos planos