Questões de Concurso
Comentadas sobre irpf e irpj em direito tributário
Foram encontradas 590 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111358
Direito Tributário
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
No caso da tributação do imposto de renda de pessoa física, a pessoa jurídica empregadora deverá efetuar a retenção do imposto devido diretamente na fonte e, posteriormente, fazer o recolhimento aos cofres públicos, o que significa que esse constitui um imposto indireto, em face da possibilidade de recolhimento por terceiro não contribuinte.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105555
Direito Tributário
O Demonstrativo de Apuração de Contribuições Sociais (DACON) foi instituído em substituição ao Demonstrativo de Apuração da Contribuição para o PIS/PASEP não cumulativo (DAPIS) e visa a informar ao Fisco como foi realizada a apuração do PIS e da COFINS. Com base nesse contexto, analise os elementos a seguir.
I – Pessoas jurídicas imunes e isentas do IRPJ, cuja soma dos valores mensais das contribuições para o PIS/PASEP e da COFINS apurados seja superior a R$ 10.000,00.
II – Consórcios de empregadores.
III – Fundos mútuos de investimento mobiliário, sujeitos às normas do BACEN ou da CVM.
Está(ão) dispensado(s) de apresentação do DACON APENAS o(s) elemento(s) contido(s) em
I – Pessoas jurídicas imunes e isentas do IRPJ, cuja soma dos valores mensais das contribuições para o PIS/PASEP e da COFINS apurados seja superior a R$ 10.000,00.
II – Consórcios de empregadores.
III – Fundos mútuos de investimento mobiliário, sujeitos às normas do BACEN ou da CVM.
Está(ão) dispensado(s) de apresentação do DACON APENAS o(s) elemento(s) contido(s) em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105552
Direito Tributário
“A aquisição da disponibilidade econômica ou jurídica da renda ou proventos de qualquer natureza”, sob o enfoque do imposto de renda, caracteriza o conceito de
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105266
Direito Tributário
Uma Companhia tributada pelo IRPJ com base no lucro real anual apresentou os seguintes dados no seu Livro de Apuração do Lucro Real, em R$:
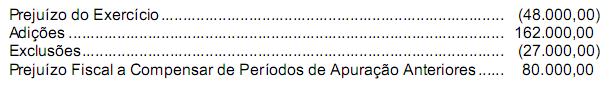
A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,
A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103689
Direito Tributário
Texto associado
À luz da legislação do imposto de renda retido na fonte, julgue os
itens que se seguem.
itens que se seguem.
Se uma fonte pagadora tiver assumido o ônus do imposto devido pelo beneficiário, à alíquota de 10% sobre rendimento de R$ 9.000,00, o beneficiário, para compensar o imposto na declaração, deverá oferecer à tributação o valor de R$ 10.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103688
Direito Tributário
Texto associado
À luz da legislação do imposto de renda retido na fonte, julgue os
itens que se seguem.
itens que se seguem.
Se a fonte pagadora de rendimento a pessoa física não tiver efetuado o desconto do imposto de renda devido, e se o rendimento estiver sujeito ao ajuste na declaração anual, a responsabilidade do beneficiário pelo recolhimento se estenderá exclusivamente até a data da entrega tempestiva da declaração.
Ano: 2011
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2011 - SEPLAG-DF - Auditor Fiscal de Atividades Urbanas - Transportes |
Q95500
Direito Tributário
Um empresário do Distrito Federal (DF) vendeu uma mercadoria para outra unidade da Federação. Nesse caso, esse contribuinte, se não for inscrito no cadastro fiscal do Governo do DF, estará sujeito ao pagamento de que espécie de tributo de competência do DF pela operação realizada?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88244
Direito Tributário
O Decreto nº 3.000/99, conhecido na prática por RIR/99, estabelece, em seu art. 1º , que:
“O Imposto sobre a Renda e Proventos de Qualquer Natureza será cobrado e fiscalizado de conformidade com o disposto neste Decreto.”
Ao contemplar a cobrança do Imposto Renda sobre toda e qualquer forma de renda e provento, nos limites da Lei, o artigo está contemplando o critério da
“O Imposto sobre a Renda e Proventos de Qualquer Natureza será cobrado e fiscalizado de conformidade com o disposto neste Decreto.”
Ao contemplar a cobrança do Imposto Renda sobre toda e qualquer forma de renda e provento, nos limites da Lei, o artigo está contemplando o critério da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88042
Direito Tributário
No exercício da prestação de serviços, alguns tipos de impostos, como IR e ISS, podem ser retidos na fonte, ou seja, no ato do pagamento pelo serviço prestado será retido o valor devido de imposto conforme previsto em lei.
A retenção do ISS é realizada quando o(s)
A retenção do ISS é realizada quando o(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88040
Direito Tributário
Uma das formas de arrecadação de tributos utilizada pelos governos federal e estaduais é a substituição tributária, que passa à empresa contribuinte a responsabilidade do pagamento do imposto devido pelo cliente. Essa forma de arrecadação acontece na cobrança do
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88036
Direito Tributário
A contribuição para o Programa de Integração Social (PIS) é devida às pessoas jurídicas de direito privado e às que lhe são equiparadas pela legislação do Imposto de Renda, dentre outras. Nesse caso de incidência, a base de cálculo dessa contribuição é a
Q87858
Direito Tributário
A regra da anterioridade, que veda cobrar tributos no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou, NÃO se aplica
Ano: 2010
Banca:
IV - UFG
Órgão:
Prefeitura de Aparecida de Goiânia - GO
Prova:
CS-UFG - 2010 - Prefeitura de Aparecida de Goiânia - GO - Procurador do Município |
Q495200
Direito Tributário
Dentre os recursos públicos de que dispõem as pessoas políticas (União, Estados, Distrito Federal e Municípios) têm-se como primacial à sua autonomia financeira as receitas públicas derivadas tributárias. O constituinte se ocupou de determinar o repasse obrigatório aos Municípios de parte das receitas arrecadadas pela União, relativamente aos seguintes tributos federais:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Profissional Júnior - Ciências Contábeis |
Q493044
Direito Tributário
Texto associado
Determinada empresa comercial apurou, no ano anterior, receitas totais inferiores a R$ 48 milhões. Para o próximo ano, projeta as seguintes operações:

Considere os seguintes dados:
I - a empresa projeta comprar no ano todas as mercadorias que serão vendidas;
II - os custos e as despesas são dedutíveis na apuração do lucro real e da base de cálculo da contribuição social;
III - alíquotas de PIS e COFINS:
no regime de apuração pelo Lucro Presumido: PIS = 0,65%; COFINS = 3%;
no regime de apuração pelo Lucro Real: PIS = 1,65%; COFINS = 7,6%;
IV - fatores para cálculo do Lucro presumido:
operações com mercadorias: Imposto de renda = 8%; Contribuição social = 12%;
operações com serviços: Imposto de renda = 32%; Contribuição social = 32%;
V - alíquotas do Imposto de renda e Contribuição social tanto para Lucro real quanto para Lucro presumido: Imposto de
renda = 25%; Contribuição social = 9%
Importante: Aplicar a alíquota do Imposto de Renda sobre o Lucro presumido ou Lucro real, desconsiderando-se os limites normalmente utilizados para cálculo do Imposto de Renda nas alíquotas básica ou adicional.
Considere os seguintes dados:
I - a empresa projeta comprar no ano todas as mercadorias que serão vendidas;
II - os custos e as despesas são dedutíveis na apuração do lucro real e da base de cálculo da contribuição social;
III - alíquotas de PIS e COFINS:
no regime de apuração pelo Lucro Presumido: PIS = 0,65%; COFINS = 3%;
no regime de apuração pelo Lucro Real: PIS = 1,65%; COFINS = 7,6%;
IV - fatores para cálculo do Lucro presumido:
operações com mercadorias: Imposto de renda = 8%; Contribuição social = 12%;
operações com serviços: Imposto de renda = 32%; Contribuição social = 32%;
V - alíquotas do Imposto de renda e Contribuição social tanto para Lucro real quanto para Lucro presumido: Imposto de
renda = 25%; Contribuição social = 9%
Importante: Aplicar a alíquota do Imposto de Renda sobre o Lucro presumido ou Lucro real, desconsiderando-se os limites normalmente utilizados para cálculo do Imposto de Renda nas alíquotas básica ou adicional.
Os valores de Imposto de Renda e Contribuição Social, caso a opção de tributação fosse o Lucro Presumido, seriam, em reais, respectivamente,
Q458752
Direito Tributário
Sobre os tributos de competência da União, é incorreto afirmar que:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INCA
Prova:
CESPE - 2010 - INCA - Analista em C&T Júnior - Gestão Pública |
Q440816
Direito Tributário
Com relação à retenção de impostos federais previstos na legislação tributária, julgue o item que se segue.
Os templos de qualquer culto e os partidos políticos não terão retidos os valores correspondentes ao imposto de renda.
Os templos de qualquer culto e os partidos políticos não terão retidos os valores correspondentes ao imposto de renda.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INCA
Prova:
CESPE - 2010 - INCA - Analista em C&T Júnior - Gestão Pública |
Q440814
Direito Tributário
Com relação à retenção de impostos federais previstos na legislação tributária, julgue o item que se segue.
Pessoas jurídicas com isenção por não incidência ou por alíquota zero, que não discriminarem sua situação no documento fiscal e não fizerem o correto enquadramento legal, estarão sujeitas à retenção do imposto de renda e das contribuições.
Pessoas jurídicas com isenção por não incidência ou por alíquota zero, que não discriminarem sua situação no documento fiscal e não fizerem o correto enquadramento legal, estarão sujeitas à retenção do imposto de renda e das contribuições.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INCA
Prova:
CESPE - 2010 - INCA - Analista em C&T Júnior - Gestão Pública |
Q440812
Direito Tributário
Com relação à retenção de impostos federais previstos na legislação tributária, julgue o item que se segue.
A retenção do imposto de renda e do imposto sobre serviços de qualquer natureza está amparada em lei complementar. O imposto de renda na fonte está fundamentado no Código Tributário Nacional, que atribui à fonte pagadora da renda ou dos proventos tributáveis a condição de responsável pelo imposto, cuja retenção e recolhimento lhe cabem.
A retenção do imposto de renda e do imposto sobre serviços de qualquer natureza está amparada em lei complementar. O imposto de renda na fonte está fundamentado no Código Tributário Nacional, que atribui à fonte pagadora da renda ou dos proventos tributáveis a condição de responsável pelo imposto, cuja retenção e recolhimento lhe cabem.
Q319570
Direito Tributário
A respeito do imposto de renda e proventos de qualquer natureza, é correto afirmar que:
Q319565
Direito Tributário
Têm função predominantemente extrafiscal os seguintes impostos:

 Conheça nossos planos