Questões de Concurso
Comentadas sobre contribuições para a seguridade social em direito tributário
Foram encontradas 361 questões


Ano: 2012
Banca:
CAIP-IMES
Órgão:
Câmara Municipal de São Caetano do Sul - SP
Prova:
CAIP-IMES - 2012 - Câmara Municipal de São Caetano do Sul - SP - Procurador |
Q358185
Direito Tributário
A respeito das contribuições sociais e de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas, pode-se afirmar que:
Ano: 2012
Banca:
TRF - 4ª REGIÃO
Órgão:
TRF - 4ª REGIÃO
Prova:
TRF - 4ª REGIÃO - 2012 - TRF - 4ª REGIÃO - Juiz Federal |
Q352459
Direito Tributário
Dadas as assertivas abaixo, assinale a alternativa correta.
I. Segundo a Constituição Federal, as contribuições de seguridade social incidem sobre o faturamento, e não sobre a receita.
II. Após a regulamentação infraconstitucional da Emenda Constitucional nº 42, de 19 de dezembro de 2003, que autorizou que a Contribuição Social para o Financiamento da Seguridade Social (Cofins) fosse não cumulativa, ressalvadas as empresas prestadoras de serviços e as optantes pelo Simples, todas as empresas estão submetidas ao regime da não cumulatividade.
III. A legislação que regulamenta o PIS e a Cofins não cumulativos não admite a geração de créditos presumidos.
IV. Nas operações de comércio exterior, as contribuições sociais e de intervenção no domínio econômico incidirão na importação de produtos estrangeiros ou serviços, não incidindo, porém, sobre as receitas decorrentes de exportação.
V. Ressalvadas as contribuições previdenciárias, que estão sujeitas à disciplina da Lei nº 8.212/1991 (Lei de Custeio da Previdência Social), é vedada, segundo a Constituição Federal, a alteração do prazo de prescrição, em matéria tributária, por lei ordinária.
I. Segundo a Constituição Federal, as contribuições de seguridade social incidem sobre o faturamento, e não sobre a receita.
II. Após a regulamentação infraconstitucional da Emenda Constitucional nº 42, de 19 de dezembro de 2003, que autorizou que a Contribuição Social para o Financiamento da Seguridade Social (Cofins) fosse não cumulativa, ressalvadas as empresas prestadoras de serviços e as optantes pelo Simples, todas as empresas estão submetidas ao regime da não cumulatividade.
III. A legislação que regulamenta o PIS e a Cofins não cumulativos não admite a geração de créditos presumidos.
IV. Nas operações de comércio exterior, as contribuições sociais e de intervenção no domínio econômico incidirão na importação de produtos estrangeiros ou serviços, não incidindo, porém, sobre as receitas decorrentes de exportação.
V. Ressalvadas as contribuições previdenciárias, que estão sujeitas à disciplina da Lei nº 8.212/1991 (Lei de Custeio da Previdência Social), é vedada, segundo a Constituição Federal, a alteração do prazo de prescrição, em matéria tributária, por lei ordinária.
Ano: 2012
Banca:
TRF - 4ª REGIÃO
Órgão:
TRF - 4ª REGIÃO
Prova:
TRF - 4ª REGIÃO - 2012 - TRF - 4ª REGIÃO - Juiz Federal |
Q352457
Direito Tributário
Dadas as assertivas abaixo, assinale a alternativa correta.
I. A jurisprudência do Supremo Tribunal Federal fixou entendimento no sentido de que a alteração do prazo para recolhimento das contribuições sociais não ofende o princípio da anterioridade tributária mitigada, previsto no art. 195, § 6º, da Constituição Federal de 1988.
II. É constitucional a adoção, no cálculo do valor da taxa, de um ou mais elementos da base de cálculo própria de determinado imposto, desde que não haja integral identidade entre uma base e outra.
III. Segundo a Constituição Federal, apenas as contribuições de seguridade social estão sujeitas à limitação de não poderem ser cobradas antes de decorridos noventa dias da data em que haja sido publicada a lei que institui ou altera a exação.
IV. Segundo o Supremo Tribunal Federal, a sociedade de economia mista que presta serviços na área da saúde sem a finalidade de obtenção de lucro, ainda que o seu capital seja majoritariamente estatal, não goza da imunidade intergovernamental recíproca que é conferida pelo legislador constituinte às autarquias e às fundações mantidas pelo Poder Público, no que se refere à renda e aos serviços vinculados às suas finalidades essenciais e às delas decorrentes, pois não incluídas, expressamente, na regra imunizante que consta do texto constitucional.
V. Ressalvada a competência da União, a Constituição da República Federativa do Brasil veda aos demais entes da Federação com competência tributária a concessão de isenções heterônomas.
I. A jurisprudência do Supremo Tribunal Federal fixou entendimento no sentido de que a alteração do prazo para recolhimento das contribuições sociais não ofende o princípio da anterioridade tributária mitigada, previsto no art. 195, § 6º, da Constituição Federal de 1988.
II. É constitucional a adoção, no cálculo do valor da taxa, de um ou mais elementos da base de cálculo própria de determinado imposto, desde que não haja integral identidade entre uma base e outra.
III. Segundo a Constituição Federal, apenas as contribuições de seguridade social estão sujeitas à limitação de não poderem ser cobradas antes de decorridos noventa dias da data em que haja sido publicada a lei que institui ou altera a exação.
IV. Segundo o Supremo Tribunal Federal, a sociedade de economia mista que presta serviços na área da saúde sem a finalidade de obtenção de lucro, ainda que o seu capital seja majoritariamente estatal, não goza da imunidade intergovernamental recíproca que é conferida pelo legislador constituinte às autarquias e às fundações mantidas pelo Poder Público, no que se refere à renda e aos serviços vinculados às suas finalidades essenciais e às delas decorrentes, pois não incluídas, expressamente, na regra imunizante que consta do texto constitucional.
V. Ressalvada a competência da União, a Constituição da República Federativa do Brasil veda aos demais entes da Federação com competência tributária a concessão de isenções heterônomas.
Q336315
Direito Tributário
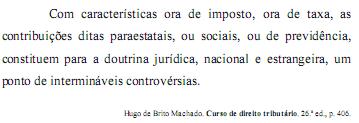
Considerando o fragmento de texto acima como referência inicial, assinale a opção correta.
Q316434
Direito Tributário
Texto associado
No tocante à seguridade social, julgue os itens subsequentes.
Segundo a jurisprudência do STF, as novas contribuições para a seguridade social (contribuições residuais), apesar de só poderem ser criadas mediante lei complementar, poderão ter base de cálculo e fato gerador próprios de impostos, mas não das contribuições existentes.
Ano: 2012
Banca:
IESES
Órgão:
TJ-RO
Prova:
IESES - 2012 - TJ-RO - Titular de Serviços de Notas e de Registros - Provimento por Remoção |
Q293658
Direito Tributário
Assinale a afirmação INCORRETA:
Ano: 2012
Banca:
IESES
Órgão:
TJ-RO
Prova:
IESES - 2012 - TJ-RO - Titular de Serviços de Notas e de Registros - Provimento por Remoção |
Q293655
Direito Tributário
Assinale a afirmação INCORRETA quanto ao previsto em lei a respeito do recolhimento de Contribuições Sociais:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AC
Prova:
CESPE - 2012 - TJ-AC - Analista Judiciário - Contador |
Q290476
Direito Tributário
Texto associado
Considerando a legislação nacional acerca das contribuições de intervenção no domínio econômico, PIS e COFINS, julgue os itens subsequentes.
As hipóteses de incidência da COFINS não incluem o pagamento, efetuado a pessoa jurídica domiciliada no exterior, referente a contraprestação por serviço prestado a empresa nacional.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287684
Direito Tributário
A contribuição para o PIS/Pasep é devida pelas
• pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do Imposto de Renda, inclusive as empresas públicas e as sociedades de economia mista e as suas subsidiárias
• entidades sem fins lucrativos discriminadas no art. 13 da Medida Provisória no 2.037
• pessoas jurídicas de direito público interno
Para as pessoas jurídicas e entidades acima mencionadas, tributadas pelo lucro presumido, a alíquota do PIS/Pasep incidente sobre o faturamento mensal é
• pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do Imposto de Renda, inclusive as empresas públicas e as sociedades de economia mista e as suas subsidiárias
• entidades sem fins lucrativos discriminadas no art. 13 da Medida Provisória no 2.037
• pessoas jurídicas de direito público interno
Para as pessoas jurídicas e entidades acima mencionadas, tributadas pelo lucro presumido, a alíquota do PIS/Pasep incidente sobre o faturamento mensal é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287683
Direito Tributário
A receita financeira auferida pelas empresas, de acordo com as determinações da legislação tributária, integra a base de cálculo da COFINS, para todos os efeitos.
A receita financeira auferida nas operações de mercado futuro, que integra a base de cálculo da COFINS, e é considerada como receita bruta, é o(a)
A receita financeira auferida nas operações de mercado futuro, que integra a base de cálculo da COFINS, e é considerada como receita bruta, é o(a)
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287681
Direito Tributário
Os contribuintes sujeitos à Contribuição Social sobre Lucro Líquido (CSLL) são as pessoas jurídicas domiciliadas no Brasil, bem como aquelas que a elas são equiparadas pela legislação fiscal do Imposto de Renda das Pessoas Jurídicas (RIR/1999).
O fato gerador da CSLL, nos termos da Constituição Federal/1988, é o(a)
O fato gerador da CSLL, nos termos da Constituição Federal/1988, é o(a)
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Assistente Administrativo |
Q282172
Direito Tributário
Imposto é uma quantia paga ao Estado brasileiro e aos Estados e Municípios por pessoas físicas e jurídicas.
Dentre os impostos listados a seguir, os que se limitam APENAS à esfera estadual são:
Dentre os impostos listados a seguir, os que se limitam APENAS à esfera estadual são:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275683
Direito Tributário
Com relação às contribuições para o PIS/PASEP e à COFINS, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275681
Direito Tributário
O imposto de competência da União cujo fato gerador é a produção, importação, circulação, distribuição e consumo de combustíveis e lubrificantes é denominado
Q274647
Direito Tributário
De acordo com a Lei n.º 10.833/03, para determinação do valor da contribuição para o COFINS, com incidência não cumulativa, aplicar-se-á sobre o faturamento mensal, assim entendido o total das receitas auferidas pela pessoa jurídica, independentemente de sua denominação ou classificação contábil, a alíquota de:
Ano: 2012
Banca:
VUNESP
Órgão:
SPTrans
Prova:
VUNESP - 2012 - SPTrans - Advogado Pleno - Tributário |
Q274486
Direito Tributário
A lei que instituir ou modificar as contribuições sociais, cuja finalidade seja o custeio da Seguridade Social (previdenciárias), entrará em vigor
Ano: 2012
Banca:
VUNESP
Órgão:
SPTrans
Prova:
VUNESP - 2012 - SPTrans - Advogado Pleno - Tributário |
Q274485
Direito Tributário
Assinale a alternativa que contempla uma operação sobre cuja receita não haverá incidência da contribuição para o Programa de Integração Social – PIS.
Ano: 2012
Banca:
VUNESP
Órgão:
SPTrans
Prova:
VUNESP - 2012 - SPTrans - Advogado Pleno - Tributário |
Q274480
Direito Tributário
Assinale a alternativa correta acerca da cobrança não cumulativa da Contribuição para o Programa de Integração Social – PIS.
Ano: 2012
Banca:
VUNESP
Órgão:
SPTrans
Prova:
VUNESP - 2012 - SPTrans - Advogado Pleno - Tributário |
Q274479
Direito Tributário
Tratando-se de pessoa jurídica de capitalização, a alíquota da Contribuição Social sobre o Lucro Líquido – CSLL – é de
Ano: 2012
Banca:
FUMARC
Órgão:
TJ-MG
Prova:
FUMARC - 2012 - TJ-MG - Titular de Serviços de Notas e de Registros - Critério Provimento |
Q270507
Direito Tributário
Segundo normatização da Constituição Federal de 1988, acerca das contribuições sociais e de intervenção no domínio econômico, é correto afirmar que

 Conheça nossos planos