Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Rio Azul - PR
Prova:
FAU - 2026 - Prefeitura de Rio Azul - PR - Contador |
Q4245106
Contabilidade Pública
A despesa pública possui mais de um critério de mensuração, conforme o enfoque
adotado, podendo ser sob o ponto de vista patrimonial (variação patrimonial), orçamentário
e de controle. Analise as operações realizadas entre os meses de maio e junho de 2026:
- Adiantamento para suprimento de fundos, em 05/05/2026, no valor de R$ 10.000,00.
- Utilização do valor de R$ 6.000,00 com despesas ocorridas no mês de maio de 2026, conforme notas fiscais emitidas nos dias 10/05/2026 e 22/05/2026.
- Utilização do valor de R$ 3.000,00 com despesas ocorridas no mês de junho de 2026, conforme nota fiscal emitida em 15/06/2026.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa patrimonial (variação patrimonial diminutiva) e da despesa orçamentária no mês de maio/2026:
- Adiantamento para suprimento de fundos, em 05/05/2026, no valor de R$ 10.000,00.
- Utilização do valor de R$ 6.000,00 com despesas ocorridas no mês de maio de 2026, conforme notas fiscais emitidas nos dias 10/05/2026 e 22/05/2026.
- Utilização do valor de R$ 3.000,00 com despesas ocorridas no mês de junho de 2026, conforme nota fiscal emitida em 15/06/2026.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa patrimonial (variação patrimonial diminutiva) e da despesa orçamentária no mês de maio/2026:
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244797
Contabilidade Pública
Acerca do reconhecimento das Variações Patrimoniais Aumentativas (VPA) e das
Variações Patrimoniais Diminutivas (VPD) na Contabilidade Aplicada ao Setor Público, assinale a
alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244789
Contabilidade Pública
No encerramento do exercício financeiro, o técnico em contabilidade de uma autarquia
municipal iniciou os procedimentos destinados à apuração do resultado patrimonial. Durante a
conferência dos registros, verificou que todas as variações patrimoniais aumentativas e diminutivas
do exercício foram devidamente contabilizadas. Em relação ao resultado patrimonial, assinale a
alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244784
Contabilidade Pública
Ao realizar a conciliação bancária da conta destinada à movimentação financeira de
uma autarquia municipal, o técnico em contabilidade verificou que o extrato bancário apresentava um
crédito referente a um rendimento de aplicação financeira que ainda não constava nos registros
contábeis da entidade. Ele constatou, ainda, que não havia qualquer inconsistência nos documentos
emitidos pela instituição financeira. Considerando essa situação, assinale a alternativa correta.
Q4244336
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 e o MCASP, as variações patrimoniais
representam alterações ocorridas no patrimônio das entidades públicas durante o exercício
financeiro. Assinale a alternativa correta sobre as variações patrimoniais aumentativas e
diminutivas.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244152
Contabilidade Pública
Durante análise realizada pela unidade de controle interno da Assembleia Legislativa, verificou-se que determinado gestor
utilizava exclusivamente informações relacionadas à execução orçamentária para avaliar a situação financeira e patrimonial da
instituição. Em reunião técnica, a controladoria alertou que determinadas variações patrimoniais relevantes não eram adequadamente
captadas pelos demonstrativos focados apenas na execução do orçamento. Considerando as demonstrações contábeis aplicadas
ao setor público, a demonstração mais adequada para evidenciar as alterações ocorridas na composição patrimonial durante
determinado período é:
Q4242303
Contabilidade Pública
Texto associado
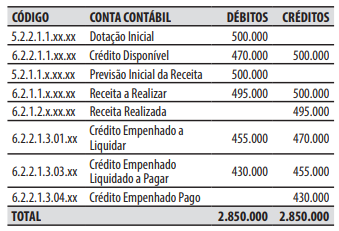
Caso 1
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, é correto afirmar que:
Q4242301
Contabilidade Pública
Texto associado
Caso 1
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo
Q4242296
Contabilidade Pública
O contador de um ente da federação está registrando os diversos fatos contábeis ocorridos e que precisam ser corretamente distribuídos entre as diferentes
naturezas das informações contábeis, que compõem o
Plano de Contas Aplicado ao Setor Público (PCASP).
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
UNEAL
Prova:
CESPE / CEBRASPE - 2026 - UNEAL - Analista Administrativo - Área: Ciências Contábeis |
Q4234475
Contabilidade Pública
De acordo com a Lei Complementar n.º 101/2000 (Lei de Responsabilidade Fiscal) e com a Lei n.º 4.320/1964, julgue o próximo item.
Nas contas de compensação devem ser registradas transações que não afetam o patrimônio, mas que, mediata ou indiretamente, possam vir a afetá-lo.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
UNEAL
Prova:
CESPE / CEBRASPE - 2026 - UNEAL - Analista Administrativo - Área: Ciências Contábeis |
Q4234430
Contabilidade Pública
Texto associado
Em determinada universidade estadual pública, foram
abertas inscrições para seu vestibular no mês de dezembro
de 2025, e o valor total das taxas de inscrição pagas pelos
candidatos ingressou na conta única da universidade nesse
mesmo mês e ano. Porém, a prestação do serviço (a aplicação da
prova) só veio a ocorrer em fevereiro de 2026.
A partir da situação hipotética apresentada, julgue o item a seguir, considerando que, no setor público, deve haver o relacionamento do regime orçamentário com o regime contábil.
Sob o enfoque patrimonial, o registro contábil da variação patrimonial aumentativa, no caso apresentado, deve ter sido efetuado no mês de fevereiro de 2026, quando a prova foi efetivamente aplicada.
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Santa Filomena - PE
Prova:
IDHTEC - 2026 - Prefeitura de Santa Filomena - PE - Técnico em Contabilidade |
Q4229241
Contabilidade Pública
Ainda sobre a Contabilização de Consórcios Públicos, prevista
no IPC 10, julgue as proposições com V para verdadeira e F para
falsa no tocante à contabilização das transferências não
relacionadas a contrato de rateio.
( ) Os Entes Consorciados somente poderão transferir ativos, monetários ou não, para o consórcio público na hipótese de haver relação com o contrato de rateio.
( ) As transferências de ativos, monetários ou não, dos entes consorciados para o consórcio público são registrados por meio de ativo (participações) e patrimônio líquido.
( ) Caso o ativo transferido seja não monetário, dispensa-se a autorização legislativa.
( ) Se o ativo que ingressar no consórcio for monetário, não haverá registro de receita orçamentária no consórcio.
( ) Quando o consórcio atender a um ente externo (não consorciado) ou mesmo a um ente consorciado numa contratação direta, na condição de cliente do consórcio, os registros contábeis serão feitos por meio de variações patrimoniais. (VPD/VPA).
Assinale a única alternativa com a sequência correta:
( ) Os Entes Consorciados somente poderão transferir ativos, monetários ou não, para o consórcio público na hipótese de haver relação com o contrato de rateio.
( ) As transferências de ativos, monetários ou não, dos entes consorciados para o consórcio público são registrados por meio de ativo (participações) e patrimônio líquido.
( ) Caso o ativo transferido seja não monetário, dispensa-se a autorização legislativa.
( ) Se o ativo que ingressar no consórcio for monetário, não haverá registro de receita orçamentária no consórcio.
( ) Quando o consórcio atender a um ente externo (não consorciado) ou mesmo a um ente consorciado numa contratação direta, na condição de cliente do consórcio, os registros contábeis serão feitos por meio de variações patrimoniais. (VPD/VPA).
Assinale a única alternativa com a sequência correta:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Assistente de Arrecadação - Conhecimentos Específicos |
Q4228418
Contabilidade Pública
Em julho, determinada secretaria de economia municipal
registrou variação patrimonial aumentativa (VPA) de uma taxa
de fiscalização. No mês seguinte, ocorreu o efetivo ingresso
desse valor na conta bancária do município.
Considerando a situação hipotética apresentada, assinale a opção correta em relação ao registro da receita sob o enfoque patrimonial no setor público.
Considerando a situação hipotética apresentada, assinale a opção correta em relação ao registro da receita sob o enfoque patrimonial no setor público.
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Tremembé - SP
Prova:
VUNESP - 2026 - Prefeitura de Tremembé - SP - Contador |
Q4228226
Contabilidade Pública
Um ente hipotético celebrou contrato com consórcio privado para prestação de serviços de manutenção e operação das rodovias estaduais pelo prazo de 5 anos.
Pelo contrato, o Estado paga R$ 20 milhões anuais, condicionados ao cumprimento de metas de desempenho. Adicionalmente, o consórcio pode explorar receitas acessórias, com publicidade, por exemplo, devendo repassar ao Estado 10% da receita obtida.
No último exercício, o privado cumpriu integralmente as obrigações contratuais e faturou R$ 12 milhões em receitas acessórias.
À luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa correta.
Pelo contrato, o Estado paga R$ 20 milhões anuais, condicionados ao cumprimento de metas de desempenho. Adicionalmente, o consórcio pode explorar receitas acessórias, com publicidade, por exemplo, devendo repassar ao Estado 10% da receita obtida.
No último exercício, o privado cumpriu integralmente as obrigações contratuais e faturou R$ 12 milhões em receitas acessórias.
À luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Tremembé - SP
Prova:
VUNESP - 2026 - Prefeitura de Tremembé - SP - Contador |
Q4228224
Contabilidade Pública
Texto associado

Os dados que se seguem serão utilizados para responder à questão:
A seguir, são apresentadas as variações patrimoniais de um
ente federado localizado na região norte do país no final do
exercício de 2025.
O Resultado Patrimonial do Exercício, em 2025, totalizou
em milhões de R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Tremembé - SP
Prova:
VUNESP - 2026 - Prefeitura de Tremembé - SP - Contador |
Q4228223
Contabilidade Pública
Texto associado
Os dados que se seguem serão utilizados para responder à questão:
A seguir, são apresentadas as variações patrimoniais de um
ente federado localizado na região norte do país no final do
exercício de 2025.
É correto afirmar que as variações patrimoniais aumentativas totalizaram em milhões de R$:
Ano: 2026
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Cruzmaltina - PR
Prova:
MARANATHA Assessoria - 2026 - Prefeitura de Cruzmaltina - PR - Contador |
Q4223016
Contabilidade Pública
Na Demonstração das Variações
Patrimoniais (DVP) o Custo dos Serviços
Prestados, é classificado como:
Ano: 2026
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Cruzmaltina - PR
Prova:
MARANATHA Assessoria - 2026 - Prefeitura de Cruzmaltina - PR - Contador |
Q4223013
Contabilidade Pública
Assinale a única alternativa que
apresenta uma despesa orçamentária e
variação patrimonial diminutiva:
Ano: 2026
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Cruzmaltina - PR
Prova:
MARANATHA Assessoria - 2026 - Prefeitura de Cruzmaltina - PR - Contador |
Q4223004
Contabilidade Pública
No mês de junho de 2026 foram
realizadas as seguintes operações por um
Ente público:
- Recebimento de impostos do mês de abril de 2026 no valor de R$ 50.000,00 e mais R$ 10.000,00 de juros, visto que o pagamento ocorreu após a data de de vencimento (juros não estavam registrados).
- Apropriação dos juros sobre a parcela do mês de uma operação de crédito (empréstimo), no valor de R$ 20.000,00, com vencimento em 01/07/2026.
- Recebimento de remuneração (juros) sobre aplicação financeira de curto prazo, valor de R$ 30.000,00.
- Impostos do mês corrente, com previsão de recebimento no mês de julho de 2026, no valor de R$ 80.000,00
Com base nas informações apresentadas, o resultado no mês de junho de 2026 foi:
- Recebimento de impostos do mês de abril de 2026 no valor de R$ 50.000,00 e mais R$ 10.000,00 de juros, visto que o pagamento ocorreu após a data de de vencimento (juros não estavam registrados).
- Apropriação dos juros sobre a parcela do mês de uma operação de crédito (empréstimo), no valor de R$ 20.000,00, com vencimento em 01/07/2026.
- Recebimento de remuneração (juros) sobre aplicação financeira de curto prazo, valor de R$ 30.000,00.
- Impostos do mês corrente, com previsão de recebimento no mês de julho de 2026, no valor de R$ 80.000,00
Com base nas informações apresentadas, o resultado no mês de junho de 2026 foi:
Ano: 2026
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Cruzmaltina - PR
Prova:
MARANATHA Assessoria - 2026 - Prefeitura de Cruzmaltina - PR - Contador |
Q4223003
Contabilidade Pública
No mês de junho de 2026, um Ente
público efetuou os registros contábeis da
sua folha de pagamento e fornecedores. Os
dados dos registros contábeis foram os
seguintes:
- Valor bruto da folha de pagamento: R$ 3.000.000,00
- Valor da apropriação (provisão) do décimo terceiro salário: R$ 250.000,00
- Valor da apropriação (provisão) de férias: R$ 400.000,00
- Valor descontado dos servidores a título de previdência social: R$ 500.000,00
- Valor da previdência social parte empregador (Ente público): R$ 600.000,00
- Valor da Nota Fiscal de Prestador de serviço: R$ 300.000,00 - Valor retido de tributos e contribuições sobre a nota fiscal do Fornecedor do item anterior: R$ 50.000,00
Considerando que não houve nenhum pagamento no mês, assinale a alternativa que apresenta a variação do Passivo do Ente público:
- Valor bruto da folha de pagamento: R$ 3.000.000,00
- Valor da apropriação (provisão) do décimo terceiro salário: R$ 250.000,00
- Valor da apropriação (provisão) de férias: R$ 400.000,00
- Valor descontado dos servidores a título de previdência social: R$ 500.000,00
- Valor da previdência social parte empregador (Ente público): R$ 600.000,00
- Valor da Nota Fiscal de Prestador de serviço: R$ 300.000,00 - Valor retido de tributos e contribuições sobre a nota fiscal do Fornecedor do item anterior: R$ 50.000,00
Considerando que não houve nenhum pagamento no mês, assinale a alternativa que apresenta a variação do Passivo do Ente público:

 Conheça nossos planos