Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


Um órgão público registrou, no exercício, os seguintes eventos independentes da gestão do patrimônio:
Cancelamento de uma dívida tributária já registrada no passivo, no valor de R$ 18.000.
Recebimento inesperado de bens doados por um particular, avaliados em R$ 25.000.
Perda total, por sinistro, de um veículo registrado no ativo, contabilizado por R$ 32.000.
Baixa, sem causa identificada, de materiais de almoxarifado avaliados em R$ 6.000.
Com base na classificação de superveniências e insubsistências e considerando efeitos sobre o patrimônio líquido (PL), qual será o efeito líquido total no PL ao final do período?
1. Variações Patrimoniais Aumentativas. 2. Variações Patrimoniais Diminutivas.
( ) Valorização e Ganhos com Ativos e Desincorporação de Passivos. ( ) Uso de Bens, Serviços e Consumo de Capital Fixo. ( ) Benefícios Previdenciários e Assistenciais. ( ) Uso de Bens, Serviços e Consumo de Capital Fixo. ( ) Impostos, Taxas e Contribuições de Melhoria.
I. A Dívida Ativa é uma fonte potencial de fluxos de caixa, reconhecida contabilmente no ativo e que pode ser classificada como dívida pública.
II. Dívida Ativa Tributária é o crédito da Fazenda Pública, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas, e dívida Ativa não Tributária são os demais créditos da Fazenda Pública, tais como os provenientes de empréstimos compulsórios e contribuições estabelecidas em lei.
III. A inscrição do crédito em dívida ativa configura fato contábil aumentativo, pois altera o valor do patrimônio líquido do ente público.
O balancete de verificação a seguir foi extraído de uma entidade do setor público e estruturado segundo o plano de contas aplicado ao setor público (PCASP).
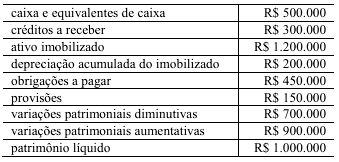
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
Com base no confronto entre variações patrimoniais aumentativas e diminutivas, é correto concluir que o resultado patrimonial do exercício é deficitário em R$ 200.000, o que reduz o patrimônio líquido da entidade no período.
No que concerne às naturezas da informação contábil, às regras de integridade do PCASP e à execução da despesa pública, julgue o item seguinte.
A demonstração das variações patrimoniais evidencia variações patrimoniais aumentativas e diminutivas e o saldo patrimonial do período.
No exercício de 2025, um auditor de controle externo da área de contabilidade, ao realizar auditoria financeira em uma secretaria de estado, deparou-se com os seguintes eventos.
- Evento A: consumo de materiais de estoque no valor de R$ 50.000,00, cujo empenho e liquidação haviam ocorrido no exercício anterior (2024).
- Evento B: recebimento de uma fatura de serviços de consultoria prestados integralmente em dezembro de 2025, mas que, por atraso no protocolo, será empenhada apenas em 2026 como despesa de exercícios anteriores (DEA).
- Evento C: arrecadação de R$ 100.000,00 referentes a impostos lançados em 2024 que estavam em dívida ativa.
A partir da situação hipotética precedente, julgue o item a seguir, considerando que a contabilidade aplicada ao setor público deve manter um processo de registro apto a sustentar o dispositivo legal do regime orçamentário, mas também deve proceder à evidenciação dos fatos ligados à administração financeira e patrimonial segundo o regime contábil.
Quanto ao evento A, tanto a despesa pelo regime orçamentário como a variação patrimonial diminutiva (VPD) pelo regime contábil devem ser registradas no ano de 2025, para que haja a conciliação entre os regimes.
Conforme disposto MCASP 11ª edição, o suprimento de fundos é um adiantamento de valores a servidor para futura prestação de contas. O art. 68 da Lei nº 4.320 de 1964 ainda determina que esse tipo de adiantamento tem a finalidade de realizar despesas que não possam se subordinar ao processo normal de aplicação. Porém, por se tratar de despesa orçamentária, necessariamente o recurso deverá percorrer os três estágios da execução da despesa pública, a saber: empenho, liquidação e pagamento. Contudo, no momento da concessão do suprimento de fundos, pelo enfoque patrimonial, não ocorre uma despesa, pois, não há redução no patrimônio líquido.
Sendo assim, indique qual registro contábil, conforme o Plano de Contas Aplicado ao Setor Público, melhor representa, sob o enfoque patrimonial, o momento da prestação de contas do saldo de adiantamento utilizado.
Considerando as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a natureza dos lançamentos orçamentários e patrimoniais, o registro do recebimento do duodécimo e a sua classificação quanto ao impacto no patrimônio líquido da Câmara representam, respectivamente:
I.As Variações Patrimoniais Aumentativas (VPA) registram os acréscimos ao patrimônio líquido do ente público decorrentes de fatos que aumentam o ativo ou diminuem o passivo sem correspondência em outro grupo patrimonial.
II.O Ativo do setor público é segmentado em Ativo Circulante e Ativo Não Circulante, sendo classificados no Circulante os bens, direitos e demais ativos com realização prevista para até doze meses após a data do balanço.
III.As Variações Patrimoniais Diminutivas (VPD) registram as reduções do passivo do ente público, englobando o pagamento de obrigações de curto prazo e a baixa de passivos por prescrição de dívidas.
Está CORRETO o que se afirma em:
(__)O Resultado Patrimonial do exercício no setor público é apurado pela diferença entre as Variações Patrimoniais Aumentativas e as Variações Patrimoniais Diminutivas registradas no período, podendo resultar em superávit ou déficit patrimonial.
(__)As contas de controle orçamentário registradas no Plano de Contas Aplicado ao Setor Público (PCASP) (classes 5 a 8) afetam diretamente o patrimônio líquido do ente público, alterando os saldos das contas patrimoniais em razão do empenho de despesas orçamentárias.
(__)O Resultado Orçamentário, apurado pela diferença entre receitas orçamentárias arrecadadas e despesas orçamentárias executadas, é equivalente ao Resultado Patrimonial do mesmo exercício, sendo ambos utilizados como sinônimos na contabilidade pública.
(__)O controle do planejamento orçamentário abrange o acompanhamento da execução do Plano Plurianual (PPA), da Lei de Diretrizes Orçamentárias (LDO) e da Lei Orçamentária Anual (LOA), instrumentos que compõem o sistema de planejamento governamental.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Empenho e liquidação de despesa com aquisição de material de consumo, com entrega imediata dos bens;
Reconhecimento de variação patrimonial aumentativa decorrente de lançamento de Imposto Predial e Territorial Urbano (IPTU) regularmente constituído;
Recebimento financeiro parcial do IPTU lançado no mesmo exercício;
Registro de depreciação de bens móveis utilizados na atividade administrativa.
Considerando as regras do Plano de Contas Aplicado ao Setor Público (PCASP) e a lógica de registros patrimoniais e orçamentários, assinale a alternativa correta.
( ) Diminuição ou extinção do valor econômico de um ativo.
( ) Surgimento de um passivo, sem o correspondente ativo.
( ) Extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
( ) Quando deixar de existir o correspondente valor ativo, por transferência de sua propriedade para terceiro.
As classificações dos itens avaliados são, respectivamente,

 Conheça nossos planos