Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


Ano: 2026
Banca:
FAU
Órgão:
Câmara de Imbituva - PR
Prova:
FAU - 2026 - Câmara de Imbituva - PR - Contador |
Q4309098
Contabilidade Pública
No transcorrer do mês de julho de 2026, um Ente público realizou as seguintes
operações:
- Compra à vista de mercadorias para o estoque, valor de R$ 300.000,00. - Pagamento de fornecedor, relativo a serviço prestado no mês anterior, valor de R$ 150.000,00. - Registro da depreciação mensal dos bens do Ativo Imobilizado, valor de R$ 250.000,00. - Compra, a prazo, de bem para o Ativo Imobilizado, no valor de R$ 800.000,00.
Com base nas informações acima, é possível afirmar que:
- Compra à vista de mercadorias para o estoque, valor de R$ 300.000,00. - Pagamento de fornecedor, relativo a serviço prestado no mês anterior, valor de R$ 150.000,00. - Registro da depreciação mensal dos bens do Ativo Imobilizado, valor de R$ 250.000,00. - Compra, a prazo, de bem para o Ativo Imobilizado, no valor de R$ 800.000,00.
Com base nas informações acima, é possível afirmar que:
Ano: 2026
Banca:
VUNESP
Órgão:
PREVCOM
Provas:
VUNESP - 2026 - PREVCOM - Analista Jurídico
|
VUNESP - 2026 - PREVCOM - Analista de Tecnologia |
VUNESP - 2026 - PREVCOM - Analista Contábil |
VUNESP - 2026 - PREVCOM - Analista de Comunicação e Relacionamento |
VUNESP - 2026 - PREVCOM - Analista de Investimentos |
VUNESP - 2026 - PREVCOM - Analista de Gestão |
Q4305177
Contabilidade Pública
Segundo a Resolução Previc nº 23/2023, nos procedimentos contábeis as entidades fechadas de previdência
complementar (EFPC), considera-se Gestão Administrativa como
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q4303863
Contabilidade Pública
No âmbito da contabilidade aplicada ao setor público, a aquisição de bens e serviços pode gerar efeitos
patrimoniais distintos dos registros orçamentários. Considerando somente o momento do empenho de despesa
com aquisição de combustível por um município, assinale a alternativa que apresenta corretamente como deve
ser realizada a contabilização sob o enfoque patrimonial, de acordo com o PCASP:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q4303848
Contabilidade Pública
Um município, no decorrer do exercício financeiro, realizou uma operação de crédito junto a uma instituição financeira, recebendo os recursos em sua conta bancária.
Considerando essa operação sob os enfoques orçamentário e patrimonial, bem como a classificação do fato contábil, assinale a alternativa correta:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Buriti Alegre - GO
Prova:
IV - UFG - 2026 - Prefeitura de Buriti Alegre - GO - Fiscal de Tributos |
Q4303771
Contabilidade Pública
Analise a tabela a seguir.
Tabela – Informações extraídas da Demonstração das Variações Patrimoniais (DVP) de determinado ente público, referentes ao exercício de 2025.
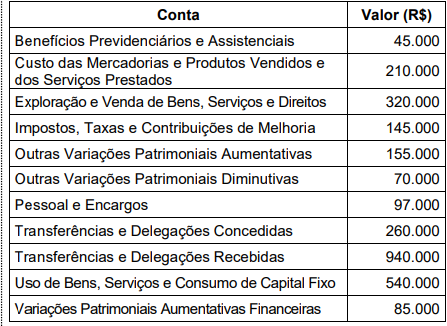
Com base nas informações apresentadas, o Resultado Patrimonial do Período corresponde a:
Tabela – Informações extraídas da Demonstração das Variações Patrimoniais (DVP) de determinado ente público, referentes ao exercício de 2025.
Com base nas informações apresentadas, o Resultado Patrimonial do Período corresponde a:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Buriti Alegre - GO
Prova:
IV - UFG - 2026 - Prefeitura de Buriti Alegre - GO - Fiscal de Tributos |
Q4303767
Contabilidade Pública
Considerando que um órgão público apresente o saldo de
R$ 20.000,00 na conta Variação Patrimonial Diminutiva
(VPD) Paga Antecipadamente (regra geral) e Resultado
Diferido de R$ 50.000,00, qual é o local do balanço
patrimonial em que essas contas deverão aparecer,
respectivamente, considerando com base na regra de
classificação do Manual de Contabilidade Aplicada ao Setor
Público (MCASP)?
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303357
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as variações patrimoniais aumentativas e
diminutivas ocorridas no período, apuradas pelo regime de competência. Considere os fatos a seguir ocorridos
no exercício financeiro de determinado município, sabendo-se que nem todos necessariamente geram variação
patrimonial:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Técnico em Contabilidade |
Q4301241
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª edição), a Variação
Patrimonial Diminutiva (VPD) pode ser definida como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Técnico em Contabilidade |
Q4301230
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª edição), a natureza da informação contábil patrimonial possui como
objetivo principal:
Ano: 2026
Banca:
Quadrix
Órgão:
SEDES-DF
Prova:
Quadrix - 2026 - SEDES-DF - Especialista em Desenvolvimento e Assistência Social (EDAS) | Especialidade: Ciências Contábeis |
Q4299514
Contabilidade Pública
No que diz respeito ao reconhecimento da receita pública na
contabilidade aplicada ao setor público (CASP), coexistem os
enfoques orçamentário e patrimonial. De acordo com o Manual
de Contabilidade Aplicada ao Setor Público (MCASP), assinale a
opção correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Auditor de Controle Interno |
Q4293464
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao
Setor Público (MCASP), as receitas públicas podem
ser classificadas quanto ao seu impacto no Patrimônio
Líquido. Nesse contexto, a alternativa que representa
a categoria cujo ingresso restringe-se a uma mutação
patrimonial qualitativa é:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287368
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287355
Contabilidade Pública
Texto associado
Caso 3
Para responder à questão, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:
1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.
2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.
3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.
4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.
5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.
6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.
7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
A respeito das movimentações financeiras (ingressos e desembolsos) ocorridas, é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287347
Contabilidade Pública
Texto associado
Caso 1
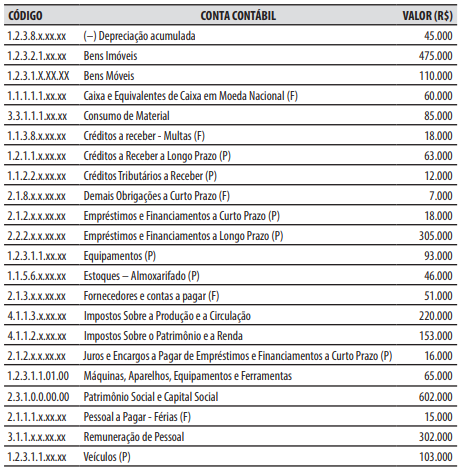
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, assinale a alternativa em que
há apenas operações que contribuíram para a redução do resultado orçamentário do exercício.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287346
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287345
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, no balanço patrimonial, o valor
do total do ativo foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287344
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, na demonstração das variações
patrimoniais, o valor do resultado patrimonial do exercício, foi:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287336
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, para fins contábeis, a despesa
orçamentária pode ser classificada quanto ao impacto
na situação patrimonial líquida em:
1. Despesa orçamentária efetiva: aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
2. Despesa extraorçamentária corrente: aquela que, no momento de sua realização, reduz o ativo circulante. Constitui fato contábil quantitativo modificativo.
3. Despesa extraorçamentária de capital: aquela que, no momento de sua realização, não altera o patrimônio líquido. Constitui fato contábil qualitativo permutativo.
4. Despesa orçamentária não efetiva: aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Despesa orçamentária efetiva: aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
2. Despesa extraorçamentária corrente: aquela que, no momento de sua realização, reduz o ativo circulante. Constitui fato contábil quantitativo modificativo.
3. Despesa extraorçamentária de capital: aquela que, no momento de sua realização, não altera o patrimônio líquido. Constitui fato contábil qualitativo permutativo.
4. Despesa orçamentária não efetiva: aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284784
Contabilidade Pública
Leia o caso a seguir.
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279434
Contabilidade Pública
Considerando o MCASP, assinale a alternativa INCORRETA a respeito da dívida
ativa.

 Conheça nossos planos