Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


- Recebimento do principal de valor inscrito em dívida ativa tributária: R$ 400.000,00
- Compra a prazo de materiais para o estoque do Ente: R$ 200.000,00
- Concessão de adiantamento para suprimento de fundos a servidor: R$ 50.000,00
- Pagamento de fornecedor por serviços prestados no mês de maio de 2026: R$ 300.000,00
- Compra de bem para o Ativo Imobilizado no valor total de R$ 1.500.000,00, sendo R$ 600,000,00 pago a vista e o restante a prazo (R$ 900.000,00).
Somente com base nas informações acima, é correto afirmar que a variação do Ativo do Ente público foi de:
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
A baixa de uma perda de crédito da gestão administrativa na adequada conta patrimonial ativa é incapaz de provocar qualquer mutação patrimonial crescente ou decrescente.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Lançamentos a crédito em rubricas do grupo 1.02.01.01.01.00.00 – gestão previdencial/recursos a receber/contribuições do mês implicam, como regra, reversão de adição ao resultado previdencial.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Toda valorização de um investimento é contabilmente reconhecida por meio de débito em conta adequada do grupo patrimonial 1.02.03.00.00.00.00 – investimentos, em contrapartida à respectiva conta do grupo de resultados 5.01.00.00.00.00.00 – rendas/variações positivas.
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
- Recebimento receita tributária referente abril de 2026: R$ 1.200.000,00.
- Registro da receita tributária do mês de maio de 2026, com previsão de recebimento em junho de 2026: R$ 900.000,00.
- Recebimento de receita tributária (principal) inscrita em dívida ativa tributária no ano de 2025: R$ 300.000,00.
- Apropriação (registro contábil) dos encargos moratórios (juros e multa) sobre valores inscritos em dívida ativa tributária: R$ 50.000,00.
- Utilização de recursos da conta corrente para aplicação financeira com disponibilidade (liquidez) imediata: R$ 150.000,00.
Após os registros contábeis apresentados acima, é CORRETO afirmar que, ao final do mês de maio de 2026:
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
(__)O subsistema orçamentário registra a aprovação da lei orçamentária, a fixação da despesa e a previsão da receita, acompanhando sua execução.
(__)O subsistema patrimonial registra as variações qualitativas e quantitativas que alteram o patrimônio da entidade, incluindo bens e obrigações.
(__)O subsistema de compensação é utilizado para registrar atos administrativos que possam vir a modificar o patrimônio de forma imediata ou futura.
(__)O subsistema financeiro é responsável exclusivo pelo registro da depreciação acumulada de todos os prédios pertencentes à secretaria de fazenda.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se as receitas tributárias reconhecidas pela INFRA S.A. incluírem aquelas relativas ao IPTU, cujo fato gerador ocorre em 1.º de janeiro, a entidade deve reconhecer o direito (ativo) e a variação patrimonial aumentativa (VPA) no momento de tal ocorrência, o que configura um fato contábil modificativo aumentativo, independentemente de a arrecadação orçamentária ocorrer em momento futuro.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se o efeito do tempo sobre o dinheiro for material, o aumento do valor contábil das provisões decorrentes do transcurso do tempo deve ser reconhecido como variação patrimonial diminutiva (VPD) financeira.
( )A escrituração contábil pública prescinde do método das partidas dobradas, adotando o registro unilateral nas contas patrimoniais e de resultado.
( )O empenho da despesa orçamentária produz registro nas contas de controle, evidenciando a execução orçamentária paralelamente à escrituração patrimonial.
( )O recebimento de receita orçamentária dispensa registro nas contas patrimoniais, sendo escriturado em sistema contábil paralelo de natureza extraorçamentária.
( )A baixa de bens móveis inservíveis configura variação patrimonial diminutiva, registrada em conta de resultado conforme o regime de competência.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.O fato administrativo permutativo provoca alteração quantitativa no patrimônio líquido, sem modificar a composição das contas do ativo e do passivo do ente.
II.O fato administrativo modificativo altera o patrimônio líquido por meio do reconhecimento de variação patrimonial aumentativa ou diminutiva no exercício.
III.O fato administrativo misto produz alteração quantitativa do patrimônio líquido sem provocar permuta entre os elementos patrimoniais do ativo ou do passivo.
Está correto o que se afirma em:
O demonstrativo apresentava os seguintes valores:
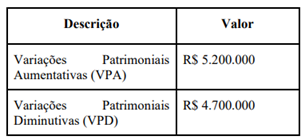
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
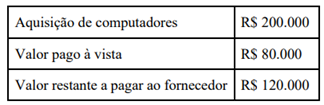
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Na concessão do suprimento de fundos, regístra-se no Ativo Circulante um __________ contra a conta de Disponibílidades. O reconhecimento da Variação Patrimoníal Diminutiva (VPD) ocorre apenas no momento da __________ sendo vedada nova concessão a servidor em
Preenche, CORRETA e respectivamente, as lacunas:

 Conheça nossos planos