Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


➢ Dotação inicial R$ 18.000.000,00.
➢ Despesa liquidada R$ 17.400.000,00.
➢ Despesa paga R$ 15.700.000,00.
➢ Despesa empenhada bruta R$ 18.100.000,00.
➢ Crédito adicional R$ 600.000,00.
➢ Cancelamento de despesa empenhada R$ 300.000,00.
Com base nas informações apresentadas, o valor inscrito em Restos a Pagar Não Liquidados é de:
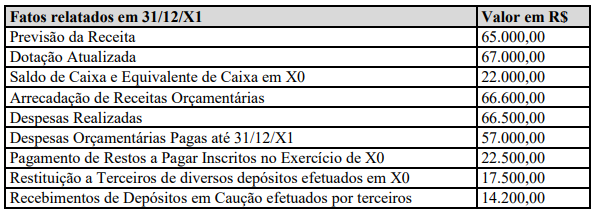
Em ambos os quadros de execução dos restos a pagar, processados ou não processados, existe a separação entre aqueles inscritos em exercícios anteriores e aqueles inscritos em 31 de dezembro do exercício imediatamente anterior.
Durante o referido exercício, as seguintes operações foram realizadas:
I. Créditos suplementares abertos: R$ 5.000,00 II. Créditos Orçamentários anulados: R$ 1.000,00
III. Despesas empenhadas: R$ 11.000,00
IV. Despesas liquidadas: R$ 7.000,00
V. Despesas do exercício pagas: R$ 5.000,00
Assinale a opção que indica, em 31 de dezembro de 2022, os valores referentes aos restos a pagar processados, aos restos a pagar não processados e à economia orçamentária, respectivamente:
O saldo de empenhos inscritos em restos a pagar não processados em 31/12/2x22 foi de:
Em 01/11/2022, um ente municipal concluiu um processo licitatório para contratação de serviços de copeiragem no hospital geral do Município. A data pactuada para o inicio do serviço foi 01/12/2022. O ente municipal realizou um empenho estimativo em valor relativo a um mês do serviço contratado e inscreveu o referido valor em restos a pagar, uma vez que não seria possível processar a liquidação e o pagamento até o final do exercício. Em 02/01/2023, a direção do hospital informou que a empresa não conseguira iniciar a prestação de serviço, e havia solicitado o cancelamento do contrato.
Assim, o valor inscrito em restos a pagar deve:
Nesse caso, considerando que os demais procedimentos foram realizados à luz da legislação aplicável, no exercício de 2022, após o recebimento e conferência dos documentos, o ente deve:
As despesas orçamentárias empenhadas, mas não pagas
até o dia 31 de dezembro do respectivo ano do exercício
financeiro, deverão ser inscritas em restos a pagar,
segregando os processados dos não processados.
Considerando a contabilidade aplicada ao setor público, julgue o item subsequente.
Restos a pagar cancelados e não baixados do formulário de
folhas soltas devem ser pagos pelo ente público à dotação
orçamentária do exercício seguinte, se exigido o
cumprimento da obrigação pelo credor.
Considerando a contabilidade aplicada ao setor público, julgue o item subsequente.
Quando da inscrição de despesas em restos a pagar, as
despesas não liquidadas devem-se distinguir das despesas
liquidadas e não pagas.

 Conheça nossos planos