Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


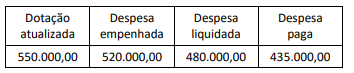
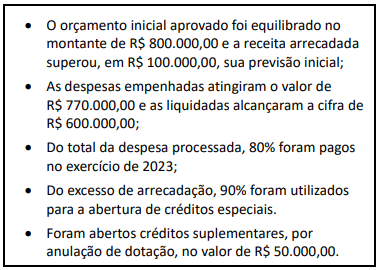
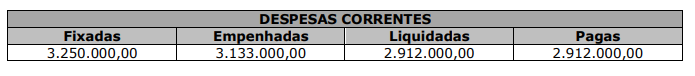
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
Julgue o item.
Suponha que, no exercício X + 1, foi empenhada
uma despesa de $ 80,00, dos quais $ 20,00 não
foram pagos e inscritos em Restos a Pagar. No
exercício seguinte – X + 2 -, foram pagos $ 10,00 das
despesas inscritas em X + 1. Conclui-se que, no
balanço financeiro de X + 1, houve uma receita
extraorçamentária de $ 20,00, e, no exercício X + 2,
uma despesa extraorçamentária de $ 10,00.
Para responder à questão, considere
que as informações abaixo foram extraídas da
contabilidade de uma entidade pública referente ao
exercício financeiro de 2023.
I. As receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II. As despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
III. Os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução.
IV. Os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução. Deverão ser informados, também, os restos a pagar inscritos na condição de não processados que tenham sido liquidados em exercício anterior.
Estão corretas as afirmativas
Dotação inicial.......................................... 270.000,00 Dotação atualizada.................................. 320.000,00 Despesas empenhadas............................ 290.000,00 Despesas liquidadas............................... 260.000,00 Despesas pagas...................................... 220.000,00
O saldo de Restos a Pagar Processados e de Restos a Pagar Não Processados, respectivamente, é:
Para responder às questões 38 e 39, considere as informações abaixo extraídas do balanço orçamentário de um ente da federação ao final de um exercício financeiro.
Dotação Inicial | R$ 500.000 |
Dotação Atualizada | R$ 508.000 |
Despesas Empenhadas | R$ 497.000 |
Despesas Liquidadas | R$ 485.000 |
Despesas Pagas | R$ 470.000 |
Saldo da Dotação | ? |
O valor inscrito em restos a pagar não processados foi de:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
No Balanço Financeiro encerrado em 31/12/2023, o saldo a ser evidenciado na linha ‘Recebimentos Extraorçamentários’ será de:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O montante da despesa orçamentária inscrita em Restos a Pagar no exercício financeiro de 2023 é de:
A gestão de "Restos a Pagar" é importante para a saúde financeira do ente público. Nesse tema, sobre a classificação dos "Restos a Pagar", é CORRETO afirmar que:
Em contabilidade pública, "Restos a Pagar" refere-se a compromissos financeiros que não foram liquidados até o final do exercício financeiro, mas que precisam ser honrados no exercício seguinte. Assim, é CORRETO afirmar que são considerados "Restos a Pagar":
1. Despesas correntes empenhadas R$ 500.
2. Despesas de capital empenhada e liquidada R$ 630.
3. Quitação das Despesas correntes R$ 370.
4. Liquidação de despesas correntes R$ 415.
5. Pagamento de Despesas de Capital R$ 550.
6. Empenhado e Liquidado Suprimento de Fundos R$ 135.
As despesas de capital inscritas em restos a pagar processadas e as despesas correntes inscritas em restos a pagar não processadas totalizam, respectivamente:
Ao final do exercício financeiro, o Técnico em Contabilidade identifica despesas empenhadas, mas não pagas. No contexto da contabilidade pública, como são classificadas essas despesas?
ATENÇÃO! Para resolução das próximas CINCO questões, considere as informações a seguir, relativas à execução orçamentária do Município de Cruz da Serra, exercício financeiro de 2023.
Receitas Orçamentárias | Previsão | Arrecadação |
Transferências de Capital | 110.000,00 | 110.000,00 |
Receita de Contribuições | 25.000,00 | 20.000,00 |
Receita de Serviços | 45.000,00 | 31.000,00 |
Operações de Crédito | 125.000,00 | 120.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 225.000,00 | 287.000,00 |
Amortização de Empréstimos | 75.000,00 | 70.000,00 |
Receitas Agropecuárias | 35.000,00 | 49.000,00 |
Alienação de Bens | 115.000,00 | 110.000,00 |
Receita Patrimonial | 65.000,00 | 72.000,00 |
Despesas Orçamentárias | Fixadas | Empenhadas e Liquidadas | Pagas |
Investimentos | 120.000,00 | 108.000,00 | 105.000,00 |
Inversões Financeiras | 55.000,00 | 49.500,00 | 46.500,00 |
Pessoal e Encargos Sociais | 220.000,00 | 198.000,00 | 195.000,00 |
Juros e Encargos da Dívida | 80.000,00 | 72.000,00 | 69.000,00 |
Amortização da Dívida | 180.000,00 | 162.000,00 | 159.000,00 |
Outras Despesas Correntes | 165.000,00 | 148.500,00 | 145.500,00 |
Ao final do exercício de 2023, houve inscrição de despesas em Restos a Pagar Processados no valor de:
ATENÇÃO! Para resolução das próximas SETE questões, considere as informações a seguir, relativas a dados orçamentários e financeiros do Município de Colibri, exercício financeiro de 2023.
Despesa Liquidada | 1.130.000,00 |
Receita prevista na LOA | 1.200.000,00 |
Despesa Empenhada | 1.175.000,00 |
Despesa Paga | 1.090.000,00 |
Empenhos Cancelados | 25.000,00 |
Despesa fixada na LOA | 1.200.000,00 |
Receita Arrecadada | 1.315.000,00 |
Receita Recolhida | 1.300.000,00 |
Ainda, no exercício de 2023 houve as seguintes transações:
* Reabertura de créditos especiais abertos em dezembro/2022, no importe de R$ 35.000,00.
* Pagamento de Restos a Pagar inscritos no exercício anterior, referentes a serviços de terceiros — pessoa jurídica, no valor de R$ 40.000,00.
* Contratação de Operação de Crédito por Antecipação da Receita Orçamentária, no valor de R$ 30.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebimento de Depósitos em procedimentos administrativos, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício
* Consignação, no mês de dezembro/2023, de parcelas de empréstimos na folha dos servidores, no importe de R$ 25.000,00, a ser repassado ao banco em janeiro/2024.
Com base nas informações, é correto afirmar que, no exercício de 2023, o Município inscreveu em Restos a Pagar Não-Processados despesas no importe de:
ATENÇÃO! Para resolução das próximas SETE questões, considere as informações a seguir, relativas a dados orçamentários e financeiros do Município de Colibri, exercício financeiro de 2023.
Despesa Liquidada | 1.130.000,00 |
Receita prevista na LOA | 1.200.000,00 |
Despesa Empenhada | 1.175.000,00 |
Despesa Paga | 1.090.000,00 |
Empenhos Cancelados | 25.000,00 |
Despesa fixada na LOA | 1.200.000,00 |
Receita Arrecadada | 1.315.000,00 |
Receita Recolhida | 1.300.000,00 |
Ainda, no exercício de 2023 houve as seguintes transações:
* Reabertura de créditos especiais abertos em dezembro/2022, no importe de R$ 35.000,00.
* Pagamento de Restos a Pagar inscritos no exercício anterior, referentes a serviços de terceiros — pessoa jurídica, no valor de R$ 40.000,00.
* Contratação de Operação de Crédito por Antecipação da Receita Orçamentária, no valor de R$ 30.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebimento de Depósitos em procedimentos administrativos, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício
* Consignação, no mês de dezembro/2023, de parcelas de empréstimos na folha dos servidores, no importe de R$ 25.000,00, a ser repassado ao banco em janeiro/2024.
De acordo com os dados, é correto afirmar que, no exercício de 2023, o Município inscreveu em Restos a Pagar Processados o montante de:
O Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar é parte integrante do Relatório de Gestão Fiscal e visa a dar transparência ao equilíbrio entre _____ e a disponibilidade de caixa, bem como ao equilíbrio entre a inscrição em Restos a Pagar Não Processados e ______.
Assinale a opção que completa corretamente as lacunas do fragmento acima, de acordo com o Manual de Demonstrativos Fiscais (MDF).

 Conheça nossos planos