Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


➢ Empenhos realizados no exercício R$ 27.000.000,00. ➢ Empenhos liquidados no exercício R$ 25.500.000,00. ➢ Empenhos liquidados e pagos no exercício R$ 23.500.000,00.
Sabendo que não existiam valores inscritos em Restos a Pagar de exercícios anteriores, assinale a alternativa que apresenta o valor inscrito em Restos a Pagar Processados no Exercício de 2023:
• Despesas Empenhadas ----- R$ 50.000,00 • Despesas Liquidadas -------- R$ 10.000,00 • Despesas Fixadas ------------ R$ 180.000,00 • Despesas Pagas -------------- R$ 8.000,00
Assinale a assertiva que apresenta o saldo dos restos a pagar processados que essa entidade pública irá registrar para o exercício de 2023.
Com relação ao balanço orçamentário, ao balanço financeiro e à demonstração dos fluxos de caixa, julgue o seguinte item.
Os restos a pagar inscritos na condição de não processados
que tenham sido liquidados em exercício anterior ao de
referência deverão compor o quadro da execução de restos a
pagar processados, o qual compõe o balanço orçamentário.
Julgue o item subsequente, a respeito das transações no setor público e do registro contábil das receitas.
Os restos a pagar não processados referem-se a despesas
empenhadas pendentes de liquidação e pagamento.
I. São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente. Distingue-se dois tipos de Restos a Pagar: os processados (despesas já liquidadas) e os não processados (despesas a liquidar ou em liquidação).
II. A inscrição de Restos a Pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
III. O cancelamento de despesas empenhadas e inscritas em Restos a Pagar deve observar rotinas específicas quanto às informações de natureza patrimonial, orçamentária e controle. Essa rotina terá tratamento específico, conforme o estágio em que a despesa se encontrar, podendo estar pendente de liquidação (“a liquidar” ou “em liquidação”) ou liquidada.
Quais estão corretas?
01/12/2022: empenho de despesa pelo valor de R$ 125.000,00 para a aquisição do veículo.
19/12/2022: recebimento do veículo pela referida entidade e liquidação de despesa pelo valor total empenhado em 01/12/2022.
24/01/2023: pagamento de despesa pelo valor total empenhado em 01/12/2022.
Com base nessas informações e de acordo com a Lei nº 4.320/1964, em 31/12/2022, a referida entidade Inscreveu R$ 125.000,00 em restos a pagar
I - Após a inscrição do valor em restos a pagar pode haver alteração no valor a ser pago ao credor.
II - O pagamento dos restos a pagar representa uma despesa extraorçamentária para o Entes Públicos.
III - Os valores inscritos em restos a pagar processados não devem constar no passivo do sistema patrimonial do Ente público.
Estão corretas:
Um ente público apresentou as seguintes informações referentes ao exercício de 2023:
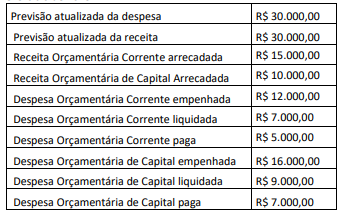
O Manual de Demonstrativos Fiscais (MDF) apresenta orientações para a elaboração desse anexo, entre as quais se encontra a orientação de que é preciso considerar que o referido anexo
Julgue o item seguinte, relacionados à despesa pública.
O pagamento de restos a pagar é considerado um dispêndio
extraorçamentário.
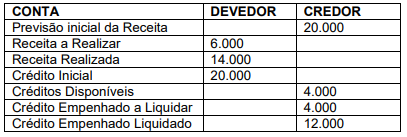
Diante dessas informações, é correto concluir que o valor que deverá ser inscrito em Restos a Pagar Não-Processados é de
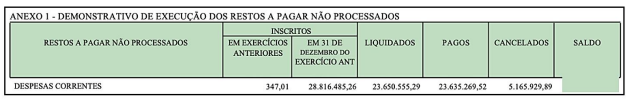
Com base na imagem apresentada, conclui-se que o saldo apurado na última coluna é
Analise a seguinte situação e marque a resposta correta:
Um auxiliar de contabilidade de determinada Prefeitura realizou um empenho dia 02/11/2020. A nota fiscal foi emitida pelo fornecedor em 05/12/2020 e foi liquidada pelo setor de contabilidade no dia 15/12/2020, entretanto, seu pagamento foi realizado dia 05/01/2021. Diante do exposto, esta despesa passou para o exercício de 2021 como:

 Conheça nossos planos