Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


Diante dessa situação, e considerando as normas de contabilidade aplicadas ao setor público, o contador deverá, no encerramento do exercício de 2022,
Ocorrido o fato gerador da obrigação e procedido o estágio da liquidação antes do término do exercício em curso, as despesas deverão ser registradas ao fim do exercício como RP Processados “a pagar”, conforme modelo de contabilização:
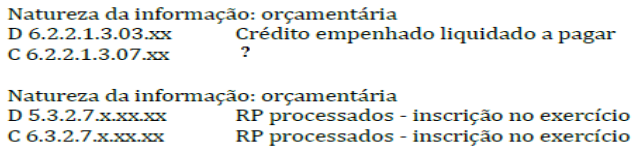
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
A Prefeitura Municipal de WRT apresentou os seguintes dados de execução orçamentária em 31/12/2021:
Conta |
Saldo (em R$) |
Receita tributária prevista |
1.000.000 |
Receita tributária lançada |
850.000 |
Receita tributária arrecadada |
800.000 |
Receita de transferências prevista |
3.000.000 |
Receita de transferências arrecadada |
2.190.000 |
Receita de capital prevista |
350.000 |
Receita de capital arrecadada |
0 |
Despesa corrente fixada |
4.500.000 |
Despesa corrente empenhada |
3.780.000 |
Despesa corrente liquidada |
3.147.000 |
Despesa corrente paga |
2.254.000 |
Despesa de capital fixada |
450.000 |
Despesa de capital empenhada |
200.000 |
Despesa de capital liquidada |
200.000 |
Despesa de capital paga |
190.000 |
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor a ser inscrito em Restos a Pagar Não Processados e em Restos a Pagar Processados (em R$).
A Prefeitura Municipal de XTQ apresentou as seguintes informações à respeito de sua execução orçamentária no exercício de 2021:
Conta |
Saldo (em R$) |
Receita tributária prevista |
8.750.000,00 |
Receita tributária lançada |
7.125.000,00 |
Receita tributária arrecadada |
4.985.000,00 |
Receita de transferências prevista |
11.000 .000,00 |
Receita de transferências arrecadada |
8.341.123,00 |
Receita de capital prevista |
1.250 .000,00 |
Receita de capital arrecadada |
543.000.100 |
Despesa corrente fixada |
21.643.000,00 |
Despesa corrente empenhada |
19.792 .971,00 |
Despesa corrente liquidada |
18.133.000,00 |
Despesa corrente paga |
17.290 .000,00 |
Despesa de capital fixada |
3.210.000,00 |
Despesa de capital empenhada |
1.750.000,00 |
Despesa de capital liquidada |
561.000,00 |
Despesa de capital paga |
0 |
Assinale a alternativa que apresenta, respectivamente, os valores inscritos em Restos a Pagar Processados e em Restos a Pagar Não Processados.
Assinale a alternativa INCORRETA quanto ao tratamento contábil dos Restos a Pagar Processados e Não Processados.
- Dotação orçamentária inicial: R$ 15.000.000,00.
- Valores empenhados no exercício: R$ 14.800.000,00.
- Valores liquidados no exercício: R$ 13.700.000,00.
- Valores pagos no exercício: R$ 13.200.000,00.
Somente com base nas informações acima, é possível afirmar que o valor inscrito em Restos a Pagar Processados foi:
Considere que no exercício X0 houve programa de bolsa estudantil para os servidores da Justiça do Trabalho que, em virtude de desistências definitivas e posses em outro cargo público inacumulável, acabou por não executar todo o crédito que havia sido empenhado. O saldo existente foi então inscrito em “restos a pagar não processados" e sua execução foi retomada a partir do segundo semestre de X1 de forma centralizada pela Presidência do Tribunal Regional e não pela Secretaria de Gestão de Pessoas, como houvera sido no exercício de X0.
A opção adotada foi
Analise os dados a seguir:
• Recebimento de receitas tributárias no valor de R$ 1.000,00.
• Empenho da despesa no valor de R$ 900,00.
• Liquidação de despesa corrente no valor de R$ 700,00.
Diante dos dados apresentados, assinale a alternativa que representa os Restos a Pagar Não Processados:
Analise as afirmações em relação aos Restos a Pagar:
I. São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, e pagas até 31 de dezembro do exercício financeiro vigente.
II. Distingue-se dois tipos de Restos a Pagar: os processados e os não processados.
III. A inscrição de Restos a Pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
Com base nas afirmativas acima, assinale a alternativa correta:
Julgue o item subsequente.
Os Restos a pagar são despesas empenhadas, mas não
pagas até o dia 31 de dezembro distinguindo-se as
processadas (despesas empenhadas e liquidadas) das
não processadas (despesas apenas empenhadas e
aguardando a liquidação).
Os restos a pagar inscritos no exercício serão evidenciados no balanço financeiro como ingressos extraorçamentários.

Julgue o item a seguir.
O dispêndio extraorçamentário é aquele que não consta
na lei orçamentária anual, compreendendo determinadas
saídas de numerários decorrentes de pagamentos de
restos a pagar.
Julgue o item a seguir.
No âmbito dos procedimentos contábeis relacionados a
restos a pagar e despesas de exercícios anteriores no
setor público, é responsabilidade da autoridade
competente o reconhecimento da obrigação de efetuar o
pagamento dos restos a pagar.

 Conheça nossos planos