Questões de Concurso Sobre restos a pagar em contabilidade pública

Foram encontradas 834 questões

Q2126115 Contabilidade Pública
A Fundação Municipal de Cultura realizou uma licitação em novembro de 2022 para a compra de materiais de pintura. Após o término do certame, as compras foram devidamente empenhadas e as autorizações de fornecimento emitidas aos fornecedores. O fornecedor de Santa Catarina entregou as mercadorias em 20/12/2022, sendo que houve tempo hábil apenas para liquidar a despesa. O fornecedor de São Paulo entregou as mercadorias apenas em 23/12/2022, sendo que não houve tempo hábil nem para liquidar a despesa.
Desse modo, podemos afirmar que, encerrado o exercício de 2022:
Alternativas
Q2125794 Contabilidade Pública
ATENÇÃO! Dados para resolução da questão.


Os dados a seguir se referem à previsão e execução orçamentária do Município de Bom Jesus, e expõem números relativos ao exercício financeiro de 2022:

Lei Orçamentária Anual aprovada em Dezembro/2021:

RECEITAS PREVISTAS                       DESPESAS FIXADAS
                                            Correntes               625.000,00                Correntes           550.000,00
                                            De Capital              250.000,00                De Capital          325.000,00
                                           TOTAL                    875.000,00               TOTAL                875.000,00


Durante a execução orçamentária, em 2022, foram verificados os seguintes fatos e transações:

Receitas Orçamentárias:

Transferências de Capital..................................................... 107.000,00
Contribuição de Custeio da Iluminação Pública .................... 28.000,00
Imposto sobre Serviços de Qualquer Natureza ...................... 61.000,00
Aluguéis................................................................................. 38.000,00
Amortização de Empréstimos Concedidos............................ 35.000,00
Receita de Serviços................................................................ 25.000,00
Taxa de Fiscalização de Estabelecimentos ............................ 12.000,00
Imposto sobre Transmissão de Imóveis “Inter vivos” ........... 21.000,00
Imposto de Renda Retido na Fonte dos servidores................ 39.000,00
Cota-parte do ICMS............................................................... 54.000,00
Operações de Crédito ............................................................. 42.000,00
Transferências do Fundo de Part. dos Municípios............... 172.000,00
Multas Administrativas.......................................................... 16.000,00
Dívida Ativa Tributária – Contr. de Melhoria ....................... 37.000,00
Imposto Predial Territorial Urbano........................................ 89.000,00
Alienação de Bens.................................................................. 35.000,00
Remuneração de Disponibilidades......................................... 12.000,00


Despesas Orçamentárias:

Rubrica                                                                                         Empenhado         Liquidado               Pago
Vencimentos e Vantagens – Pessoal Civil                                    163.000,00         160.000,00         157.000,00
Outras Despesas de Pessoal - Terceirização                                116.000,00         115.000,00         111.000,00
Outros Serviços de Terceiros – Pessoa Física                                82.000,00           80.000,00          78.000,00
Inversões Financeiras                                                                     85.000,00           80.000,00          78.000,00
Juros e Encargos da Dívida                                                            23.000,00           21.000,00          21.000,00
Outros Serviços de Terceiros – Pessoa Jurídica                             59.000,00          57.000,00          55.000,00
Obrigações Patronais – RGPS (regime geral)                                 72.000,00          72.000,00          70.000,00
Amortização da Dívida                                                                     74.000,00          74.000,00          74.000,00
Material de consumo                                                                        31.000,00          30.000,00          29.000,00
Investimentos                                                                                   99.000,00          95.000,00          93.000,00

Informações Adicionais:


I. Considere que todas as receitas orçamentárias foram arrecadadas no exercício de 2022.

II. Considere o momento da liquidação como tendo sido a ocorrência do fato gerador patrimonial das despesas orçamentárias.

III. A despesa com pessoal é relativa à manutenção das atividades governamentais.

IV. Em 2022, houve pagamento de Restos a Pagar processados inscritos em 2020, no valor de R$ 22.000,00, relativos a contratos de obras públicas.

V. Depreciação do Ativo Imobilizado incorrida no exercício de 2022: R$ 13.000,00.

VI. Houve depósitos de Cauções recebidos no exercício no valor de 16.000,00, dos quais metade foram devolvidos no dentro do exercício financeiro.

VII. Em dezembro/2022, o Município efetuou consignações em folha de pagamento, no valor de R$ 8.000,00, a serem recolhidas em 2023.

VIII. Em 2022, o Município recebeu um veículo em doação do governo estadual, no valor de R$ 25.000,00
Os Restos a Pagar Processados e Não-Processados inscritos no exercício financeiro de 2022 somam, respectivamente:
Alternativas
Q2123559 Contabilidade Pública
A Secretaria Municipal de Educação realizou uma licitação em novembro de 2022 para a compra de materiais didáticos e esportivos. Após o término do certame, as compras foram devidamente empenhadas e as autorizações de fornecimento emitidas aos fornecedores. O fornecedor dos materiais didáticos entregou as mercadorias em 18/12/2022, sendo que houve tempo hábil apenas para liquidar a despesa. O fornecedor dos materiais esportivos entregou as mercadorias apenas em 22/12/2022, sendo que não houve tempo hábil nem para liquidar a despesa.
Desse modo, podemos afirmar que, encerrado o exercício de 2022:
Alternativas
Q2117036 Contabilidade Pública
No que se refere a restos a pagar, julgue o seguinte item.

A despesa empenhada a liquidar deve ser inscrita como restos a pagar não processados, ao passo que a despesa empenhada em liquidação deve ser inscrita em restos a pagar processados. 
Alternativas
Q2115152 Contabilidade Pública
Sobre os Restos a Pagar, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.

( ) São todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
( ) Podem ser distinguidos em duas categorias: processados e não processados.
( ) No início do exercício, as despesas orçamentárias liquidadas e não pagas serão inscritas em restos a pagar.
( ) A inscrição depende apenas de disponibilidade financeira no caixa do ente devedor.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q2113219 Contabilidade Pública

Relativamente às classificações orçamentárias e às diretrizes para elaboração da proposta orçamentária, julgue o item a seguir.


Desde que não estejam com prescrição interrompida, os restos a pagar poderão ser pagos à conta de dotação específica consignada no orçamento

Alternativas
Q2111526 Contabilidade Pública
Julgue o próximo item, relativos às receitas e às despesas públicas.

Os restos a pagar processados são aqueles que passaram pelos dois estágios iniciais da execução da despesa: o empenho e a liquidação.
Alternativas
Q2089917 Contabilidade Pública
Considerando que os Restos a Pagar são todas as despesas regularmente empenhadas do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente, analise as afirmativas a seguir.
I. Sua inscrição deve observar as disponibilidades financeiras e as condições da legislação pertinente.
II. No encerramento do exercício, a parcela da despesa orçamentária que se encontrar empenhada, mas ainda não paga, poderá ser inscrita em restos a pagar.
III. Serão inscritas em restos a pagar não processados as despesas liquidadas e não pagas no exercício financeiro.
Está correto o que se afirma apenas em
Alternativas
Q2080292 Contabilidade Pública

Despesas de exercícios anteriores são aquelas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento.


Com relação a esse tipo de despesa, assinale a alternativa incorreta.

Alternativas
Q2079617 Contabilidade Pública

Acerca de orçamento e contabilidade pública, julgue o item.

O cancelamento de restos a pagar não processados causa acréscimo do superávit financeiro, pela redução de passivo financeiro. 

Alternativas
Q2077582 Contabilidade Pública

Conforme a Lei n.o 4.320/1964, julgue o item a respeito das receitas e das despesas no orçamento público.

Os restos a pagar representam os empenhos não pagos em 31 de dezembro, sejam liquidados ou não. São considerados processados aqueles que independem do implemento de condições, enquanto os demais são considerados restos a pagar não processados. 
Alternativas
Q2076336 Contabilidade Pública
O projeto de lei de iniciativa do poder executivo, que trata de matéria orçamentária, que será acompanhado de demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrente de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia, é o projeto da lei:
Alternativas
Q2076330 Contabilidade Pública
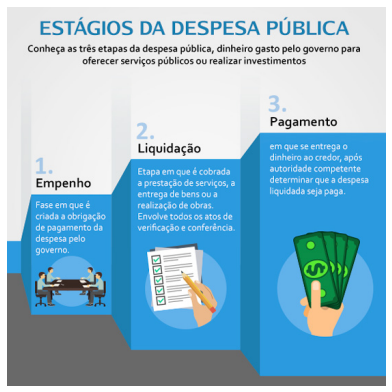
A figura abaixo apresenta a definição dos estágios de execução da despesa pública.
Imagem associada para resolução da questão

Fonte : https://www.portaldatransparencia.gov.br/ entenda-a-gestao-publica/execucao-despesa-publica
A respeito dos conhecimentos sobre os estágios de execução da despesa pública previstos na Lei nº 4.320/64, é correto afirmar que:
Alternativas
Q2076092 Contabilidade Pública

Caso 1

Para responder à questão considere as informações abaixo, que foram extraídas da contabilidade de uma entidade do setor público ao final de um exercício financeiro e são referentes ao seu orçamento.
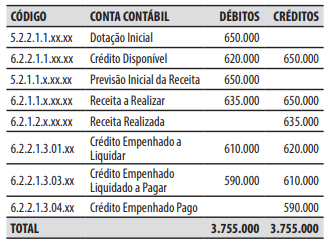


O valor inscrito em restos a pagar processados foi de:
Alternativas
Ano: 2023 Banca: FCM Órgão: IFB Prova: FCM - 2023 - IFB - Contador |
Q2072286 Contabilidade Pública
No dia 30/03/2022, um órgão público federal realizou o pagamento de uma despesa pública por meio da rede bancária, relativa a Restos a Pagar Processados do exercício de 2019, no valor de R$ 8.300,00 (oito mil e trezentos reais). Considerando-se o Plano de Contas Aplicado ao Setor Público (PCASP), a escrituração das transações no Setor Público e o método das partidas dobradas, para lançamento contábil do pagamento é correto afirmar que haverá débito na conta
Alternativas
Q2039159 Contabilidade Pública

Relativamente aos procedimentos contábeis aplicados a restos a pagar e despesas de exercícios anteriores no setor público, julgue o item que se segue.


Desde que liquidadas, as despesas não processadas inscritas em restos a pagar poderão ser pagas em exercícios seguintes.

Alternativas
Q2039158 Contabilidade Pública

Relativamente aos procedimentos contábeis aplicados a restos a pagar e despesas de exercícios anteriores no setor público, julgue o item que se segue.


Caso ainda esteja vigente o direito do credor, a despesa cuja inscrição como restos a pagar tenha sido cancelada pode ser paga à conta de despesas de exercícios anteriores.

Alternativas
Q2039157 Contabilidade Pública

Relativamente aos procedimentos contábeis aplicados a restos a pagar e despesas de exercícios anteriores no setor público, julgue o item que se segue.


Cabe à autoridade competente o reconhecimento da obrigação de pagamento dos restos a pagar.


Alternativas
Q4409095 Contabilidade Pública
Analise as afirmativas a seguir relativas as despesas de exercícios anteriores e restos a pagar.
I. As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos a conta de dotação especifica consignada no orçamento, discriminada por elementos, obedecida, sempre que possivel, a ordem cronológica.
II. O reconhecimento da obrigação de pagamento das despesas com exercícios anteriores, pela autoridade competente, devera ocorrer em procedimento administrativo especifico, sendo necessário apresentar uma de informações e documentos, dentre os quais a identificação de credor / favorecido, data de vencimento do compromisso, importância exata a pagar, documentos fiscais comprobatórios, certificação do cumprimento da obrigação pelo credor / favorecido, e motivação pelo qual a despesa não foi empenhada ou paga na época própria.
III. As despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente devem ser classificadas como restos a pagar. A inscrição de despesa em restos a pagar processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verificam-se quais despesas devem ser inscritas em restos a pagar e anulam-se as demais. Após, inscrevem-se os restos a pagar não processados do exercício.
Tomando como base os preceitos da Lei nº 4.320/1964 e do Manual de Contabilidade Aplicada ao Setor Público (MCASP), estão corretas as afirmativas 

Alternativas
Q4172552 Contabilidade Pública
A administração pública apresenta algumas peculiaridades na forma de registrar e realizar as despesas públicas. Considerada como uma dessas peculiaridades, a inscrição de restos a pagar representa 
Alternativas
Respostas
241: C
242: C
243: E
244: E
245: C
246: E
247: C
248: C
249: C
250: C
251: C
252: E
253: A
254: C
255: A
256: C
257: C
258: E
259: A
260: E