Questões de Concurso
Foram encontradas 3.599 questões


Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245622
Contabilidade Pública
Um Analista Judiciário (contador de um Tribunal de Justiça de Estado), ao analisar a folha de pagamento referente ao mês de
agosto de 2025, verificou que o órgão havia descontado da remuneração dos servidores o montante de R$ 128.000,00 a titulo de
Contribuição Previdenciária destinada ao Regime Próprio de Previdência Social (RPPS) do Estado. Considerando a legislação
aplicável e as regras de obrigatoriedade da DCTFWeb, o valor
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245618
Contabilidade Pública
Acerca dos critérios para reconhecimento e mensuração da propriedade para investimento, o Manual de Contabilidade Aplicada
ao Setor Público determina que:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245617
Contabilidade Pública
O ente público BCA desenvolveu internamente um sistema para a gestão de contratos. Durante à processo, incorreu nos seguintes
gastos:
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245611
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
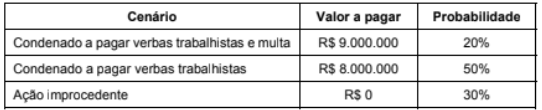
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245608
Contabilidade Pública
Em relação ao registro das receitas, o Manual de Contabilidade Aplicada ao Setor Público determina que as variações patrimoniais
aumentativas devem ser reconhecidas por
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CFBM
Prova:
Instituto Consulplan - 2026 - CFBM - Contador |
Q4179464
Contabilidade Pública
Determinado órgão público federal identificou que diversos computadores adquiridos há cinco anos continuam registrados
pelo valor de aquisição, sem qualquer ajuste de depreciação. Durante auditoria interna, verificou-se que o setor contábil
nunca implementou o procedimento de reconhecimento sistemático da perda de valor desses bens. De acordo com a contabilidade aplicada ao setor público, deve-se:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Ciríaco - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Ciríaco - RS - Tesoureiro |
Q4176885
Contabilidade Pública
De acordo com as etapas da receita pública, analisar os
itens.
I. O lançamento ocorre quando é verificada a procedência do crédito fiscal e seu devedor. II. No recolhimento ocorre a entrega de recursos devidos ao Tesouro pelos contribuintes. III. Na arrecadação ocorre a previsão dos valores a serem arrecadados.
Está CORRETO o que se afirma:
I. O lançamento ocorre quando é verificada a procedência do crédito fiscal e seu devedor. II. No recolhimento ocorre a entrega de recursos devidos ao Tesouro pelos contribuintes. III. Na arrecadação ocorre a previsão dos valores a serem arrecadados.
Está CORRETO o que se afirma:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CAU-CE
Prova:
Instituto Consulplan - 2026 - CAU-CE - Contador |
Q4167490
Contabilidade Pública
O orçamento público é o instrumento de planejamento que prevê as receitas e fixa as despesas do governo, garantindo o
controle das contas. Em relação às classificações orçamentárias da despesa e da receita, a Lei nº 4.320/1964 estabelece
categorias para a despesa pública. Representa corretamente uma classificação da despesa:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Getúlio Vargas - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Getúlio Vargas - RS - Contabilista |
Q4164258
Contabilidade Pública
Em relação aos Restos a Pagar, analise as assertivas a seguir:
I. As despesas empenhadas e não pagas até o encerramento do exercício podem ser inscritas em Restos a Pagar, observadas as condições legais aplicáveis.
II. Os Restos a Pagar Processados correspondem às despesas empenhadas e liquidadas que ainda não foram pagas.
III. Os Restos a Pagar Não Processados correspondem às despesas empenhadas que ainda não passaram pela fase de liquidação.
IV. O cancelamento de Restos a Pagar Processados implica, necessariamente, o reconhecimento de receita orçamentária no exercício em que ocorrer.
Quais estão corretas?
Q4163971
Contabilidade Pública
Durante determinado exercício financeiro, um ente público
realizou previsão de arrecadação tributária, efetuou
lançamento do crédito tributário, promoveu arrecadação
bancária e posteriormente registrou o recolhimento dos
valores à conta única do Tesouro. Considerando os estágios da
receita pública, assinale a alternativa correta.
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2026 - Prefeitura de Anchieta - SC - Analista de Licitação e Contratação |
Q4160146
Contabilidade Pública
Os estágios da despesa pública disciplinam a execução
orçamentária que sucede as contratações
administrativas. Acerca do assunto, registre V para as
afirmativas verdadeiras e F para as falsas:
(__) O empenho da despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
(__) A nota de empenho indica o nome do credor, a representação e a importância da despesa, com a emissão posterior à ordem de pagamento expedida pelo ordenador.
(__) A liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__) O pagamento da despesa antecede a liquidação nos contratos de execução continuada, antecipando-se os recursos ao credor para assegurar a regularidade dos serviços.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2026 - Prefeitura de Anchieta - SC - Auxiliar Administrativo |
Q4159995
Contabilidade Pública
Durante a execução orçamentária do segundo semestre, o departamento financeiro de um município identificou as seguintes situações: uma despesa com aquisição de equipamentos de informática foi empenhada sem prévia dotação orçamentária disponível; uma receita tributária arrecadada em valor superior ao previsto foi imediatamente utilizada para cobrir despesas não previstas no orçamento, sem observância dos procedimentos legais de crédito adicional; e uma despesa com pagamento de pessoal foi liquidada sem a comprovação da efetiva prestação do serviço correspondente.
Considerando os princípios e normas que regem o orçamento público e a execução da receita e despesa pública, assinale a alternativa correta:
Ano: 2026
Banca:
FAFIPA
Órgão:
Câmara de Campo Largo - PR
Prova:
FAFIPA - 2026 - Câmara de Campo Largo - PR - Tesoureiro |
Q4156131
Contabilidade Pública
Ao final de determinado quadrimestre, o responsável pelo setor financeiro de um Município que não se
enquadra na hipótese de divulgação semestral prevista na Lei de Responsabilidade Fiscal foi
consultado sobre o prazo de divulgação do Relatório de Gestão Fiscal, instrumento utilizado para acompanhar limites e condições da gestão fiscal responsável. Nos termos da Lei de Responsabilidade
Fiscal, o Relatório de Gestão Fiscal deve ser publicado:
Ano: 2026
Banca:
FAFIPA
Órgão:
Câmara de Campo Largo - PR
Prova:
FAFIPA - 2026 - Câmara de Campo Largo - PR - Tesoureiro |
Q4156130
Contabilidade Pública
No acompanhamento da execução orçamentária municipal, o setor de tesouraria recebeu solicitação
para informar o prazo constitucional de publicação do Relatório Resumido da Execução
Orçamentária. Nos termos da Constituição Federal e da Lei de Responsabilidade Fiscal, o Relatório
Resumido da Execução Orçamentária deve ser publicado:
Ano: 2026
Banca:
FAFIPA
Órgão:
Câmara de Campo Largo - PR
Prova:
FAFIPA - 2026 - Câmara de Campo Largo - PR - Tesoureiro |
Q4156129
Contabilidade Pública
Em 31/12/2024, determinado Município possuía despesa regularmente empenhada e liquidada,
referente a serviço já prestado, mas ainda não paga até o encerramento do exercício financeiro. Nessa
situação, a despesa deverá ser inscrita como:
Ano: 2026
Banca:
FAFIPA
Órgão:
Câmara de Campo Largo - PR
Prova:
FAFIPA - 2026 - Câmara de Campo Largo - PR - Tesoureiro |
Q4156127
Contabilidade Pública
Durante a execução de contrato de fornecimento de materiais de expediente, determinado Município
recebeu os bens contratados e a nota fiscal correspondente. Antes de realizar o pagamento, o setor
competente verificou se o fornecedor cumpriu a obrigação assumida e se o valor cobrado correspondia
ao contrato. Nos termos da Lei nº 4.320/1964, esse procedimento corresponde ao estágio da despesa
denominado:
Ano: 2026
Banca:
ABCP
Órgão:
Câmara de Piranguçu - MG
Prova:
ABCP - 2026 - Câmara de Piranguçu - MG - Técnico Legislativo |
Q4154996
Contabilidade Pública
Com base na Lei n° 4.320/1964, assinale a única
alternativa que não apresenta uma modalidade de
“Transferência de Capital”:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Paula Freitas - PR
Prova:
FAU - 2026 - Prefeitura de Paula Freitas - PR - Auditor Interno |
Q4153689
Contabilidade Pública
No decorrer do mês de maio de 2026 ocorreram as seguintes despesas orçamentárias
por parte de um Ente Público:
( ) Realização de obra pública. ( ) Amortização do principal de dívida pública de longo prazo. ( ) Aquisição de material de consumo para posterior utilização. ( ) Juros sobre a dívida pública.
Considerando (1) para despesa corrente e (2) para despesa de capital, assinale a alternativa que preenche CORRETAMENTE os parênteses:
Ano: 2026
Banca:
FCC
Órgão:
MPE-AL
Prova:
FCC - 2026 - MPE-AL - Analista do Ministério Público - Área: Gestão Pública |
Q4152261
Contabilidade Pública
De acordo com a disciplina estabelecida pela Lei nº 4.320/1964 em relação aos fundos especiais, tem-se que, caso haja saldo
positivo apurado em balanço do fundo ao final do exercício, referido saldo

 Conheça nossos planos