Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Xangri-lá - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Xangri-lá - RS - Contador |
Q3705622
Contabilidade Pública
Em 12/04/2024, o Município Alfa está elaborando suas demonstrações contábeis e
se depara com as seguintes situações:
I. Obrigação presente decorrente de dano ambiental já causado, cuja reparação é exigida por lei.
II. Demanda judicial em curso, com baixa probabilidade de perda.
III. Expectativa de recebimento de indenização em processo judicial ainda incerto.
IV. Contrato firmado em que os custos inevitáveis para cumprimento superam os benefícios econômicos que a entidade receberá.
Considerando as regras de reconhecimento, mensuração e divulgação estabelecidas pela Norma de Contabilidade NBC TSP 03/2016, assinale a alternativa correta.
I. Obrigação presente decorrente de dano ambiental já causado, cuja reparação é exigida por lei.
II. Demanda judicial em curso, com baixa probabilidade de perda.
III. Expectativa de recebimento de indenização em processo judicial ainda incerto.
IV. Contrato firmado em que os custos inevitáveis para cumprimento superam os benefícios econômicos que a entidade receberá.
Considerando as regras de reconhecimento, mensuração e divulgação estabelecidas pela Norma de Contabilidade NBC TSP 03/2016, assinale a alternativa correta.
Ano: 2025
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFSJ
Prova:
FUNDEP (Gestão de Concursos) - 2025 - UFSJ - Auditor - PROVA LEDOR |
Q3705547
Contabilidade Pública
A NBC TSP 05 disciplina o reconhecimento, a mensuração e
a evidenciação, pelo concedente, dos ativos de concessão
de serviços públicos e do passivo correspondente,
incluindo critérios de controle, formas de contraprestação
e divulgações.
Com base nos preceitos dessa norma, no que diz respeito ao tratamento contábil do concedente, é correto afirmar:
Com base nos preceitos dessa norma, no que diz respeito ao tratamento contábil do concedente, é correto afirmar:
Ano: 2025
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFSJ
Prova:
FUNDEP (Gestão de Concursos) - 2025 - UFSJ - Auditor - PROVA LEDOR |
Q3705544
Contabilidade Pública
Com base nos ditames da NBC TSP 03, no que se refere
a provisões em contratos onerosos, é correto afirmar:
Ano: 2025
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFSJ
Prova:
FUNDEP (Gestão de Concursos) - 2025 - UFSJ - Auditor - PROVA LEDOR |
Q3705541
Contabilidade Pública
Na concessão de suprimento de fundos, conforme o Manual
de Contabilidade Aplicada ao Setor Público (MCASP),
quando ocorre o efetivo reconhecimento da Variação
Patrimonial Diminutiva (VPD) associada ao gasto?
Ano: 2025
Banca:
FUNDATEC
Órgão:
UFRGS
Prova:
FUNDATEC - 2025 - UFRGS - Assistente em Administração |
Q3705182
Contabilidade Pública
Na gestão patrimonial de bens públicos, o inventário é um instrumento de controle
que deve ser realizado anualmente ou em situações especiais. Sobre o inventário, analise as assertivas
a seguir:
I. Tem como objetivo verificar a existência física dos bens, mantendo atualizados os registros administrativos e contábeis.
II. Permite constatar a necessidade de bens móveis nas unidades administrativas e fornece subsídios aos órgãos fiscalizadores.
III. Dispensa a análise da responsabilidade dos agentes responsáveis pela guarda do patrimônio, por se tratar de controle apenas contábil.
Quais estão corretas?
I. Tem como objetivo verificar a existência física dos bens, mantendo atualizados os registros administrativos e contábeis.
II. Permite constatar a necessidade de bens móveis nas unidades administrativas e fornece subsídios aos órgãos fiscalizadores.
III. Dispensa a análise da responsabilidade dos agentes responsáveis pela guarda do patrimônio, por se tratar de controle apenas contábil.
Quais estão corretas?
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704869
Contabilidade Pública
Os gastos com pessoal são aqueles ocorridos no mês e as provisões proporcionais que
fazem jus os servidores públicos. Considere os seguintes dados ocorridos no mês de
janeiro de 2025:
- Folha bruta referente janeiro de 2025: R$ 5.400.000,00.
- Adiantamento da primeira parcela do décimo terceiro salário: R$ 2.000.000,00.
- Provisão de férias: ?
- Provisão de décimo terceiro salário: ?
Considerando os dados acima, é correto afirmar que:
- Folha bruta referente janeiro de 2025: R$ 5.400.000,00.
- Adiantamento da primeira parcela do décimo terceiro salário: R$ 2.000.000,00.
- Provisão de férias: ?
- Provisão de décimo terceiro salário: ?
Considerando os dados acima, é correto afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704867
Contabilidade Pública
Ao longo do mês de agosto de 2025, foram extraídas as seguintes informações sobre os
gastos com pessoal do Ente público:
- Valor bruto das remunerações: R$ 3.100.000,00.
- Valor descontado contribuição previdência social: R$ 400.000,00.
- Valor retido consignações a repassar: R$ 300.000,00.
- Valor previdência social parte patronal R$ 600.000,00.
Com base nos dados acima, é correto afirmar que:
- Valor bruto das remunerações: R$ 3.100.000,00.
- Valor descontado contribuição previdência social: R$ 400.000,00.
- Valor retido consignações a repassar: R$ 300.000,00.
- Valor previdência social parte patronal R$ 600.000,00.
Com base nos dados acima, é correto afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704864
Contabilidade Pública
Uma Prefeitura Municipal adquiriu bens para integrar seu ativo imobilizado. Os dados
dos bens são os seguintes:
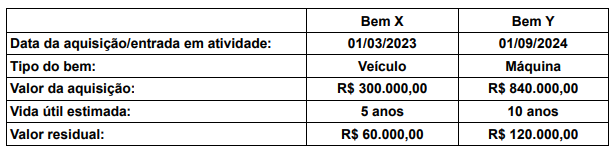
Com base nos dados apresentados acima, o valor da depreciação acumulada dos bens em 31/12/2024 totalizava:
Com base nos dados apresentados acima, o valor da depreciação acumulada dos bens em 31/12/2024 totalizava:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704863
Contabilidade Pública
Os elementos que integram o Imobilizado dos Entes públicos estão sujeitos a
incidência de depreciação ou exaustão, segundo os critérios definidos em lei. Este
procedimento se faz necessário para refletir, com a maior exatidão possível, os valores
líquidos dos bens do Ativo Não Circulante. Analise as afirmativas abaixo que tratam dos
critérios contábeis da depreciação e de valor dos bens:
I - A depreciação dos bens do Ativo Imobilizado não representa uma despesa pública sob o enfoque orçamentário.
II - O registro contábil da depreciação no sistema patrimonial consiste em debitar a conta de resultado e creditar a conta retificadora do ativo.
III - O valor original do bem permanece inalterado no Ativo Imobilizado, até que ocorra uma reavaliação do seu valor, podendo, neste caso, ser aumentado ou reduzido para que reflita seu valor justo.
IV - Valor líquido contábil é o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, bem como das perdas acumuladas por redução ao valor recuperável.
Estão corretas:
I - A depreciação dos bens do Ativo Imobilizado não representa uma despesa pública sob o enfoque orçamentário.
II - O registro contábil da depreciação no sistema patrimonial consiste em debitar a conta de resultado e creditar a conta retificadora do ativo.
III - O valor original do bem permanece inalterado no Ativo Imobilizado, até que ocorra uma reavaliação do seu valor, podendo, neste caso, ser aumentado ou reduzido para que reflita seu valor justo.
IV - Valor líquido contábil é o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, bem como das perdas acumuladas por redução ao valor recuperável.
Estão corretas:
Q3704518
Contabilidade Pública
A NBC TG 16 (R2) traz critérios de reconhecimento e mensuração de estoques no
setor público e privado. Sobre o tema, analise as assertivas abaixo:
I. Estoques devem ser mensurados pelo custo ou pelo valor realizável líquido, adotando-se sempre o maior entre os dois.
II. O custo de aquisição inclui impostos de importação e outros tributos não recuperáveis, além de custos de transporte, seguro e manuseio diretamente atribuíveis.
III. Custos fixos indiretos de produção devem ser alocados com base na capacidade normal de produção, evitando sobrecarga de custos por ociosidade anormal.
IV. Os estoques devem ser reduzidos para o valor realizável líquido quando este for inferior ao custo, sendo permitida a reversão dessa redução caso as circunstâncias que a motivaram deixem de existir.
Quais estão corretas?
I. Estoques devem ser mensurados pelo custo ou pelo valor realizável líquido, adotando-se sempre o maior entre os dois.
II. O custo de aquisição inclui impostos de importação e outros tributos não recuperáveis, além de custos de transporte, seguro e manuseio diretamente atribuíveis.
III. Custos fixos indiretos de produção devem ser alocados com base na capacidade normal de produção, evitando sobrecarga de custos por ociosidade anormal.
IV. Os estoques devem ser reduzidos para o valor realizável líquido quando este for inferior ao custo, sendo permitida a reversão dessa redução caso as circunstâncias que a motivaram deixem de existir.
Quais estão corretas?
Q3704517
Contabilidade Pública
A União foi autuada por descarte inadequado de resíduos químicos nos laboratórios
de uma Universidade Federal, dando origem a processo administrativo ambiental. A Assessoria
Jurídica classificou a perda como “provável”, e os autos registraram dois cenários mutuamente
excludentes e sem cobertura securitária:
(i) acordo para recuperação parcial da área degradada, estimado em R$ 200.000, com probabilidade de 40%;
(ii) condenação administrativa para execução integral do projeto de recuperação, estimado em R$ 300.000, com probabilidade de 60%.
Segundo a NBC TG 25, que estabelece critérios para mensuração de provisões, e a NBC TP 01 (R2), que disciplina a elaboração do laudo pericial contábil, assinale a alternativa correta.
(i) acordo para recuperação parcial da área degradada, estimado em R$ 200.000, com probabilidade de 40%;
(ii) condenação administrativa para execução integral do projeto de recuperação, estimado em R$ 300.000, com probabilidade de 60%.
Segundo a NBC TG 25, que estabelece critérios para mensuração de provisões, e a NBC TP 01 (R2), que disciplina a elaboração do laudo pericial contábil, assinale a alternativa correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702452
Contabilidade Pública
Caso se identifiquem, em auditoria, máquinas em uso não
registradas e gastos de manutenção capitalizados como melhorias
sem comprovação de benefícios econômicos futuros, os
procedimentos adequados para o tratamento de ativos ocultos e
capitalizações indevidas consistem em
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702437
Contabilidade Pública
Uma empresa estatal dependente comercial realizou testes
de redução ao valor recuperável em 31/12/2024, tendo sido
levantadas as seguintes informações.
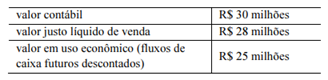
Nessa situação, conforme as disposições da NBC TSP 09 e da NBC TSP 10, o valor da perda por redução ao valor recuperável a ser reconhecido é de
Nessa situação, conforme as disposições da NBC TSP 09 e da NBC TSP 10, o valor da perda por redução ao valor recuperável a ser reconhecido é de
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702436
Contabilidade Pública
Considere a existência de dois ativos hipotéticos: o prédio de
um museu estadual de entrada gratuita; e uma usina de
tratamento de água explorada por empresa estatal que cobra
tarifas aos usuários e visa recuperar custos e gerar excedentes.
A respeito desses dois ativos, assinale a opção correta, de acordo
com as disposições da NBC TSP 09 e da NBC TSP 10.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702433
Contabilidade Pública
A respeito dos ativos imobilizado e intangível, bem como de seus
reconhecimentos, assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702425
Contabilidade Pública
Em determinada prefeitura, foi lançado, em janeiro de
2025, um direito a receber de IPTU no valor de R$ 50.000, cuja
arrecadação ocorreu no mês de março do mesmo ano.
Nessa situação, o tratamento correto aplicável aos impostos e contribuições consiste em
Nessa situação, o tratamento correto aplicável aos impostos e contribuições consiste em
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702424
Contabilidade Pública
Uma prefeitura foi acionada judicialmente por
um fornecedor que alega não ter recebido um pagamento no valor
de R$ 20.000. Em 2023, a assessoria jurídica da prefeitura
classificou o risco como remoto, razão por que nada foi
reconhecido nem divulgado. No entanto, em 2024, o surgimento
de novos documentos tornou a saída de recursos provável.
Nessa situação hipotética, de acordo com o MCASP, a prefeitura em 2024 deveria
Nessa situação hipotética, de acordo com o MCASP, a prefeitura em 2024 deveria
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702423
Contabilidade Pública
Em 2023, um ente público possuía um veículo registrado
no ativo imobilizado pelo valor contábil líquido de R$ 50.000.
Nesse mesmo ano, foi reconhecida uma perda por redução ao
valor recuperável de R$ 10.000, o que causou a redução do valor
contábil líquido do veículo para R$ 40.000. No final de 2024,
nova avaliação apontou que o valor de mercado do veículo era de
R$ 48.000.
De acordo com o MCASP e as normas aplicáveis à reversão de perdas por redução ao valor recuperável, o tratamento correto na situação apresentada consiste em
De acordo com o MCASP e as normas aplicáveis à reversão de perdas por redução ao valor recuperável, o tratamento correto na situação apresentada consiste em
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702422
Contabilidade Pública
Assinale a opção correta, considerando que, no setor público, o
regime orçamentário e o regime contábil (patrimonial) são
regimes distintos.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702413
Contabilidade Pública
Em relação às técnicas de avaliação a valor justo, julgue os itens
subsequentes.
I O uso de preços de cotação é compatível com a abordagem de mercado.
II A conversão de valores futuros de caixa em seus valores presentes é uma técnica empregada na abordagem da receita.
III Inexistindo mercado ativo e na impossibilidade da utilização das abordagens de mercado e de resultado, admite-se o emprego da abordagem de custo.
Assinale a opção correta.
I O uso de preços de cotação é compatível com a abordagem de mercado.
II A conversão de valores futuros de caixa em seus valores presentes é uma técnica empregada na abordagem da receita.
III Inexistindo mercado ativo e na impossibilidade da utilização das abordagens de mercado e de resultado, admite-se o emprego da abordagem de custo.
Assinale a opção correta.

 Conheça nossos planos