Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


Com base nessa situação hipotética e na legislação contábil vigente, julgue o item a seguir.
O parcelamento de R$ 60.000 referente às retenções federais deve ser registrado como ativo circulante até sua quitação.
Acerca dos conhecimentos em relação à Lei nº 4.320/1964 – Lei de Responsabilidade Fiscal e Contabilidade Aplicada ao Setor Público –, julgue o item seguinte.
As variações patrimoniais independentes da execução orçamentária devem ser reconhecidas e evidenciadas nas demonstrações contábeis do exercício, ainda que não representem fluxo financeiro.
Considerem‑se os dados a seguir.
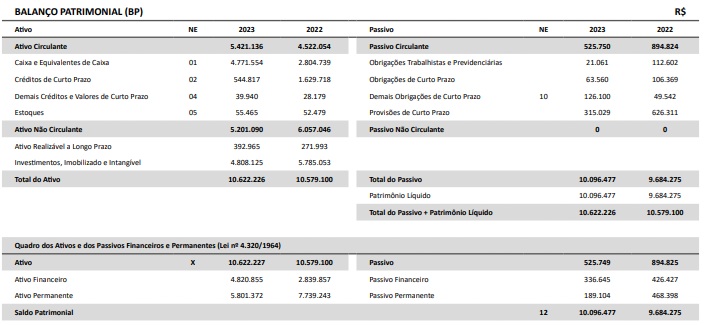
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
A análise horizontal mostra retração no ativo não circulante superior a 14%, refletindo possível reclassificação de bens permanentes para curto prazo.
Com base nessa situação hipotética e conforme a legislação e as normas contábeis, julgue o item a seguir.
Constatada a perda de numerário, o CRC‑AM instaurou processo administrativo de responsabilização (PAR), garantindo a ampla defesa e o contraditório ao servidor envolvido, conforme a legislação aplicável.
Na administração pública brasileira, o controle dos bens patrimoniais é fundamental para a gestão eficiente e transparente dos recursos, conforme a Lei nº 4.320/1964 e o Decreto nº 93.872/1986. Esses bens, como móveis, imóveis e equipamentos, devem ser registrados, tombados, inventariados e avaliados regularmente. As normas da Secretaria do Patrimônio da União (SPU) e do Tribunal de Contas da União (TCU) exigem inventários periódicos e registros atualizados para garantir a legalidade, eficiência e transparência.
Com relação ao controle dos bens patrimoniais na administração pública brasileira, qual das alternativas abaixo está correta?
De acordo com o MCASP, a Contabilidade Aplicada ao Setor Público compreende três aspectos distintos e complementares. O aspecto patrimonial envolve o registro e a evidenciação da composição patrimonial do ente público, observando os princípios e normas contábeis relativas ao reconhecimento, mensuração e evidenciação dos __________ e __________, sendo o Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) seus principais instrumentos de representação.
Qual alternativa preenche, CORRETA e respectivamente, as lacunas?
Considerando-se que a vida útil desse equipamento é de 10 anos com o valor residual de 20%, no final do ano de 2034, o valor residual será de
Considerando essas informações, é correto afirmar que foi reconhecida
I. Custo histórico para o passivo é a importância recebida para se assumir uma obrigação, a qual corresponde ao caixa ou equivalentes de caixa, ou ao valor de outra importância recebida à época na qual a entidade incorreu no passivo.
II. No modelo do custo histórico, as mensurações iniciais podem ser ajustadas para refletir fatores como o acúmulo de juros, o acréscimo de descontos ou a amortização de prêmio.
III. Quando o valor temporal do passivo é material – por exemplo, quando o prazo de vencimento for significativo –, o montante do pagamento futuro é adicionado de modo que, quando do reconhecimento inicial do passivo, ele represente o valor do montante recebido. A diferença entre o montante a ser pago no futuro e o valor presente do passivo deverá ser adicionada ao longo da vida do passivo, sendo registrada conforme a data do fato gerador.
Quais estão corretas?
I. No modelo do custo histórico, os ativos devem ser inicialmente reconhecidos pelo custo incorrido na sua aquisição. Subsequentemente ao reconhecimento inicial, esse custo pode ser alocado como despesa do exercício na forma de depreciação ou amortização para determinados ativos, à medida que o potencial de serviços ou a capacidade de gerar benefícios econômicos fornecidos por tais ativos são consumidos durante a sua vida útil.
II. No modelo do custo histórico, o montante do ativo pode ser reduzido ao se reconhecer a redução ao valor recuperável. O referido ajuste corresponde à extensão na qual o potencial de serviços ou a capacidade de gerar benefícios econômicos fornecidos por ativo diminuiu devido às mudanças nas condições econômicas ou em outras condições, as quais são distintas do seu consumo.
III. Custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.
Quais estão corretas?
Conforme disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), os Bens Imóveis compreendem os bens vinculados ao terreno (solo) que não podem ser retirados sem destruição ou danos. São exemplos desse tipo de bem os imóveis residenciais, comerciais, edifícios, terrenos, aeroportos, pontes, viadutos, obras em andamento, hospitais, dentre outros.
Sobre esse tema, os bens, tais como edifícios ou terrenos, destinados a serviço ou estabelecimento da administração federal, estadual ou municipal, inclusive os de suas autarquias e fundações públicas, como imóveis residenciais, terrenos, glebas, aquartelamento, aeroportos, açudes, fazendas, museus, hospitais, hotéis dentre outros, são classificados como

 Conheça nossos planos