Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


I Para a redução ao valor recuperável de ativos não geradores de caixa, deve-se considerar o valor de serviço potencial, mensurado por meio de custo de reposição depreciado ou valor de uso.
II Para ativos geradores de caixa, a perda por redução ao valor recuperável é reconhecida quando o valor contábil exceder o maior valor entre o valor justo líquido de despesas de venda e o valor em uso.
III A reversão de perdas por redução ao valor recuperável é vedada, em qualquer hipótese, para ativos não geradores de caixa, visto que a mensuração se baseia em serviço potencial.
IV A reversão de perdas por redução ao valor recuperável é permitida para ativos geradores de caixa, desde que haja mudança nas estimativas utilizadas para a mensuração do valor recuperável.
Estão certos apenas os itens
I Pelo método do custo, o valor do ativo intangível com vida útil definida deve ser ajustado para contemplar, além da amortização acumulada, a perda acumulada decorrente da redução do valor contábil do referido ativo ao seu valor recuperável.
II A depreciação de um ativo imobilizado terá início no momento em que ele estiver disponível para uso e cessará quando for classificado como mantido para venda ou na data em que for baixado, o que ocorrer primeiro.
III Os custos dos estoques formados por itens que não sejam intercambiáveis devem ser atribuídos por meio da identificação específica dos custos individuais de cada item.
Assinale a opção correta.
I. O método direto consiste na aplicação do índice de correção sobre o valor original do bem ou direito.
II. O método indireto consiste em registrar a variação monetária em conta de resultado específica.
Das assertivas, pode-se afirmar que:
Qual alternativa preenche, CORRETAMENTE, a lacuna?
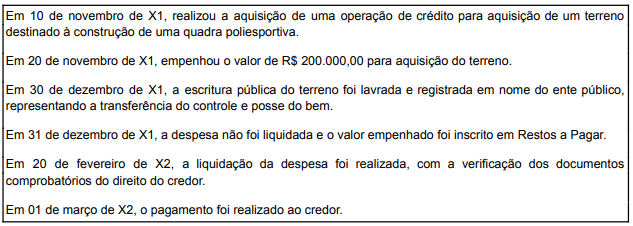
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP),
● Impostos Recuperáveis – R$ 3.800
● Seguro – R$ 300
● Frete – R$ 600
● Imposto de Importação – R$ 3.100
● Aluguel do galpão que servirá de depósito para as rações – R$ 500
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público 04 (NBC TSP 04) e considerando que o valor justo da mercadoria recebida por meio de doação será de R$ 62.000, os alimentos deverão ser reconhecidos como Estoques no montante de
Acerca dos conceitos, dos procedimentos e das normas da contabilidade aplicada ao setor público, bem como das regras previstas no manual de contabilidade aplicada ao setor público (MCASP) e da estrutura do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir, considerando as disposições legais e normativas vigentes.
A depreciação é obrigatória no setor público, exceto para bens de uso comum do povo.
Acerca dos conceitos, dos procedimentos e das normas da contabilidade aplicada ao setor público, bem como das regras previstas no manual de contabilidade aplicada ao setor público (MCASP) e da estrutura do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir, considerando as disposições legais e normativas vigentes.
As variações patrimoniais qualitativas alteram a composição dos elementos patrimoniais sem afetar o resultado patrimonial.
Julgue o item seguinte, a respeito do tratamento contábil das transações do setor público.
Estoques recebidos em doação devem ser mensurados pelo preço médio ponderado de aquisição praticado pelo ente no período, de forma a não prejudicar a comparabilidade.
Julgue o item seguinte, a respeito do tratamento contábil das transações do setor público.
Dada a sua natureza, a dívida ativa deve ser registrada no ativo não circulante, independentemente da data esperada de seu recebimento.
Tendo como base somente as informações apresentadas, julgue o item a seguir, relativo ao fechamento das demonstrações contábeis no setor público.
Na demonstração das variações patrimoniais da entidade, o resultado patrimonial apurado no exercício é superavitário em $ 210 mil.
Acerca do sistema de custos no setor público, julgue o item seguinte.
Em vez de ser depreciado ao longo do tempo, um bem de pequeno valor pode ser registrado diretamente como custo no período, desde que se observe a relevância, a materialidade e o custo-benefício da informação.
Acerca do sistema de custos no setor público, julgue o item seguinte.
No setor público, a segregação entre custos e perdas é irrelevante, pois ambas as naturezas representam consumo de recursos e devem ser atribuídas igualmente aos objetos de custos.
Acerca do sistema de custos no setor público, julgue o item seguinte.
O custo do período deve ser apurado pelo regime de competência, ainda que a execução orçamentária ocorra em período distinto.
A partir dessa situação hipotética, julgue o item a seguir, relativo ao tratamento contábil a ser aplicado ao IPTU no caso em apreço.
Um direito a receber deve ser lançado no dia 1.º de janeiro, o que provocará aumento do resultado do exercício.

 Conheça nossos planos