Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.484 questões


Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa |
Q3848808
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, uma entidade pública
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa |
Q3848807
Contabilidade Pública
Quanto à classificação orçamentária, o Manual de Contabilidade Aplicada ao Setor Público estabelece que a
Ano: 2025
Banca:
FCC
Órgão:
TRT - 2ª REGIÃO (SP)
Prova:
FCC - 2025 - TRT - 2ª REGIÃO (SP) - Analista Judiciário - Área Administrativa |
Q3848806
Contabilidade Pública
Quanto às Demonstrações Contábeis Aplicadas ao Setor Público, o Manual de Contabilidade Aplicada ao Setor Público estabelece que o valor recebido com depósito em caução em fevereiro de 2023 e integralmente devolvido em janeiro de 2025 deve
compor o saldo exposto como
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842027
Contabilidade Pública
Segundo o MCASP - Manual de Contabilidade Aplicado
ao Setor Público, as características qualitativas são
atributos que tornam a informação útil para os usuários e
dão suporte ao cumprimento dos objetivos da informação
contábil. Sobre as características qualitativas da
informação contábil, assinale a alternativa que
corresponde à característica da representação fidedigna.
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842021
Contabilidade Pública
Em conformidade com a Lei 4.320/1964, sobre os restos
a pagar, julgue os itens a seguir.
I.Restos a pagar são as despesas empenhadas, mas não pagas até 31 de dezembro.
II.Os restos a pagar distinguem-se em fundados e flutuantes.
III.No balanço financeiro os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
É correto o que se afirma em:
I.Restos a pagar são as despesas empenhadas, mas não pagas até 31 de dezembro.
II.Os restos a pagar distinguem-se em fundados e flutuantes.
III.No balanço financeiro os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
É correto o que se afirma em:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842013
Contabilidade Pública
Os lançamentos de natureza orçamentária, segundo o
Plano de Contas Aplicado ao Setor Público (PCASP),
deverão ser registrados nas contas de natureza da
informação contábil:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade - Edital nº 1 PSS |
Q3838450
Contabilidade Pública
Na Contabilidade Aplicada ao Setor Público, restos a
pagar são as despesas empenhadas, mas não pagas
até:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade - Edital nº 1 PSS |
Q3838439
Contabilidade Pública
"Segundo as Normas Brasileiras de Contabilidade
Aplicadas ao Setor Público, _____________ é uma
obrigação presente, derivada de evento passado, cuja
extinção deva resultar na saída de recursos da
entidade."
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Agente Fazendário - Edital nº 1 PSS |
Q3837879
Contabilidade Pública
Conforme o disposto no art. 11 da Lei nº 4.320/1964 e no
Manual de Contabilidade Aplicada ao Setor Público
(MCASP), as receitas orçamentárias classificam-se em
correntes e de capital. Analise as afirmativas a seguir:
I.As receitas de capital compreendem também as receitas tributárias e de contribuições, por se tratarem de ingressos correntes obtidos pela arrecadação de impostos e taxas.
II.As receitas de capital são de natureza não efetiva, pois não alteram a situação líquida patrimonial, abrangendo, entre outras, as operações de crédito e a alienação de bens.
III.As receitas correntes são de natureza efetiva, pois representam ingressos que aumentam a situação líquida patrimonial do ente público.
É correto o que se afirma em:
I.As receitas de capital compreendem também as receitas tributárias e de contribuições, por se tratarem de ingressos correntes obtidos pela arrecadação de impostos e taxas.
II.As receitas de capital são de natureza não efetiva, pois não alteram a situação líquida patrimonial, abrangendo, entre outras, as operações de crédito e a alienação de bens.
III.As receitas correntes são de natureza efetiva, pois representam ingressos que aumentam a situação líquida patrimonial do ente público.
É correto o que se afirma em:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Contador - Edital nº 5 |
Q3823595
Contabilidade Pública
Segundo a Lei n.º 4.320/64, a abertura dos créditos
suplementares e especiais depende da existência de
recursos disponíveis para ocorrer à despesa e será
precedida de exposição justificativa. Desse modo,
consideram-se fonte de recursos para abertura desses
créditos adicionais, desde que não comprometidos:
I. Recursos provenientes de excesso de arrecadação.
II. Recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
III. Recursos advindos do produto de operações de crédito autorizadas, desde que juridicamente possibilite ao Poder Executivo realizá-las.
IV. Superávit financeiro apurado em balanço patrimonial do exercício anterior, ou seja, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
É exemplo de fonte de recursos para abertura de créditos suplementares e especiais, segundo o disposto na Lei n.º 4.320/64, o que se apresenta em:
I. Recursos provenientes de excesso de arrecadação.
II. Recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
III. Recursos advindos do produto de operações de crédito autorizadas, desde que juridicamente possibilite ao Poder Executivo realizá-las.
IV. Superávit financeiro apurado em balanço patrimonial do exercício anterior, ou seja, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
É exemplo de fonte de recursos para abertura de créditos suplementares e especiais, segundo o disposto na Lei n.º 4.320/64, o que se apresenta em:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Contador - Edital nº 5 |
Q3823580
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP), julgue os itens a seguir, em
conformidade com o disposto no Manual de
Contabilidade Aplicado ao Setor Público − MCASP
(2025).
I. O Balanço Orçamentário é composto pelo Quadro Principal e pelos Quadros da Execução dos Restos a Pagar Não Processados e dos Restos a Pagar Processados.
II. O Balanço Financeiro evidencia todas as movimentações financeiras de entradas e saídas que impactam o caixa, possibilitando, assim, a apuração do superávit ou déficit financeiro do exercício.
III. A Demonstração das Mutações do Patrimônio Líquido é um demonstrativo obrigatório para as empresas estatais dependentes sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes.
IV. A Demonstração dos Fluxos de Caixa apresenta as entradas e as saídas de caixa e as classifica nos fluxos operacional, fiscal e de investimento.
É correto o que se afirma em:
I. O Balanço Orçamentário é composto pelo Quadro Principal e pelos Quadros da Execução dos Restos a Pagar Não Processados e dos Restos a Pagar Processados.
II. O Balanço Financeiro evidencia todas as movimentações financeiras de entradas e saídas que impactam o caixa, possibilitando, assim, a apuração do superávit ou déficit financeiro do exercício.
III. A Demonstração das Mutações do Patrimônio Líquido é um demonstrativo obrigatório para as empresas estatais dependentes sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes.
IV. A Demonstração dos Fluxos de Caixa apresenta as entradas e as saídas de caixa e as classifica nos fluxos operacional, fiscal e de investimento.
É correto o que se afirma em:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821489
Contabilidade Pública
Os custos que não integram o valor contábil do ativo
imobilizado são os indicados a seguir:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819249
Contabilidade Pública
Uma entidade pública adquiriu alimentos para a preparação de lanches que seriam distribuídos gratuitamente durante um evento
promovido pela entidade. Os seguintes valores foram incorridos para a aquisição dos alimentos:
- Preço de compra: R$ 16.000,00.
- Tributos não recuperáveis, não inclusos no preço de compra: R$ 1.200,00.
- Transporte: R$ 300,00.
- Seguro: R$ 410,00.
- Descontos comerciais: R$ 2.000,00.
De acordo com a NBC TSP 04, o custo total do estoque no reconhecimento inicial dos alimentos foi, em reais, de
- Preço de compra: R$ 16.000,00.
- Tributos não recuperáveis, não inclusos no preço de compra: R$ 1.200,00.
- Transporte: R$ 300,00.
- Seguro: R$ 410,00.
- Descontos comerciais: R$ 2.000,00.
De acordo com a NBC TSP 04, o custo total do estoque no reconhecimento inicial dos alimentos foi, em reais, de
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819247
Contabilidade Pública
Referente ao conteúdo das NBC TSP, a norma
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819243
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado patrimonial referente ao exercício financeiro de
2024 de uma entidade pública é impactado pelas seguintes transações, independentes de execução orçamentária:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819241
Contabilidade Pública
Quanto aos aspectos relacionados às demonstrações contábeis aplicadas ao setor público, o Manual de Contabilidade Aplicada
ao Setor Público determina que
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819239
Contabilidade Pública
Texto associado
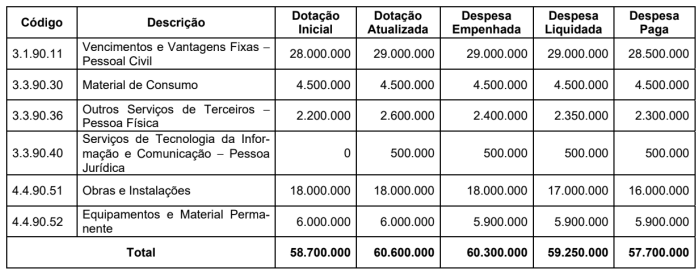
Atenção: Considere as seguintes informações para responder à questão.
As informações do quadro abaixo se referem as despesas do exercício financeiro de 2024 de uma entidade pública estadual.
Os valores estão expressos em Reais (R$) e essa entidade não passou por nenhuma situação que demandasse despesas com
caráter de urgência ou imprevistas nesse exercício financeiro.
Desconsiderando o impacto de outras despesas não listadas no quadro e de acordo com a Lei nº 4.320/1964, a entidade abriu
créditos adicionais
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819237
Contabilidade Pública
Texto associado
Atenção: Considere as seguintes informações para responder à questão.
As informações do quadro abaixo se referem as despesas do exercício financeiro de 2024 de uma entidade pública estadual.
Os valores estão expressos em Reais (R$) e essa entidade não passou por nenhuma situação que demandasse despesas com
caráter de urgência ou imprevistas nesse exercício financeiro.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2024, a entidade inscreveu restos a pagar
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819235
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o princípio orçamentário da Unidade ou Totalidade
determina que o orçamento
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819231
Contabilidade Pública
No que concerne aos recursos provenientes das denominadas emendas impositivas, quando adotada a modalidade transferência especial, tem-se que

 Conheça nossos planos