Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.484 questões


Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Mondaí - SC
Prova:
AMEOSC - 2026 - Prefeitura de Mondaí - SC - Contador |
Q3941000
Contabilidade Pública
A elaboração de pareceres técnicos exige objetividade e
fundamentação normativa para dar suporte à tomada de
decisão gerencial. Acerca da estrutura e finalidade
desses documentos, registre V, para as afirmativas
verdadeiras, e F, para as falsas:
(__)O parecer contábil com ressalva indica que o profissional encontrou divergências pontuais que não comprometem a fidedignidade do conjunto total das demonstrações.
(__)A conclusão de um relatório técnico deve ser baseada na opinião subjetiva do contador, dispensando a citação expressa de leis ou normas brasileiras de contabilidade.
(__)Relatórios de gestão no setor público devem integrar informações financeiras e não financeiras para demonstrar o alcance das metas físicas previstas no plano plurianual.
(__)Um parecer técnico desfavorável em processos de licitação impede a continuidade do certame para o licitante em questão, independentemente de fase recursal administrativa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)O parecer contábil com ressalva indica que o profissional encontrou divergências pontuais que não comprometem a fidedignidade do conjunto total das demonstrações.
(__)A conclusão de um relatório técnico deve ser baseada na opinião subjetiva do contador, dispensando a citação expressa de leis ou normas brasileiras de contabilidade.
(__)Relatórios de gestão no setor público devem integrar informações financeiras e não financeiras para demonstrar o alcance das metas físicas previstas no plano plurianual.
(__)Um parecer técnico desfavorável em processos de licitação impede a continuidade do certame para o licitante em questão, independentemente de fase recursal administrativa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
IV - UFG
Órgão:
Câmara de Goiânia - GO
Prova:
IV - UFG - 2026 - Câmara de Goiânia - GO - Contador |
Q3940764
Contabilidade Pública
Texto associado
Considere as informações a seguir para responder à questão.
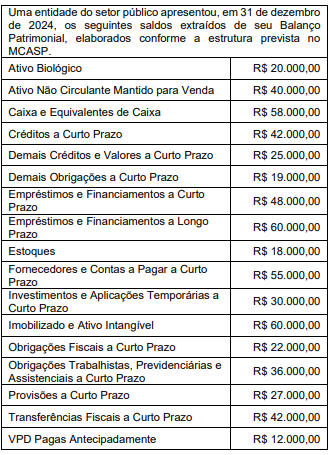
Com base nas informações apresentadas e na correta
classificação contábil prevista no MCASP, o valor do Ativo
Circulante da entidade é de
Ano: 2026
Banca:
IV - UFG
Órgão:
Câmara de Goiânia - GO
Prova:
IV - UFG - 2026 - Câmara de Goiânia - GO - Contador |
Q3940752
Contabilidade Pública
Conforme a Lei nº 4.320/1964, que dispõem sobre as
normas gerais de direito financeiro para a elaboração e o
controle dos orçamentos e balanços da União, dos Estados,
dos Municípios e do Distrito Federal, os bens de caráter
permanente devem receber registros
Q3939033
Contabilidade Pública
Texto associado
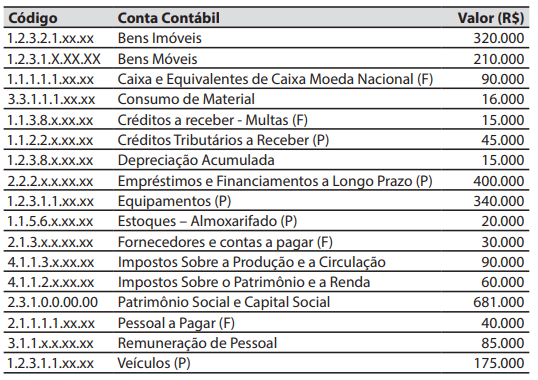
Caso 4
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
As letras (F) ou (P) são atributos de algumas das
contas contábeis constantes na relação descrita no
Caso 4.
De acordo com o plano de contas aplicado ao setor público, as letras (F) ou (P) são utilizadas, respectivamente, para:
De acordo com o plano de contas aplicado ao setor público, as letras (F) ou (P) são utilizadas, respectivamente, para:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934715
Contabilidade Pública
O quadro a seguir detalha aplicações em renda fixa detidas
por determinado ente público ao final do exercício de 2025.
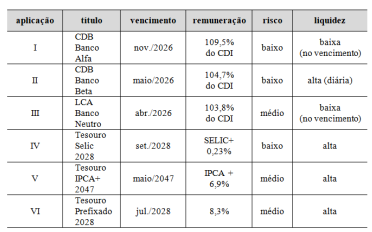
Na situação hipotética apresentada, conforme as disposições do MCASP, podem ser consideradas como equivalente de caixa apenas as aplicações
Na situação hipotética apresentada, conforme as disposições do MCASP, podem ser consideradas como equivalente de caixa apenas as aplicações
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934712
Contabilidade Pública
Até o final do exercício de 20X1, uma entidade pública
apurava a depreciação da sua frota de veículos pelo método da
linha reta (contas constantes). A partir da análise de um relatório
produzido pela superintendência de gestão da frota, que incluía
informações sobre valores históricos e de mercado dos veículos,
a entidade deliberou e optou pela adoção do método da soma dos
dígitos para depreciação dos veículos, por entender que esse
método representaria mais adequadamente o padrão de consumo
dos benefícios econômicos associados aos veículos da frota.
Na situação hipotética apresentada, segundo as disposições da NBC TSP 23 e do MCASP, a referida entidade pública deve
Na situação hipotética apresentada, segundo as disposições da NBC TSP 23 e do MCASP, a referida entidade pública deve
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934711
Contabilidade Pública
Para fins de elaboração de demonstrações contábeis
consolidadas, o MCASP, alinhado com a NBC TSP 17,
exemplifica itens ―que não serão excluídos nos demonstrativos
consolidados do orçamento fiscal e da seguridade social‖. Esses
itens incluem
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934706
Contabilidade Pública
Como parte da sua política contábil para tratamento de ativos
imobilizados, a entidade pública deve escolher o modelo do custo
ou o modelo da reavaliação. Se a entidade optar pelo segundo
modelo, a reavaliação dos ativos imobilizados deve ser realizada
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934705
Contabilidade Pública
Determinada entidade pública tenha recebeu uma doação
de 500 caixas de lâmpadas, que serão mantidas em estoque para
as substituições que se fizerem necessárias. Trata-se de uma
transação sem contraprestação.
Nessa situação hipotética, o material deve ser registrado no estoque pelo
Nessa situação hipotética, o material deve ser registrado no estoque pelo
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934701
Contabilidade Pública
De acordo com o MCASP e a Lei n.º 4.320/1964, as despesas de
exercícios anteriores (DEA)
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934689
Contabilidade Pública
Considere que uma autarquia tenha um processo com perda
classificada como provável e mensurável, e outro processo com
perda classificada como possível e não mensurável. Nessa
situação hipotética,
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934687
Contabilidade Pública
Uma fundação pública decidiu desenvolver software
interno para auxiliar na consecução de seus objetivos
organizacionais. No entanto, a fase de pesquisa do
desenvolvimento do referido software não atendeu aos critérios
de reconhecimento. Já na fase de desenvolvimento,
comprovaram-se viabilidade técnica, intenção de concluir o
software, capacidade de uso, geração de benefícios e mensuração
confiável.
Na situação hipotética apresentada, a referida fundação pública deve
Na situação hipotética apresentada, a referida fundação pública deve
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934686
Contabilidade Pública
Suponha que uma universidade estadual tenha adquirido
equipamento científico importado e arcado com frete e seguro de
seu transporte até o local de uso, além de tributos recuperáveis.
Considerada essa situação hipotética, é correto afirmar que, no
custo de aquisição do ativo imobilizado em questão,
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934043
Contabilidade Pública
Se determinada transação no setor público gerar um registro no
passivo patrimonial ao mesmo tempo em que produzir um crédito
em conta de variação patrimonial diminutiva, então essa
transação será classificada, quanto ao seu impacto, como
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934042
Contabilidade Pública
O registro contábil patrimonial de uma transação no setor público
deve ocorrer
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934040
Contabilidade Pública
A consolidação nacional das demonstrações contábeis públicas
abrange todas as entidades incluídas no orçamento fiscal e da
seguridade social de todas as esferas e de todos os Poderes, quer
sejam entes da administração direta quer sejam da indireta. A
consolidação das contas públicas nacionais é competência
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934036
Contabilidade Pública
Para fins de classificação no balanço patrimonial de um ente
público, passivo financeiro
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934035
Contabilidade Pública
Para fins de balanço patrimonial de um ente público, contribui
para a caracterização de um material como ativo permanente o
seu alto grau de
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934002
Contabilidade Pública
De acordo com o MCASP (11.ª edição), assinale a opção correta
acerca do ativo intangível.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Técnico de Nível Superior - Especialidade: Contabilidade |
Q3934000
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP),
publicado pela Secretaria do Tesouro Nacional, tem como
finalidade

 Conheça nossos planos