Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q1007643 Contabilidade Pública
Na NBC TSP – Estrutura Conceitual, são apresentadas as características qualitativas, que são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. Qual característica qualitativa ajuda assegurar aos usuários que a informação contida no Relatório Contábil de Propósito Geral das Entidades do Setor Público representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar?
Alternativas
Q1007547 Contabilidade Pública
A normatização dos procedimentos contábeis relativos a provisões, passivos contingentes e ativos contingentes foi elaborada com base na Norma Brasileira de Contabilidade Aplicada ao Setor Público, NBC TSP 03, de 21 de outubro de 2016, aprovada pelo Conselho Federal de Contabilidade e utilizada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) 8ª edição para colaborar com o processo de elaboração e execução do orçamento. Segundo a NBC TPS 03 e o MCASP 8ª edição, o Passivo Contingente NÃO pode ser definido como um(a)
Alternativas
Q1006426 Contabilidade Pública
O método das partidas dobradas, utilizado universalmente, tem suas características, na escrituração contábil da administração pública, pode-se dizer que:
Alternativas
Ano: 2019 Banca: FUNDATEC Órgão: IMESF Prova: FUNDATEC - 2019 - IMESF - Contador |
Q1003959 Contabilidade Pública

Conforme o Manual de Contabilidade Aplicado ao Setor Público, sobre a prestação de garantia pelo parceiro público, as obrigações pecuniárias contraídas pela Administração Pública em contrato de parceria público privada poderão ser garantidas mediante:


I. Instituição ou utilização de fundos especiais previstos em lei.

II. Contratação de seguro-garantia com as companhias seguradoras que não sejam controladas pelo Poder Público.

III. Garantia prestada por organismos internacionais ou instituições financeiras que não sejam controladas pelo Poder Público.

IV. Garantias prestadas por fundo garantidor ou empresa estatal criada para essa finalidade.


Quais estão corretas?

Alternativas
Ano: 2019 Banca: FUNDATEC Órgão: IMESF Prova: FUNDATEC - 2019 - IMESF - Contador |
Q1003955 Contabilidade Pública

Considerando as bases de mensuração para os ativos definidas na NBC TSP Estrutura Conceitual, de 23 de setembro de 2016, analise as seguintes assertivas:


I. Custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.

II. As mensurações a valor corrente refletem o ambiente econômico vigente na data de apresentação do relatório. Existem quatro bases de mensuração a valor corrente para os ativos: valor de mercado; custo de reposição ou substituição; preço líquido de venda; e valor em uso.

III. Valor de mercado para ativos é o montante pelo qual um ativo pode ser trocado entre partes cientes e dispostas, em transação sob condições normais de mercado.


Quais estão corretas?

Alternativas
Q1001634 Contabilidade Pública
Este princípio estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei. De acordo com a lei 4.320/64 e NCASP – Normas de Contabilidade aplicada ao setor público, este princípio refere-se a (o):
Alternativas
Q1000816 Contabilidade Pública

Considere as seguintes informações referentes à receita de Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de um determinado ente público municipal:


01/01/2019: a repartição competente verificou a procedência do crédito fiscal e a pessoa que lhe era devedora e inscreveu o débito desta.

15/01/2019: o devedor pagou o IPTU em uma instituição financeira autorizada pelo ente.

18/01/2019: o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Municipal, responsável pela administração e controle da arrecadação e programação financeira.


Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado de execução orçamentária do referido ente público municipal foi alterado, de acordo com a Lei n° 4.320/1964, em

Alternativas
Q1000812 Contabilidade Pública
Em um ente público, um ônibus escolar adquirido em 22/11/2018 por meio de transação sem contraprestação deve ser mensurado inicialmente, de acordo com a NBC TSP 01, pelo seu
Alternativas
Q999441 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP/2017), as despesas empenhadas em liquidação são aquelas nas quais houve o adimplemento da obrigação pelo contratado, caracterizado pela entrega do material ou prestação do serviço, estando na fase de verificação do direito adquirido, ou seja, tem-se a ocorrência do fato gerador da obrigação patrimonial, todavia, ainda não se deu a
Alternativas
Q999422 Contabilidade Pública
No setor público e de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), classifica-se como receita (ingresso) orçamentária
Alternativas
Q997603 Contabilidade Pública
Segundo a Lei Federal nº 4.320/64, o controle da execução orçamentária compreende, entre outros procedimentos legais, a análise do cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de obras e prestação de serviços. Nesse contexto, escolha a alternativa que melhor indica a quem caberá esse controle:
Alternativas
Q995923 Contabilidade Pública
Sobre a Lei nº 4.320/64, assinale a alternativa correta:
Alternativas
Q995161 Contabilidade Pública
De acordo com a NBC TSP 02, uma transação com contraprestação é aquela em que um ente público recebe
Alternativas
Q995154 Contabilidade Pública
De acordo com a NBC TSP 04, em um determinado ente público estadual, o estoque de
Alternativas
Q991178 Contabilidade Pública
Acerca dos elementos utilizados nas demonstrações contábeis evidenciados na NBC TSPEC, assinale a alternativa CORRETA.
Alternativas
Q989694 Contabilidade Pública
Determinado órgão público comprou, a prazo, um veículo. De acordo com as definições contidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, essa compra classifica-se como
Alternativas
Q983551 Contabilidade Pública

Considere os dados do quadro a seguir, relativos a duas contratações de empréstimos:


A - para construção de edifício para instalação de um hospital; e

B - para aquisição de equipamentos de diagnóstico por imagem.
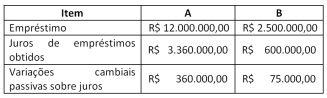

Imagem associada para resolução da questão


Os valores que devem ser capitalizados no custo do edifício para instalação de um hospital A e dos equipamentos de diagnóstico por imagem B, nos termos da NBC TSP 14, são, respectivamente:
Alternativas
Q983550 Contabilidade Pública
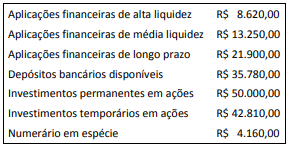
Considere os dados apresentados no quadro a seguir, extraídos da contabilidade de uma entidade ao final de um exercício financeiro. 
Imagem associada para resolução da questão

De acordo com as definições da NBC TSP 12 e com os dados do quadro, o saldo de caixa e equivalente de caixa ao final do exercício é de:
Alternativas
Q983549 Contabilidade Pública

Para fins de apresentação das demonstrações contábeis, a NBC TSP 11 define regras para compensação de valores.

A norma dispõe que a entidade deve informar separadamente os ativos e os passivos, as receitas e as despesas, mas permite exceções, como:

Alternativas
Q983543 Contabilidade Pública

As Normas Brasileiras de Contabilidade aplicadas ao Setor Público (NBC TSP), alinhadas aos padrões internacionais, têm exigido a divulgação de informações adicionais (notas explicativas) para melhor compreensão das demonstrações contábeis.

Uma nota explicativa sobre o Ativo Imobilizado da entidade, por exemplo, requer a apresentação de informações detalhadas sobre os itens do grupo.

Das informações adicionais a seguir sobre Ativo Imobilizado, a que NÃO é exigida pela NBC TSP 07 refere-se a:

Alternativas
Respostas
5441: D
5442: D
5443: D
5444: E
5445: E
5446: D
5447: C
5448: B
5449: D
5450: C
5451: D
5452: E
5453: E
5454: C
5455: C
5456: E
5457: D
5458: B
5459: C
5460: C