Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057690
Contabilidade Pública
Nos termos do Manual de Contabilidade Aplicada ao Setor Público, o resultado
patrimonial do período é apurado na ________________________ pelo confronto entre as variações
patrimoniais quantitativas ______________. O valor apurado passa a compor o saldo patrimonial do
Balanço Patrimonial (BP) do exercício.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057688
Contabilidade Pública
Visando atender a todas as demandas de informações da execução orçamentária,
dispõe o art. 35 da Lei nº 4.320/1964 que pertencem ao exercício financeiro as:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Auditor |
Q2039567
Contabilidade Pública
O Manual de Contabilidade aplicada ao Setor
Público, da Secretaria do Tesouro Nacional,
estabelece que, a fim de facilitar a compreensão das
demonstrações contábeis, deverão ser produzidas
informações adicionais às apresentadas nos quadros
das Demonstrações Contábeis Aplicadas ao Setor
Público. As informações de qualquer natureza
exigidas pela lei, pelas normas contábeis e outras
informações relevantes não suficientemente
evidenciadas ou que não constam nas
demonstrações, deverão aparecer:
Ano: 2018
Banca:
NC-UFPR
Órgão:
FOZPREV de Foz do Iguaçu - PR
Prova:
NC-UFPR - 2018 - FOZPREV - Analista Previdenciário - Ciências Contábeis |
Q2026377
Contabilidade Pública
A respeito da contabilidade, com base no Manual de Contabilidade Aplicada ao Setor Público: aplicado à União, Estados, Distrito Federal e Municípios, assinale a alternativa correta.
Ano: 2018
Banca:
NC-UFPR
Órgão:
FOZPREV de Foz do Iguaçu - PR
Prova:
NC-UFPR - 2018 - FOZPREV - Analista Previdenciário - Ciências Contábeis |
Q2026376
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) visa colaborar com o processo de elaboração e execução do orçamento, além de contribuir para resgatar o objeto da contabilidade como ciência, que é o patrimônio. A respeito da Contabilidade Pública, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) Independentemente da técnica de elaboração, controle e execução orçamentária adotada, que depende da Lei Orçamentária e demais atos normativos de cada ente da Federação, os aspectos patrimoniais resultantes da realização da aquisição financiada de bens devem ser reconhecidos, mensurados e evidenciados nas demonstrações contábeis. ( ) O ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo. ( ) O valor depreciável de um ativo deve ser alocado de forma sistemática ao longo da sua vida útil estimada, sendo determinado após a dedução de seu valor residual. ( ) Despesa é um recurso controlado no presente pela entidade como resultado de evento passado.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
( ) Independentemente da técnica de elaboração, controle e execução orçamentária adotada, que depende da Lei Orçamentária e demais atos normativos de cada ente da Federação, os aspectos patrimoniais resultantes da realização da aquisição financiada de bens devem ser reconhecidos, mensurados e evidenciados nas demonstrações contábeis. ( ) O ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo. ( ) O valor depreciável de um ativo deve ser alocado de forma sistemática ao longo da sua vida útil estimada, sendo determinado após a dedução de seu valor residual. ( ) Despesa é um recurso controlado no presente pela entidade como resultado de evento passado.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Ano: 2018
Banca:
FAUEL
Órgão:
Prefeitura de Maringá - PR
Prova:
FAUEL - 2018 - Prefeitura de Maringá - PR - Auditor de Controle Interno - Contador |
Q2009791
Contabilidade Pública
Os ativos do imobilizado obtidos a título
gratuito, por entidades do setor público, devem
ser registrados pelo valor justo na data de sua
aquisição, sendo que deverá ser considerado o
valor resultante da avaliação obtida com base em
procedimento técnico ou valor patrimonial definido
nos termos da doação. Sobre valor justo na
Estrutura Conceitual para Elaboração e Divulgação
de Informação Contábil de Propósito Geral pelas
Entidades do Setor Público (NBC TSP - Estrutura
Conceitual), assinale a alternativa INCORRETA.
Ano: 2018
Banca:
FAUEL
Órgão:
Prefeitura de Maringá - PR
Prova:
FAUEL - 2018 - Prefeitura de Maringá - PR - Auditor de Controle Interno - Contador |
Q2009790
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as etapas da receita
orçamentária podem ser resumidas em Previsão,
Lançamento, Arrecadação e Recolhimento. Sendo
assim, com base neste Manual, relacione as
etapas da receita orçamentária da primeira coluna
com a respectiva descrição da segunda coluna e,
em seguida, assinale a alternativa que contém a
sequência CORRETA, de cima para baixo:
(1) Previsão. (2) Lançamento. (3) Arrecadação. (4) Recolhimento.
( ) Corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente. ( ) É a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa. ( ) Compreende a previsão de arrecadação da receita orçamentária constante da Lei Orçamentária Anual, resultante de metodologias de projeção usualmente adotadas, observadas as disposições constantes na Lei de Responsabilidade Fiscal. ( ) Ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
(1) Previsão. (2) Lançamento. (3) Arrecadação. (4) Recolhimento.
( ) Corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente. ( ) É a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa. ( ) Compreende a previsão de arrecadação da receita orçamentária constante da Lei Orçamentária Anual, resultante de metodologias de projeção usualmente adotadas, observadas as disposições constantes na Lei de Responsabilidade Fiscal. ( ) Ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Ano: 2018
Banca:
FAUEL
Órgão:
Prefeitura de Maringá - PR
Prova:
FAUEL - 2018 - Prefeitura de Maringá - PR - Auditor de Controle Interno - Contador |
Q2009789
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que
promovem alterações nos elementos patrimoniais
da entidade do setor público e que afetam o
resultado. Sendo assim, sobre o reconhecimento
das Variações Patrimoniais Aumentativas e
Diminutivas, considere as afirmativas a seguir:
I. Quando há uma concessão de suprimento de fundos, a despesa orçamentária é empenhada, liquidada e paga no ato da concessão e só com a prestação de contas do suprido é que há o efetivo registro da variação patrimonial diminutiva. II. Quando ocorre a liquidação da despesa orçamentária concomitantemente com a prestação do serviço, o fato gerador diminui o resultado patrimonial, portanto, há uma troca de despesa orçamentária por variação patrimonial diminutiva, constituindo um fato permutativo. III. O reconhecimento da variação patrimonial ocorre, essencialmente, em dois momentos para a variação patrimonial aumentativa, antes e depois da arrecadação da receita orçamentária, e ocorre em três momentos para a variação patrimonial diminutiva, antes, depois ou no momento da liquidação da despesa orçamentária.
I. Quando há uma concessão de suprimento de fundos, a despesa orçamentária é empenhada, liquidada e paga no ato da concessão e só com a prestação de contas do suprido é que há o efetivo registro da variação patrimonial diminutiva. II. Quando ocorre a liquidação da despesa orçamentária concomitantemente com a prestação do serviço, o fato gerador diminui o resultado patrimonial, portanto, há uma troca de despesa orçamentária por variação patrimonial diminutiva, constituindo um fato permutativo. III. O reconhecimento da variação patrimonial ocorre, essencialmente, em dois momentos para a variação patrimonial aumentativa, antes e depois da arrecadação da receita orçamentária, e ocorre em três momentos para a variação patrimonial diminutiva, antes, depois ou no momento da liquidação da despesa orçamentária.
Ano: 2018
Banca:
FAUEL
Órgão:
Prefeitura de Maringá - PR
Prova:
FAUEL - 2018 - Prefeitura de Maringá - PR - Auditor de Controle Interno - Contador |
Q2009787
Contabilidade Pública
De acordo com a Lei Federal nº. 4.320/1964, o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Com base nessa Lei, considere as afirmativas a seguir sobre empenho da despesa pública:
I. É permitido aos Municípios, no último mês do mandato do Prefeito, empenhar compromissos financeiros para execução depois do término do mandato.
II. É permitido, em casos especiais previstos na legislação específica, a realização de despesa sem o prévio empenho.
III. É permitido o empenho global de despesas
contratuais e outras, sujeitas a parcelamento.
Q2007733
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público define ativo como: “Ativo é um recurso controlado no presente pela
entidade como resultado de evento passado”. (MCASP, 2017, p. 141). Com base nessa afirmação, assinale a opção que não
representa uma das formas de mensurar os ativos.
Q2007732
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público, na sua sétima edição, marque a alternativa
que NÃO possui uma despesa de capital.
Q2007731
Contabilidade Pública
Em sequência, são apresentadas diversas receitas de uma prefeitura:
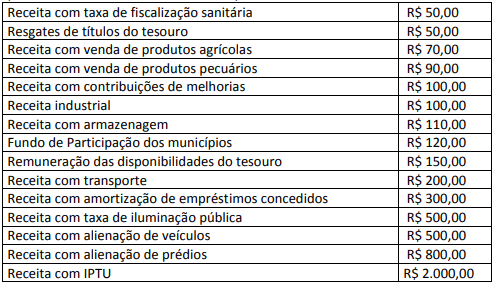
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público, na sua sétima edição, marque a alternativa que contenha o valor total das receitas de capital.
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público, na sua sétima edição, marque a alternativa que contenha o valor total das receitas de capital.
Q2007730
Contabilidade Pública
Com base na Lei nº 4320, de 17 de março de 1964 – que “Estatui Normas Gerais de Direito Financeiro para elaboração e
controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal”. (BRASIL, 1964, p. 1),
marque a alternativa que NÃO apresenta corretamente o princípio orçamentário e sua definição.
Q2007723
Contabilidade Pública
Considera-se ativo o recurso controlado no presente pela entidade, como resultado de evento passado, posto à disposição
desta para prestação de serviços a terceiros e contribuindo para o atingimento de seus objetivos. Dentre os itens que visam
tal objetivo, destaca-se aqueles do ativo imobilizado, cuja razão de sua existência é o seu potencial de serviços e capacidade
de gerar fluxos de caixa. A partir dos preceitos da NBC TSP 07 (Ativo Imobilizado), os itens do ativo imobilizado deverão ser
depreciados a partir da sua disponibilidade para o uso, seguindo alguns métodos, dentre eles:
Q2007722
Contabilidade Pública
“A despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e
manutenção dos serviços públicos prestados à sociedade” (Manual de Contabilidade Aplicada ao Setor Público, 7ª Edição).
Assinale a alternativa que contém somente classificação de despesa orçamentária:
Q2007721
Contabilidade Pública
Assinale a alternativa que evidencia a cronologia das etapas da receita orçamentária, conforme o Manual de Contabilidade
Aplicada ao Setor Público (MCASP).
Q2007720
Contabilidade Pública
Conforme a NBC TG 16.11 – Subsistema de Informação de Custos no Setor Público, o método de custeio está associado ao
processo de identificação e associação do custo ao objeto que está sendo custeado. Assinale a alternativa que contém
apenas o método de custeio aplicado ao setor público:
Ano: 2018
Banca:
INDEPAC
Órgão:
Câmara de Guarujá - SP
Prova:
INDEPAC - 2018 - Câmara de Guarujá - SP - Oficial de Contabilidade |
Q2000249
Contabilidade Pública
Há várias possibilidades de classificação das receitas
públicas. Em termos de categorias econômicas, como
estabelecido no artigo 11 da Lei no 4.320/64, podemos
distingui-las entre:
Ano: 2018
Banca:
INDEPAC
Órgão:
Câmara de Guarujá - SP
Prova:
INDEPAC - 2018 - Câmara de Guarujá - SP - Oficial de Contabilidade |
Q2000221
Contabilidade Pública
A lei 4.320/64 estatui normas gerais de direito financeiro
para elaboração e controle dos orçamentos e balanços da
União, dos Estados, dos Municípios e do Distrito Federal e,
a seu respeito, pode(m) ser considerado(s) correto(s) entre
as assertivas a seguir:
I. O produto estimado de operações de crédito e de alienação de bens imóveis será incluído na receita quando elas forem especificamente autorizadas pelo Poder Legislativo, possibilitando a sua execução pelo Poder Executivo.
II. A receita da entidade pública será classificada como de capital ou de consumo.
III. Os impostos, taxas e contribuições de melhoria são considerados como receitas correntes para a apuração de seu resultado em determinado período.
IV. A lei considera como Transferências Correntes as dotações recebidas pela entidade pública para a realização de despesas para as quais não corresponda contraprestação direta em bens ou serviços.
I. O produto estimado de operações de crédito e de alienação de bens imóveis será incluído na receita quando elas forem especificamente autorizadas pelo Poder Legislativo, possibilitando a sua execução pelo Poder Executivo.
II. A receita da entidade pública será classificada como de capital ou de consumo.
III. Os impostos, taxas e contribuições de melhoria são considerados como receitas correntes para a apuração de seu resultado em determinado período.
IV. A lei considera como Transferências Correntes as dotações recebidas pela entidade pública para a realização de despesas para as quais não corresponda contraprestação direta em bens ou serviços.
Ano: 2018
Banca:
CEV-URCA
Órgão:
Prefeitura de Milagres - CE
Prova:
CEV-URCA - 2018 - Prefeitura de Milagres - CE - Auditor de Controle Interno |
Q1797286
Contabilidade Pública
(Concurso Milagres/2018) Baseada
na Lei da Contabilidade Pública (Lei nº
4. 320/64) são receitas de capital,
exceto:

 Conheça nossos planos