Questões de Concurso
Sobre lei nº 4.320-1964 em contabilidade pública
Foram encontradas 1.893 questões


No exercício atual, a Administração reconheceu obrigação referente a exercício encerrado. Constatou se que, à época própria, o orçamento consignava crédito específico com saldo suficiente para atendê-la, mas a despesa não foi processada naquele exercício.
Considerando a situação apresentada e o tratamento das Despesas de Exercícios Anteriores previsto na legislação indicada no comando anterior, assinale a alternativa correta.
No início de determinado exercício financeiro, durante a análise das obrigações provenientes do exercício anterior, o Tesoureiro identificou as seguintes situações:
I. Despesa regularmente empenhada e liquidada até 31 de dezembro, mas ainda não paga.
II. Despesa regularmente empenhada até 31 de dezembro, mas cuja liquidação ainda não havia ocorrido.
III. Despesa de exercício encerrado para a qual o respectivo orçamento consignava crédito próprio, com saldo suficiente para atendê-la, mas que não se processou na época própria.
Considerando as disposições da Lei Federal nº 4.320/1964, as situações I, II e III correspondem, respectivamente, a:
Considerando as disposições relativas ao empenho da despesa, analise as afirmativas:
I. Para as despesas cujo montante não se possa determinar, será feito o empenho por estimativa.
II. É permitido o empenho global de despesas contratuais e outras sujeitas a parcelamento.
III. A dispensa da emissão da nota de empenho, nos casos especiais previstos na legislação específica, não se confunde com a realização de despesa sem prévio empenho.
Está correto o que se afirma em:
I. O crédito suplementar é destinado ao reforço de dotação orçamentária já existente e pode ser autorizado por meio de lei específica ou por autorização contida na própria Lei Orçamentária Anual.
II. O crédito especial destina-se à criação de dotação orçamentária para despesa não prevista na Lei Orçamentária Anual e depende, em regra, de autorização legislativa específica.
III. O crédito extraordinário é destinado ao atendimento de despesas imprevisíveis e urgentes, como as decorrentes de guerra, comoção intestina ou calamidade pública, e pode ser aberto independentemente de autorização legislativa prévia.
IV. Os créditos suplementares e especiais, quando abertos nos últimos quatro meses do exercício financeiro, podem ser reabertos no exercício seguinte, nos limites de seus saldos, desde que autorizados por lei.
Está correto o que se afirma em:
Coluna I:
( ) Dotações para aquisição de imóveis, ou de bens de capital já em utilização.
( ) Dotações para manutenção de serviços anteriormente criados.
( ) Dotações para amortização da dívida pública.
( ) Dotações para o planejamento e a execução de obras e para aquisição de instalações, equipamentos e material permanente.
Coluna II:
1. Despesas de Custeio.
2. Investimentos.
3. Inversões Financeiras.
4. Transferências de Capital.
A sequência correta, de cima para baixo, é:
• superávit financeiro do exercício anterior: R$ 900.000,00;
• excesso de arrecadação, considerada a tendência do exercício: R$ 600.000,00;
• créditos extraordinários já abertos no exercício: R$ 150.000,00;
• anulação de dotações autorizada por lei: R$ 250.000,00;
• produto de operação de crédito autorizada e juridicamente realizável: R$ 400.000,00.
Considerando exclusivamente esses dados e as regras do art. 43 da Lei nº 4.320/1964, o montante máximo de recursos disponíveis para a abertura do crédito especial é:
Com base nos arts. 52, 53 e 56 da Lei nº 4.320/1964, julgue os itens a seguir, utilizando V para verdadeiro e F para falso, sobre a execução da receita orçamentária:
( ) São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
( ) O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
( ) O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.
Assinale a alternativa que apresenta a sequência correta de cima para baixo:
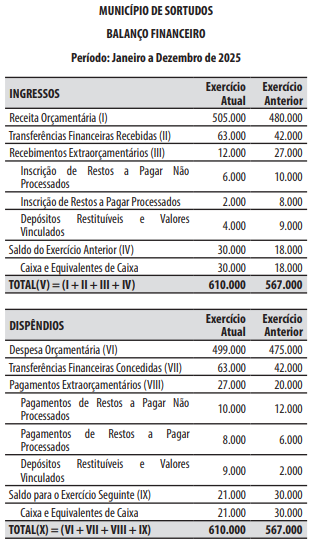
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Nesse caso, de acordo com a Lei nº 4.320/1964, a transferência é classificada como:
I. Ordinário.
II. Estimativo.
III. Global.
Quais estão corretos?

 Conheça nossos planos