Questões de Concurso Sobre lei nº 4.320-1964 em contabilidade pública

Foram encontradas 1.827 questões

Q4385453 Contabilidade Pública
Uma unidade administrativa pretende adquirir determinado equipamento cujo fabricante estima vida útil de três anos. Entretanto, em razão da intensidade de utilização, a área requisitante informou que alguns exemplares poderão sofrer desgaste acentuado antes desse período. Durante a elaboração da classificação da despesa, surgiu divergência entre os servidores: um deles sustentou que somente poderia ser considerado material permanente o bem cuja duração mínima fosse de cinco anos; outro afirmou que a legislação financeira estabelece parâmetro temporal próprio. Considerando especificamente o critério de duração previsto na Lei nº 4.320/1964 para efeito de classificação da despesa, assinale a alternativa correta.
Alternativas
Q4382920 Contabilidade Pública
Ao final do exercício X1, um Município apresentava três despesas regularmente empenhadas: R$ 400.000 referentes a serviços já prestados e liquidados; R$ 300.000 referentes a materiais ainda não entregues, cujo empenho permanecia válido; e R$ 200.000 referentes a obrigação cujo fato gerador patrimonial ocorreu no exercício, mas cuja documentação necessária à liquidação somente foi concluída posteriormente. Sobre os registros de encerramento, assinale a alternativa incorreta.
Alternativas
Q4382917 Contabilidade Pública
Ao preparar projeto para abertura de crédito especial, o contador de um ente público apurou os seguintes dados: superávit financeiro do exercício anterior de R$ 800.000; excesso de arrecadação acumulado, considerada a tendência do exercício, de R$ 600.000; créditos extraordinários já abertos no exercício no montante de R$ 150.000; e possibilidade de anulação de R$ 250.000 de dotações não comprometidas. Desconsideradas outras variáveis, o montante máximo desses recursos passível de ser considerado, nos termos do art. 43 da Lei nº 4.320/1964, corresponde a:
Alternativas
Q4382256 Contabilidade Pública
Ao final do exercício financeiro de 2026, o Estado de São Paulo verificou que havia despesas regularmente empenhadas, das quais parte já havia sido liquidada, mas permanecia sem pagamento, enquanto outra parte sequer havia sido liquidada até 31 de dezembro.
A Lei nº 4.320/1964 dispõe sobre essa matéria e estabelece que
Alternativas
Q4382255 Contabilidade Pública
Durante auditoria realizada nas contas do Estado de São Paulo, verificou-se que determinado servidor recebeu numerário em regime de adiantamento para realizar despesas urgentes de pequeno vulto. No momento da concessão, constatou-se que o servidor era responsável por dois adiantamentos anteriores, cujas prestações de contas ainda não haviam sido aprovadas pela autoridade competente, embora já as tivesse apresentado tempestivamente.
Considerando as disposições da Lei nº 4.320/1964, a concessão do adiantamento
Alternativas
Q4382253 Contabilidade Pública
Considere uma situação hipotética na qual o Estado de São Paulo recolha R$ 5.000.000,00 por mês ao Regime Próprio de Previdência Social – RPPS para financiar o regime previdenciário de seus servidores. Conforme dispõe a Lei no 4.320/1964, o registro orçamentário realizado pelo RPPS deve ser classificado como
Alternativas
Q4382252 Contabilidade Pública
Suponha que o Estado de São Paulo conceda uma subvenção social de R$ 2.000.000,00 a uma Santa Casa para auxiliar no atendimento gratuito à população. Os recursos são utilizados para pagamento de médicos e enfermeiros, compra de medicamentos e despesas de funcionamento do hospital.
À luz da Lei no 4.320/1964, essa despesa classifica-se como
Alternativas
Q4382221 Contabilidade Pública
Considerando a estrutura e as normas de elaboração do Balanço Orçamentário, assinale a alternativa correta.
Alternativas
Q4382189 Contabilidade Pública
Ao examinar os procedimentos de ingresso de receitas de determinado Município, o controle interno constatou que uma unidade arrecadadora mantinha parte dos valores recebidos em conta própria, utilizando-os diretamente no pagamento de pequenas despesas administrativas. O responsável alegou que o procedimento não acarretava prejuízo, pois todos os ingressos e pagamentos eram posteriormente registrados na contabilidade municipal. A respeito da situação e da Lei nº 4.320/1964, assinale a alternativa adequada.
Alternativas
Q4380328 Contabilidade Pública

Durante a elaboração da proposta orçamentária para o exercício seguinte, a Secretaria de Fazenda do Estado de São Paulo recebeu dos diversos órgãos e entidades as seguintes solicitações de dotações:


I. aquisição de computadores e servidores destinados à implantação de nova infraestrutura tecnológica, com expectativa de utilização por vários exercícios;


II. contratação de empresa para realizar serviços contínuos de limpeza e conservação dos prédios públicos;


III. concessão de contribuição financeira a determinada entidade privada sem fins lucrativos, para a execução de programa de interesse público, sem que haja contraprestação direta em bens ou serviços ao Estado;


IV. amortização do principal empréstimo anteriormente contratado pelo Estado.


Como devem ser classificadas essas despesas, considerando a Lei nº 4.320/1964 e as disposições constitucionais relativas ao processo orçamentário? 

Alternativas
Q4380195 Contabilidade Pública
Após a liquidação da despesa, a autoridade competente exarou despacho para que o valor fosse pago ao credor. Segundo a Lei nº 4.320/1964, o ato exarado é denominado:
Alternativas
Q4379413 Contabilidade Pública
Após a liquidação da despesa, a autoridade competente exarou despacho para que o valor fosse pago ao credor. Segundo a Lei nº 4.320/1964, o ato exarado é denominado: 
Alternativas
Q4378735 Contabilidade Pública
Um contrato de fornecimento foi regularmente empenhado. Após a entrega parcial do material, o setor competente verificou a quantidade recebida e conferiu a nota fiscal, apurando o valor exato devido. Segundo a Lei nº 4.320/1964, esse procedimento é relacionado à: 
Alternativas
Q4376255 Contabilidade Pública

Considerando o disposto no art. 92, caput e parágrafo único, e no art. 93 da Lei Federal nº 4.320/1964, analise as afirmativas.


I. Os restos a pagar integram a dívida flutuante, excluídos os serviços da dívida.


II. O registro dos restos a pagar será realizado por exercício e por credor, distinguindo-se as despesas processadas das não processadas.


III. As operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária também serão objeto de registro, individuação e controle contábil.


IV. Os depósitos integram a dívida flutuante, enquanto os débitos de tesouraria somente serão registrados após sua conversão em dívida fundada.


Está correto o que se afirma em: 

Alternativas
Q4376253 Contabilidade Pública
Com fundamento no art. 37 da Lei Federal nº 4.320/1964, analise as seguintes situações:
I. Despesa de exercício encerrado para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente, mas que não se processou na época própria.
II. Restos a pagar com prescrição interrompida.
III. Compromisso reconhecido após o encerramento do exercício correspondente.
IV. Despesa do exercício corrente, regularmente empenhada e liquidada, cujo pagamento foi postergado por insuficiência momentânea de disponibilidade financeira.
Considerando exclusivamente as hipóteses expressamente previstas no art. 37, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica, as situações: 
Alternativas
Q4376251 Contabilidade Pública
Durante a execução de um contrato de fornecimento de equipamentos, o setor de tesouraria recebeu processo acompanhado do contrato, da nota de empenho e da nota fiscal correspondente aos equipamentos efetivamente entregues.
O processo também continha termo de recebimento parcial, comprovando a entrega de 60 unidades de um total contratado de 100 equipamentos idênticos. O contrato previa preço unitário de R$ 2.000,00 e admitia entregas e pagamentos parciais.
Considere que os equipamentos recebidos foram regularmente conferidos e que não existem descontos, retenções ou outras pendências relativas à parcela executada.
Considerando os arts. 62 e 63 da Lei Federal nº 4.320/1964, assinale a alternativa que apresenta o valor passível de regular liquidação e o respectivo fundamento.  
Alternativas
Q4376250 Contabilidade Pública
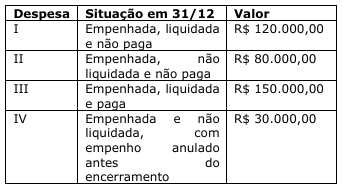
Ao encerrar o exercício financeiro, determinado município apresentou as seguintes despesas: 
Imagem associada para resolução da questão
Considere que os empenhos remanescentes foram regularmente mantidos, que a inscrição dos restos a pagar não processados atende às condições legais e que não existem créditos com vigência plurianual.
Com fundamento nos arts. 35 e 36 da Lei Federal nº 4.320/1964, assinale a alternativa correta. 
Alternativas
Q4374186 Contabilidade Pública
Ao encerrar o exercício financeiro, a equipe contábil de um município analisava os procedimentos de execução da despesa orçamentária.
Em reunião, surgiram dúvidas acerca dos efeitos do empenho, das características da liquidação e dos requisitos para a realização do pagamento pela Administração Pública.
Considerando esse contexto, analise as afirmativas a seguir.

I. O empenho da despesa cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
II. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do respectivo crédito.
III. O pagamento da despesa pode ocorrer independentemente da liquidação prévia, desde que haja previsão contratual ou mera conveniência administrativa para a antecipação do desembolso.
IV. A etapa da execução da despesa orçamentária percorre, em regra, os estágios de empenho, liquidação e pagamento.

Estão corretas as afirmativas 
Alternativas
Q4373701 Contabilidade Pública

Julgue o item que se segue, com base no disposto na legislação aplicada ao setor público sobre o tratamento contábil dos restos a pagar. 


Os empenhos com vigência plurienal não liquidados serão cancelados anualmente, não podendo ser computados como restos a pagar, independentemente do ano de vigência do crédito.

Alternativas
Q4373678 Contabilidade Pública

Julgue o item subsequente, relativo a execução orçamentária e financeira, fonte ou destinação de recursos, suprimento de fundos e restos a pagar.


A classificação por fonte ou destinação de recursos permite que se identifique se os recursos são vinculados ou não, e, no caso dos recursos vinculados, pode indicar sua finalidade, sendo a destinação classificada em vinculada ou livre. 

Alternativas
Respostas
1: C
2: D
3: C
4: D
5: A
6: C
7: C
8: C
9: C
10: B
11: A
12: A
13: B
14: B
15: A
16: B
17: A
18: B
19: E
20: C