Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


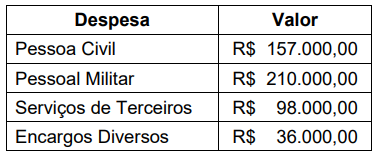
De acordo com essas informações, considere os dados a seguir, que foram extraídos de uma entidade do setor público.
De acordo com a Lei nº 4.320/1964, as despesas apresentas são classificadas como:
I – subvenções sociais, as que se destinem a instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa;
II – subvenções de investimento, as que se destinem a empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
I – aquisição de imóveis, ou de bens de capital já em utilização.
II – aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital.
III – diminuição do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Sobre as despesas públicas, assinale a alternativa correta.
Seguindo o Plano de Contas Aplicado ao Setor Público (PCASP), o registro contábil deve ser feito pelo método das partidas dobradas, e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
Nesse sentido, assinale a alternativa que apresenta as classes de contas para lançamentos de natureza orçamentária.
A classificação por fontes ou destinações de recursos tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Nesse sentido, analise as afirmativas a seguir.
I. Como mecanismo integrador entre a receita e a despesa, o código de fontes ou destinações de recursos exerce um duplo papel no processo orçamentário.
II. Para a receita orçamentária, o código de fontes ou destinações tem a finalidade de indicar a fonte de recursos para a realização de determinadas despesas orçamentárias.
III. Fontes ou destinações de recursos constituem cada agrupamento de receitas que possui as mesmas normas de aplicação.
Está(ão) correta(s) a(s) afirmativa(s)
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF). Observe os seguintes fatos a serem registrados na contabilidade de determinado ente público.
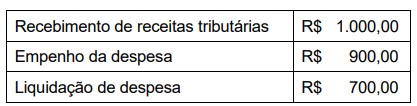
Considerando somente as informações apresentadas, assinale a alternativa que indica o valor que será inscrito em Restos a Pagar Não Processados (RPNP).
A despesa pública consiste na utilização de recursos por entidades públicas na aquisição de bens ou serviços para a satisfação das necessidades públicas. A Classificação das despesas em operações correntes ou de capital tem por objetivo, propiciar elementos para uma avaliação do efeito econômico das transações do setor público. Com relação à despesa pública, considere as seguintes despesas de uma entidade pública em determinado período.
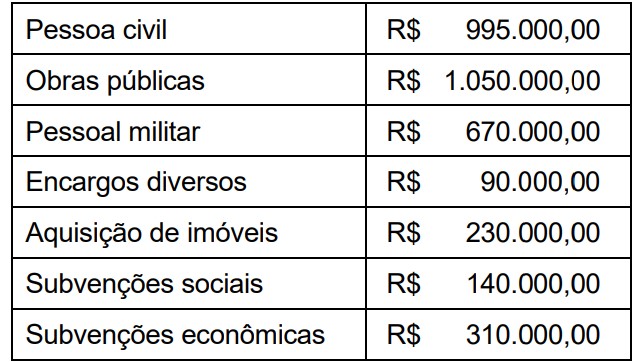
De acordo com a Lei nº 4.320, de 17 de março de 1964, assinale a alternativa que indica o total das despesas correntes no período apresentado.
“São recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário. Sua devolução não se sujeita à autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA). Por serem constituídos por ativos e passivos exigíveis, em geral, não têm reflexos no Patrimônio Líquido da Entidade”.
O conceito exposto acima se refere a quê?
(__)O aspecto orçamentário compreende o registo e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
(__)O aspecto fiscal compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor público (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto.
(__)O aspecto patrimonial compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
Assinale a alternativa cuja respectiva ordem de julgamento está correta:
I – São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras, exceto, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender classificáveis em Despesas Correntes. despesas
II – São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superavit do Orçamento Corrente.

 Conheça nossos planos