Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.287 questões

Q3419500 Contabilidade Pública
É correto afirmar, conforme disposto no Manual de Contabilidade Aplicável ao Setor Público, que as receitas orçamentárias são classificadas considerando os seguintes critérios:
Alternativas
Q3419208 Contabilidade Pública
Despesas de Exercícios Anteriores são despesas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento. Sobre tais despesas, analise as afirmativas abaixo, considerando-as como Verdadeiras (V) ou Falsas (F), de acordo com a definição apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP). 
( ) Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
( ) Despesas regularmente empenhadas e liquidadas, porém pendentes de pagamento.
( ) Restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
( ) Compromissos reconhecidos após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
A sequência correta, de cima para baixo é:
Alternativas
Q3419207 Contabilidade Pública
A Constituição Federal, nos arts. 157, inciso I, e 158, inciso I, determina que pertençam aos Estados, ao Distrito Federal e aos Municípios o imposto de renda e os proventos de qualquer natureza, incidentes na fonte, pagos por eles, suas autarquias e pelas fundações que instituírem e mantiverem. O Manual de Contabilidade Aplicada ao Setor Público (MCASP) determina como devem ser contabilizado tais valores. Assinale a opção que contém a origem correta desta receita de acordo com o estabelecido no MCASP. 
Alternativas
Q3419206 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) assim define as receitas orçamentárias: “São disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Instrumento por meio do qual se viabiliza a execução das políticas públicas, as receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade”. A Lei nº 4.320/1964 define que os itens da discriminação da receita serão identificados por números de código decimal. Convencionou-se denominar esse código de natureza de receita. A classificação por Natureza de Receita Orçamentária é composta por um código de 
Alternativas
Q3417853 Contabilidade Pública
Classificação orçamentária que visa demonstrar as unidades administrativas encarregadas de executar as despesas, ou seja, os órgãos responsáveis por utilizar os recursos de acordo com as programações orçamentárias. Este critério de classificação é fundamental para estabelecer responsabilidades, além de facilitar as atividades de controle interno e externo. Trata-se da:
Alternativas
Q3416551 Contabilidade Pública
O detalhamento das Categorias Econômicas "Receitas Correntes" e "Receitas de Capital" é primordial para identificar a origem das receitas quando entram nos cofres públicos. Com base neste detalhamento, assinale a alternativa que apresenta apenas receitas de capital:
Alternativas
Q3416545 Contabilidade Pública
Um determinado ente público apresentou as seguintes despesas liquidadas no ano de 2023:
Pessoal e Encargos Sociais R$ 25.836.309 Juros e Encargos da Dívida R$ 1.124.161 Outras Despesas Correntes R$ 11.569.213 Investimentos R$ 2.407.945 Inversões Financeiras R$ 393.943 Amortização da Dívida R$ 1.016.103

Assinale a alternativa que apresenta o total de despesas de capital do ente no ano de 2023.
Alternativas
Q3416544 Contabilidade Pública
Analise as afirmações sobre o conceito e classificação das despesas orçamentárias e assinale a alternativa correta.
Alternativas
Q3416539 Contabilidade Pública
Assinale a alternativa correta que discorre sobre o tema conceituação e classificação da receita orçamentária brasileira.
Alternativas
Q3416537 Contabilidade Pública
As Receitas Orçamentárias classificam-se em Receitas Correntes e Receitas de Capital. De acordo com essa classificação, analise as afirmativas a seguir.

I- Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
II- Receitas Orçamentárias de Capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.
III- Receitas de Capital são as provenientes tanto da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos, quanto de recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital.
IV- Operações intraorçamentárias são aquelas realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo; por isso, não representam novas entradas de recursos nos cofres públicos do ente, mas apenas movimentação de receitas entre seus órgãos.

Assinale a alternativa correta.
Alternativas
Q3416119 Contabilidade Pública
De acordo com a lei 4.320/64 as receitas são classificadas em Receitas Correntes e de Capital, que por sua vez são classificadas por origem e detalhadas por espécie. Diante dessa classificação, assinale a alternativa que apresenta uma espécie de Receita Patrimonial.
Alternativas
Q3415152 Contabilidade Pública
Analise a seguir a execução orçamentária e financeira da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1, para responder a QUESTÃO.


I. Arrecadação de impostos, taxas e contribuições de melhorias, R$ 80.000,00;

II. Depósito indevido efetuado na conta corrente da prefeitura, no valor de R$ 15.000,00;

III. Transferência do Fundo de Participação dos Municípios, R$ 130.000,00;

IV. Estorno parcial de depósito indevido, no valor de R$ 7.000,00;

V. Débito indevido efetuado na conta corrente da prefeitura, no valor de R$ 20.000,00.

VI. Despesas com salários (empenho, liquidação e pagamento), R$ 90.000,00;

VII. Retenção de IRRF, no valor de R$ 8.000,00;

VIII. Depósito efetuado na conta bancária da prefeitura decorrente de financiamentos firmados, no montante de R$ 140.000,00, a ser pago em 28 (vinte e oito) parcelas, a partir de janeiro de X2;

IX. Contratação de serviços de consultoria (empenho, liquidação e pagamento), R$ 120.000,00;

X. Aquisição de veículos (empenho e liquidação), R$ 70.000,00;

XI. Construção de uma unidade escolar (empenho), R$ 50.000,00.
Assinale a alternativa CORRETA que corresponde ao total dos Ingressos Extraorçamentários apresentados no Balanço Financeiro da prefeitura fictícia “Palmas Flores Roxas”, referente ao exercício de X1. 
Alternativas
Q3415147 Contabilidade Pública
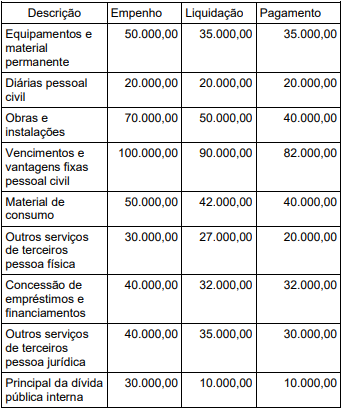
No início do exercício de X2, o contador da prefeitura fictícia “Palmas Flores Verdes” apresentou ao gestor o relatório da execução orçamentária da despesa com posição em 31/12/X1, conforme segue:

32.png (344×410)

Considerando somente os dados apresentados da execução orçamentária da despesa em 31/12/X1, assinale a alternativa CORRETA.
Alternativas
Q3415026 Contabilidade Pública
À luz das disposições da Lei 4.320/1964, indique se é verdadeiro (V) ou falso (F) para o que se afirma. Em seguida, assinale a alternativa que evidencia a sequência correta.
( ) O Balanço Financeiro demonstrará a variação do saldo de Caixa e Equivalentes de Caixa, segregando os fluxos em três atividades: operacionais, de investimento e de financiamento.
( ) As entradas compensatórias no Ativo e Passivo Financeiros, a exemplo dos Depósitos e Consignações, são consideradas receitas extraorçamentárias.
( ) Classificam-se como Despesas de Capital as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis
Alternativas
Q3415019 Contabilidade Pública

ATENÇÃO! Para a resolução da questão, considere as informações a seguir.


Após levantamento do setor de Engenharia concluído em 01/12/2022, o Prefeito Municipal de Águia Branca decidiu leiloar um lote de veículos inservíveis que estavam registrados no Ativo Imobilizado do Município pelo valor contábil líquido de R$ 275.000,00, dentro do prazo de seis meses. Obtida a autorização legislativa, o Leilão foi realizado em 02/03/2023, sendo o lote todo arrematado por um único comprador, que pagou à vista o valor de R$ 150.000,00.

Com base nas informações apresentadas, é correto afirmar que, na data do leilão:
Alternativas
Q3414833 Contabilidade Pública
Se um Governo está altamente endividado e pretende reduzir a Necessidade de Financiamento do Setor Público, ele deve buscar obter:
Alternativas
Q3414661 Contabilidade Pública

À luz das disposições da Lei nº 4.320/1964, avalie o que se afirma a seguir.


I. Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente liquidadas e pagas.


II. Reverte à dotação a importância de despesa anulada no exercício.


III. Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.


Está correto o que se afirma em:

Alternativas
Q3414658 Contabilidade Pública
Classificação orçamentária que reflete a estrutura de alocação dos créditos orçamentários, segregada em dois níveis: órgãos e unidades orçamentárias. Permite visualizar a hierarquia da estrutura administrativa e a responsabilidade pela execução do orçamento. Trata-se da: 
Alternativas
Q3414331 Contabilidade Pública
Em um determinado município, foi autorizada a contratação de uma empresa especializada para a prestação de serviços públicos de limpeza urbana e manejo de resíduos sólidos nas vias públicas. O valor mensal fixado no contrato foi de R$ 200.000,00, e a vigência contratual ocorreu no período de 01/06/2022 a 31/05/2023. Ao término do exercício de 2022, constatou-se a inscrição de restos a pagar no montante de R$ 200.000,00. Considerando-se as informações apresentadas, a despesa efetivamente paga durante o exercício financeiro de 2022 foi de: 
Alternativas
Q3413630 Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público (MCASP) dispõe sobre as receitas, despesas orçamentárias e receitas e despesas extraorçamentárias. Neste contexto, analise os itens abaixo, e, marque a opção correta:
Alternativas
Respostas
1481: A
1482: C
1483: C
1484: D
1485: B
1486: B
1487: B
1488: B
1489: C
1490: A
1491: B
1492: E
1493: B
1494: C
1495: D
1496: C
1497: B
1498: B
1499: B
1500: E