Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.288 questões

Q2221636 Contabilidade Pública
Acerca de noções de contabilidade pública, julgue o próximo item.

Para efeito de classificação de despesa, considera-se material permanente aquele que possua duração superior a um ano.


Alternativas
Ano: 2023 Banca: UFLA Órgão: UFLA Prova: UFLA - 2023 - UFLA - Técnico de Contabilidade |
Q2221074 Contabilidade Pública
Durante o desenvolvimento de uma ação prevista na Lei Orçamentária Anual de determinado município, observou-se a insuficiência de dotação para sua realização, fato que demandou a abertura de crédito adicional. Nesse caso, é CORRETO afirmar que deve ser realizada a abertura de crédito adicional: 
Alternativas
Ano: 2023 Banca: UFLA Órgão: UFLA Prova: UFLA - 2023 - UFLA - Técnico de Contabilidade |
Q2221066 Contabilidade Pública
A classificação da receita orçamentária por natureza é uma forma de agrupar as diferentes fontes de recursos financeiros que o governo prevê arrecadar em categorias específicas, de acordo com suas características econômicas. A classificação por natureza da receita orçamentária, estabelecida por meio da portaria conjunta STN/SOF nº 163, de 4 de maio de 2021, segue uma codificação composta por oito dígitos que representam: a Categoria Econômica, a Origem, a Espécie, os Desdobramentos e o Tipo de Receita. A esse respeito é CORRETO afirmar que: 
Alternativas
Q2219574 Contabilidade Pública
No início do segundo semestre de um exercício financeiro, o gestor de um ente público solicitou orientação da Secretaria de Planejamento para proceder à abertura de um crédito adicional especial em conformidade com a legislação de referência. A Secretaria de Planejamento informou, corretamente, que deveria:
Alternativas
Q2219565 Contabilidade Pública
Uma entidade fez o registro do empenho de uma despesa em 03/11/20X1. Em 31/12/20X1 não havia ocorrido o fato gerador da obrigação. Nesse caso, se comprovadas as condições necessárias para inscrição de restos a pagar, deve-se debitar a conta Crédito empenhado a liquidar (classe 6) e creditar a conta: 
Alternativas
Q2219258 Contabilidade Pública
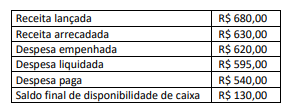
No orçamento de um dado exercício constou que a receita prevista e a despesa fixada eram de R$ 700 milhões. O quadro a seguir, com valores expressos em milhões de reais, apresenta informações sobre a execução da receita e da despesa para o referido exercício, alinhadas aos seus respectivos estágios. 
Imagem associada para resolução da questão


A partir das informações dadas, é correto afirmar que, no início do exercício, o ente contava com uma disponibilidade de caixa correspondente a: 
Alternativas
Q2219256 Contabilidade Pública
Um servidor recém-empossado em um órgão público foi lotado no setor de contabilidade do órgão. Diante da necessidade de registrar uma despesa relativa a serviços de reparos na rede hidráulica e na pintura de um dos andares do prédio onde funciona o órgão, o servidor novo consultou colegas mais antigos quanto à classificação apropriada do elemento de despesa. A despesa foi executada a partir de um aditivo contratual com a empresa Gov Manutenções Prediais Ltda.
Um servidor mais experiente o orientou no sentido de que a referida despesa deveria ser classificada como:
Alternativas
Q2219203 Contabilidade Pública

Em relação a orçamento e à contabilidade pública, julgue o item.


O ente da Federação que ultrapassar o limite da dívida consolidada ao final de cada exercício deverá reconduzi-lo até o término dos outros três subsequentes, reduzindo o excedente em, pelo menos, 50% no primeiro e, durante o período, não poderá receber transferências voluntárias.


Alternativas
Q2219198 Contabilidade Pública

Em relação a orçamento e à contabilidade pública, julgue o item.


São caracterizadas como despesas de exercícios anteriores as de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, mas insuficiente para atendê-las.

Alternativas
Q2219197 Contabilidade Pública

Em relação a orçamento e à contabilidade pública, julgue o item.


Os créditos adicionais constituem alterações na execução do orçamento. Em relação aos suplementares, sua abertura já está autorizada, de forma irrestrita, na própria lei orçamentária. Por fim, os especiais são destinados a programas com insuficiência de recursos e os extraordinários são abertos mediante compensação com outros preexistentes.


Alternativas
Q2219195 Contabilidade Pública

Em relação a orçamento e à contabilidade pública, julgue o item.


Na classificação da despesa, a função deve estar relacionada à missão institucional do órgão de atuação, é independente dos programas, é de aplicação comum e é obrigatória no âmbito dos municípios, dos estados, do Distrito Federal e da União.


Alternativas
Q2219190 Contabilidade Pública

Acerca da contabilidade tributária, julgue o item.


As operações de crédito por antecipação de receita, embora não tenham natureza orçamentária, integram a dívida flutuante.


Alternativas
Q2218216 Contabilidade Pública
Uma secretaria municipal depositou R$ 5.000,00 em conta corrente de um servidor para futura prestação de contas em março de um exercício a título de suprimento de fundos. No mesmo exercício, em maio, o servidor devolveu R$ 1.200,00, os quais não foram utilizados e prestou contas do restante, os quais foram utilizados.
O contador da secretaria deverá, no mês de maio, reconhecer: 
Alternativas
Q2218215 Contabilidade Pública
Um órgão da administração pública apresentou os seguintes dados de uma determinada dotação orçamentária em 31.12 de um determinado ano:
                                   Valores em R$
Dotação orçamentária                                     1.500.000,00 Despesa empenhada                                      1.490.000,00 Despesa liquidada*                                         1.230.000,00 Despesa paga                                                   800.000,00
* serviços contratados, prestados e aceitos pelo contratante

Serão inscritos em restos a pagar processados, em R$, o valor de:
Alternativas
Q2217727 Contabilidade Pública
De acordo com as normas da contabilidade aplicada ao setor público, o ingresso financeiro no Município decorrente de uma operação de crédito em que se toma um empréstimo bancário de longo prazo para financiar determinada obra pública classifica-se como: 
Alternativas
Q2214345 Contabilidade Pública
A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Dessa forma, a estrutura de codificação das FR a serem utilizadas pelos Estados, Distrito Federal e Municípios, é composta de
I. codificação de três dígitos para especificação das fontes ou destinação de recursos, padronizada no intervalo de 000 e 499;
II. informação quanto ao exercício em que o recurso foi arrecadado;
III. informações adicionais que complementam a classificação por fonte ou destinação de recursos.
Em relação a essa composição, está correto o que se afirma em
Alternativas
Q2214344 Contabilidade Pública
A inscrição do crédito em dívida ativa nas entidades do setor público configura-se fato contábil
Alternativas
Q2214342 Contabilidade Pública
No âmbito do Ministério Público do Mato Grosso do Sul, as despesas orçamentárias com gasto de passagens e despesas com locomoção serão classificadas no elemento de despesa 
Alternativas
Q2214335 Contabilidade Pública
Nas entidades do setor público, é possível identificar se um ingresso de recursos corresponde ao principal, à multa ou à dívida ativa referente à receita pública, por meio do identificador
Alternativas
Q2214334 Contabilidade Pública
Analise as seguintes informações orçamentárias referentes ao exercício financeiro de 2021 de um ente federativo:
• obtenção de R$ 100.000,00 referente às operações de crédito;
• arrecadação de R$ 500.000,00 referente ao valor principal de impostos e taxas;
• arrecadação de R$ 100.000,00 referente ao valor de multas e juros de mora de impostos e taxas;
• ingressos financeiros de R$ 50.000,00, provenientes da amortização de empréstimos;
• obtenção de R$ 100.000,00 referente às operações de crédito por antecipação de receita orçamentária (ARO);
• ingressos financeiros de R$ 200.000,00 proveniente de alienação de bens móveis;
• arrecadação de R$ 100.000,00 referente às receitas de aluguéis.
Com base nas informações apresentadas, o valor da receita de capital arrecadada no exercício financeiro de 2021 foi de

Alternativas
Respostas
2961: E
2962: A
2963: C
2964: A
2965: E
2966: B
2967: C
2968: E
2969: E
2970: E
2971: C
2972: C
2973: E
2974: B
2975: E
2976: D
2977: A
2978: D
2979: B
2980: D