Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.288 questões


Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228597
Contabilidade Pública
A respeito dos princípios e objetivos estabelecidos pela Lei de Responsabilidade Fiscal (LRF), bem como de seus efeitos no planejamento e no processo orçamentário, julgue o item que se segue.
Um dos objetivos da aprovação da LRF foi estabelecer parâmetros para acompanhamento das metas e limites fiscais. Um desses parâmetros refere-se à receita corrente líquida (RCL), que, no âmbito municipal, é apurada sem deduções de transferências constitucionais.
Um dos objetivos da aprovação da LRF foi estabelecer parâmetros para acompanhamento das metas e limites fiscais. Um desses parâmetros refere-se à receita corrente líquida (RCL), que, no âmbito municipal, é apurada sem deduções de transferências constitucionais.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228594
Contabilidade Pública
À luz das disposições normativas acerca da estrutura programática de classificação das despesas públicas, julgue o item a seguir.
A estrutura programática das despesas previstas no orçamento dos entes municipais deve ser integrada com as categorias de função e subfunção, que correspondem à perspectiva funcional-programática.
A estrutura programática das despesas previstas no orçamento dos entes municipais deve ser integrada com as categorias de função e subfunção, que correspondem à perspectiva funcional-programática.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228592
Contabilidade Pública
À luz das disposições normativas acerca da estrutura programática de classificação das despesas públicas, julgue o item a seguir.
Na estrutura programática, os programas podem contemplar ações sob o formato de atividades, projetos ou operações especiais; no caso de projetos ou atividades, a cada um desses só poderá estar associado um produto, que, quantificado por sua unidade de medida, dará origem à meta.
Na estrutura programática, os programas podem contemplar ações sob o formato de atividades, projetos ou operações especiais; no caso de projetos ou atividades, a cada um desses só poderá estar associado um produto, que, quantificado por sua unidade de medida, dará origem à meta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228591
Contabilidade Pública
À luz das disposições normativas acerca da estrutura programática de classificação das despesas públicas, julgue o item a seguir.
Todos os entes devem ter seus trabalhos organizados por programas e ações, a partir de categorias programáticas e codificação normativamente definidos para possibilitar a geração de informações consolidadas.
Todos os entes devem ter seus trabalhos organizados por programas e ações, a partir de categorias programáticas e codificação normativamente definidos para possibilitar a geração de informações consolidadas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228590
Contabilidade Pública
À luz das disposições normativas acerca da estrutura
programática de classificação das despesas públicas, julgue o item a seguir.
Na estrutura programática, uma ação orçamentária relativa à construção de quadras poliesportivas, tipificada como projeto, deve constar de uma única esfera orçamentária, sob um único programa, ou seja, não é permitida a existência de um mesmo projeto em mais de uma esfera orçamentária ou em programas diferentes.
Na estrutura programática, uma ação orçamentária relativa à construção de quadras poliesportivas, tipificada como projeto, deve constar de uma única esfera orçamentária, sob um único programa, ou seja, não é permitida a existência de um mesmo projeto em mais de uma esfera orçamentária ou em programas diferentes.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228589
Contabilidade Pública
Acerca da classificação e da execução da receita e da despesa orçamentária, julgue o item subsequente.
O recolhimento de todas as receitas deve ser feito em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para a criação de caixas especiais.
O recolhimento de todas as receitas deve ser feito em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para a criação de caixas especiais.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228588
Contabilidade Pública
Acerca da classificação e da execução da receita e da despesa orçamentária, julgue o item subsequente.
Os juros e encargos da dívida pública são classificados no grupo de natureza de despesas denominado inversões financeiras.
Os juros e encargos da dívida pública são classificados no grupo de natureza de despesas denominado inversões financeiras.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228587
Contabilidade Pública
Acerca da classificação e da execução da receita e da despesa orçamentária, julgue o item subsequente.
É vedada a realização de despesa sem prévio empenho, porém a emissão da nota de empenho pode ser dispensada em casos especiais, previstos na legislação específica.
É vedada a realização de despesa sem prévio empenho, porém a emissão da nota de empenho pode ser dispensada em casos especiais, previstos na legislação específica.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228586
Contabilidade Pública
Acerca da classificação e da execução da receita e da despesa
orçamentária, julgue o item subsequente.
As receitas patrimoniais são classificadas como receitas de capital.
As receitas patrimoniais são classificadas como receitas de capital.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228553
Contabilidade Pública
Considerando a contabilidade aplicada ao setor público, julgue o item subsequente.
Restos a pagar cancelados e não baixados do formulário de
folhas soltas devem ser pagos pelo ente público à dotação
orçamentária do exercício seguinte, se exigido o
cumprimento da obrigação pelo credor.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228552
Contabilidade Pública
Considerando a contabilidade aplicada ao setor público, julgue o item subsequente.
Quando da inscrição de despesas em restos a pagar, as
despesas não liquidadas devem-se distinguir das despesas
liquidadas e não pagas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228549
Contabilidade Pública
Julgue o item subsecutivo, a respeito dos procedimentos contábeis que orientam o registro contábil de responsabilidade pelas entidades do setor público.
Na contabilidade de ente público, a remuneração dos depósitos bancários vinculados deve ser identificada por meio da origem dos recursos ou por meio do controle das fontes financeiras dos recursos.
Na contabilidade de ente público, a remuneração dos depósitos bancários vinculados deve ser identificada por meio da origem dos recursos ou por meio do controle das fontes financeiras dos recursos.
Q2227726
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (2021), o suprimento
de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação
de contas. Assinale a alternativa que apresenta o lançamento contábil de prestação de contas do saldo
utilizado, com a natureza de informação patrimonial.
Q2227725
Contabilidade Pública
Em relação ao regime de inscrição e pagamento de restos a pagar na Contabilidade
Pública, assinale a alternativa que apresenta o registro do pagamento de restos a pagar processados,
com a natureza de informação orçamentária.
Q2227714
Contabilidade Pública
Levando em conta as classificações aplicáveis às receitas públicas, assinale a
alternativa que apresenta apenas exemplos de receitas patrimoniais.
Q2227713
Contabilidade Pública
Considerando as disposições da Lei nº 4.320/1964 e da Lei de Responsabilidade Fiscal,
as contas de Depósitos em Caução, Fianças e Operações de Crédito por Antecipação de Receita
Orçamentária (ARO) são exemplos de receitas:
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
IF-MA
Prova:
INSTITUTO AOCP - 2023 - IF-MA - Assistente em Administração |
Q2226012
Contabilidade Pública
Como gestor financeiro do IFMA, você precisa
apurar o saldo de caixa ao final do mês a partir
das seguintes movimentações de entradas e
saídas de caixa ao longo de quatro semanas. Na
primeira semana, verifica-se: receita de vendas no
valor de R$ 4.780,00; despesa operacional no
valor de R$ 1.960,00; e despesa administrativa no
valor de R$ 1.350,00. Na segunda semana, receita
de vendas no valor de R$ 2.990,00; receita não
operacional no valor de R$ 7.500,00; e pagamento
de fornecedores no valor de R$ 2.550,00. Na
terceira semana, receita de vendas no valor de R$
3.560,00; receita não operacional no valor de R$
650,00; e despesa financeira no valor de R$
350,00. Na quarta semana, receita de vendas no
valor de R$ 3.000,00; receita financeira no valor de
220,00; despesa operacional no valor de R$
1.630,00; despesa administrativa no valor de R$
1.950,00; e despesa não operacional no valor de
R$ 1.430,00. Assinale a alternativa que apresenta
o saldo final do mês sabendo que o saldo inicial
do mês foi de R$ 2.350,00.
Q2225604
Contabilidade Pública
Despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das
ações de governo no âmbito da União e das quais não resulta um produto e não geram contraprestação
direta sob a forma de bens ou serviços é o conceito de:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Auditor do Tesouro Municipal |
Q2222029
Contabilidade Pública
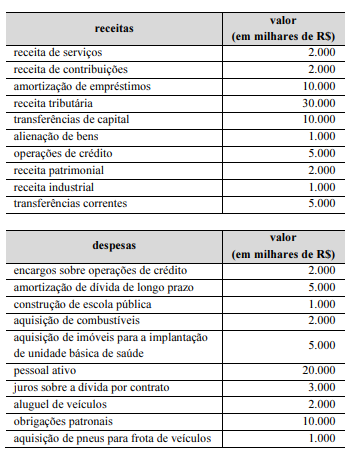
Considerando que as informações precedentes sejam relativas ao demonstrativo financeiro de receitas e despesas de um ente da Federação no exercício de 2022, julgue o próximo item.
O valor das receitas de capital é de R$ 28.000.000.
O valor das receitas de capital é de R$ 28.000.000.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Auditor do Tesouro Municipal |
Q2222028
Contabilidade Pública
Considerando que as informações precedentes sejam relativas ao
demonstrativo financeiro de receitas e despesas de um ente da
Federação no exercício de 2022, julgue o próximo item.
O valor das despesas correntes é de R$ 40.000.000.
O valor das despesas correntes é de R$ 40.000.000.

 Conheça nossos planos