Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.288 questões

Q2243703 Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item.

As despesas orçamentárias empenhadas, mas não pagas até o dia 31 de dezembro do respectivo ano do exercício financeiro, deverão ser inscritas em restos a pagar, segregando os processados dos não processados.

Alternativas
Q2243702 Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item.

As receitas públicas efetivas são aquelas que produzem apenas variações qualitativas no patrimônio público.

Alternativas
Q2243582 Contabilidade Pública
De acordo com o MCASP, no processo de aquisição de bens ou serviços por parte do ente da Federação, é necessário observar alguns passos para que se possa proceder à adequada classificação quanto à natureza de despesa orçamentária e garantir que a informação contábil seja fidedigna.
Assinale a opção que apresenta um exemplo de despesa de natureza orçamentária. 
Alternativas
Q2243569 Contabilidade Pública
No início do ano letivo, os gestores de uma universidade pública identificaram que a ausência de equipamentos audiovisuais estava prejudicando o aprendizado de seus alunos e comprometendo a qualidade do ensino.
Deste modo, os gestores solicitam a compra dos equipamentos, sendo que o gasto não estava previsto no orçamento.
De acordo com a Lei nº 4.320/64, será necessário um crédito
Alternativas
Q2243568 Contabilidade Pública
Em relação à dívida flutuante, analise os itens a seguir:
I. depósitos II. débitos de tesouraria III. serviços da dívida a pagar.
De acordo com a Lei nº 4.320/64, a dívida flutuante inclui
Alternativas
Q2243567 Contabilidade Pública
Nas despesas de uma entidade do setor público, em “Pessoal e Encargos Sociais” estão as Obrigações Patronais.
Esse item contém as despesas orçamentárias com encargos que a administração tem por sua condição de empregadora, e resultantes de pagamento de pessoal, tais como 
Alternativas
Q2243566 Contabilidade Pública

Uma entidade do setor público apresentou as seguintes receitas em um exercício:  


Serviços e Atividades Financeiras: ...................................R$12.000;

Impostos:.........................................................................R$50.000;

Operações de crédito internas: .......................................R$34.000;

Operações de crédito externas:.......................................R$42.000;

Contribuições sociais: ......................................................R$25.000;

Amortização de empréstimos:.........................................R$36.000;

Valores mobiliários: .........................................................R$20.000;

Exploração do Patrimônio Imobiliário do Estado: ...........R$18.000;

Alienação de bens móveis: ..............................................R$27.000;

Exploração de Recursos Naturais:....................................R$30.000;

Serviços e Atividades referentes à Saúde: .......................R$40.000;

Alienação de bens imóveis: .............................................R$60.000.


Assinale a opção que indica o total das receitas de capital da entidade.

Alternativas
Q2243548 Contabilidade Pública
De acordo com a Lei nº 4.320/64, as receitas podem ser classificadas em correntes e de capital.
Assinale a opção que contém exemplos de receita classificadas, respectivamente, como corrente e como de capital.
Alternativas
Q2241777 Contabilidade Pública

Dados apresentados pelos técnicos em contabilidade de um ente público federal ao fim do exercício financeiro:

receita orçamentária prevista R$ 150.000,00; receita orçamentária executada R$ 120.000,00; despesa orçamentária fixada R$ 150.000,00; despesa orçamentária empenhada R$ 110.000,00; despesa orçamentária liquidada R$ 100.000,00. 

Considerando as informações, assinale a alternativa correta.  

Alternativas
Q2241769 Contabilidade Pública

Seguem os dados relativos às receitas orçamentárias arrecadadas por uma entidade pública no exercício de 2022.

Alienação de Bens Imóveis - R$ 70,00 Amortização de Financiamentos - R$ 20,00 Dívida Ativa - R$ 120,00 Impostos - R$ 3.000,00 Contrato de Permissão de Uso - R$ 50,00  Operações de Crédito Internas - R$ 600,00 Receita de Serviços Recreativos e Culturais - R$ 100,00  Receitas Imobiliárias - R$ 200,00 Taxas - R$ 500,00 Transferências da União para cobrir despesas correntes - R$ 5.000,00 Transferências do Estado para cobrir despesas de capital - R$ 3.000,00

Após a classificação orçamentária dos ingressos, as receitas corrente e de capital arrecadadas totalizaram, respectivamente,  

Alternativas
Q2241767 Contabilidade Pública

Determinada entidade pública realizou as seguintes despesas:

Imagem associada para resolução da questão

Alternativas
Q2239222 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, as despesas empenhadas mas não pagas até o dia 31 de dezembro deverão ser:
Alternativas
Q2239211 Contabilidade Pública
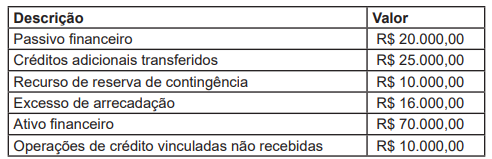
A Prefeitura Municipal de determinado município, solicitou informações à Secretaria de Contabilidade e Finanças para verificar a disponibilidade de recursos para abertura de créditos adicionais especiais, durante a execução orçamentária. Imediatamente, o Contador Geral do Município apresentou as seguintes informações:
Imagem associada para resolução da questão
Com base nas informações apresentadas e de acordo a Lei n° 4.320/64, assinale a alternativa que indica o valor que o contador apurou de superávit financeiro para fins de abertura de créditos adicionais. 

Alternativas
Q2239209 Contabilidade Pública
A etapa da despesa pública que consiste no ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, é chamada de:
Alternativas
Q2239207 Contabilidade Pública
São despesas voltadas para políticas públicas nas áreas de Saúde e Educação, incluindo gastos com o Sistema Único de Saúde (SUS) e com o custeio das universidades, além dos aspectos previdenciários e sociais, como o Benefício de Prestação Continuada e o Seguro-desemprego. O texto trata-se de: 
Alternativas
Q2239206 Contabilidade Pública
Ao analisar o movimento financeiro diário para elaboração de relatórios, o contador de um determinado município, identificou ingressos de recursos na conta única do município, provenientes das seguintes rubricas: Cota-Parte do ICMS e dividendos de uma empresa pública. Do ponto de vista orçamentário, como são classificadas as origens dessas receitas, respectivamente?
Alternativas
Q2238497 Contabilidade Pública
Os princípios orçamentários norteiam a elaboração e a execução do orçamento público e são válidos para todos os poderes e para todas as esferas de governo. Os princípios orçamentários têm caráter impositivo, embora não sejam absolutos, pois alguns deles possuem exceções e relativizações. Considerando que um município tenha incluído, no projeto de Lei Orçamentária Anual, autorização para abertura de crédito adicional suplementar e contratação de operações de crédito, nos termos da lei, é uma exceção a qual princípio orçamentário?
Alternativas
Q2238496 Contabilidade Pública
A Constituição Federal, nos artigos 157, inciso I, e 158, inciso I, determina que pertencem aos Estados, Distrito Federal e aos Municípios o imposto de renda e os proventos de qualquer natureza, incidentes na fonte, pagos por eles, por suas autarquias e pelas fundações que instituírem e mantiverem. Desse modo, a contabilidade espelha o fato efetivamente ocorrido: mesmo correspondendo à arrecadação de um tributo de competência da União, tais recursos não pertencem a ela. Considere a incidência do imposto de renda retido na fonte no montante de R$ 50.000,00 da folha de pagamento dos servidores públicos municipais, referente à competência de janeiro de 2023. O valor do referido imposto deverá ser contabilizado pelo município como:
Alternativas
Q2238123 Contabilidade Pública
A despesa orçamentária está sujeita a diversas classificações, cada qual com a finalidade de fornecer um tipo de informação sobre o gasto público. A classificação que tem por finalidade prover informação sobre o impacto do gasto na economia como um todo, segregando as despesas entre correntes e de capital, é denominada: 
Alternativas
Q2237299 Contabilidade Pública
Os restos a pagar são 
Alternativas
Respostas
2901: C
2902: E
2903: D
2904: C
2905: E
2906: D
2907: C
2908: D
2909: B
2910: A
2911: B
2912: C
2913: C
2914: C
2915: A
2916: A
2917: B
2918: A
2919: D
2920: A