Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.288 questões


Q2272259
Contabilidade Pública
O art. 14 da LRF trata especialmente da renúncia de receita, estabelecendo medidas a serem observadas
pelos entes públicos que decidirem pela concessão ou ampliação de incentivo ou benefício de natureza
tributária da qual decorra renúncia de receita, a saber:
Art. 14 – A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
§1º A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal de renúncia classificada como anistia?
Art. 14 – A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
§1º A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal de renúncia classificada como anistia?
Q2272258
Contabilidade Pública
A categoria econômica de receita pode ser assim classificada:1. Receitas Correntes; 7. Receitas Correntes
Intraorçamentárias; 2. Receitas de Capital e 8. Receitas de Capital Intraorçamentárias.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa Receita de Capital?
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa Receita de Capital?
Q2272257
Contabilidade Pública
O conhecimento dos aspectos relacionados à receita e à despesa no âmbito do setor público,
principalmente diante da Lei de Responsabilidade Fiscal - LRF, é de suma importância, pois contribui para
a transparência das contas públicas e para o fornecimento de informações de melhor qualidade aos
diversos usuários, especialmente por intermédio do Relatório Resumido de Execução Orçamentária
(RREO) e o Relatório de Gestão Fiscal (RGF). Dessa forma, esta parte subsidia a realização de análises
acerca da carga tributária suportada pelos diversos segmentos da sociedade, além de permitir a avaliação
da programação da despesa pública e do equilíbrio fiscal das contas públicas.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o Princípio da Transparência?
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o Princípio da Transparência?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Câmara de São Joaquim da Barra - SP
Prova:
Instituto Consulplan - 2023 - Câmara de São Joaquim da Barra - SP - Encarregado de Recursos Humanos |
Q2270069
Contabilidade Pública
As etapas da receita orçamentária podem ser resumidas em:
previsão, lançamento, arrecadação e recolhimento. Nesse
sentido, assinale a afirmativa correta.
Q2269208
Contabilidade Pública
Marque a alternativa que apresenta uma receita
efetiva e uma despesa por mutação, respectivamente:
Q2268984
Contabilidade Pública
Segundo a Lei nº 4.320/1964, pertencem ao exercício financeiro: as receitas nele arrecadadas e as
despesas nele legalmente empenhadas.
Nesse contexto, o reconhecimento de Despesas de Exercícios Anteriores (DEA), somente poderá ocorrer quando:
I - Existir empenho inscrito como restos a pagar não processados.
II - O empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido o credor tenha cumprido sua obrigação;
III - Não houver crédito orçamentário no exercício corrente.
IV - A obrigação de pagamento, criada por lei, não foi reconhecida no exercício correspondente.
Em relação aos itens apresentados, podemos afirmar que:
Nesse contexto, o reconhecimento de Despesas de Exercícios Anteriores (DEA), somente poderá ocorrer quando:
I - Existir empenho inscrito como restos a pagar não processados.
II - O empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido o credor tenha cumprido sua obrigação;
III - Não houver crédito orçamentário no exercício corrente.
IV - A obrigação de pagamento, criada por lei, não foi reconhecida no exercício correspondente.
Em relação aos itens apresentados, podemos afirmar que:
Q2266121
Contabilidade Pública
De acordo com a NBC TSP 01 – Receita de Transação sem
Contraprestação, os empréstimos subsidiados são obtidos por
entidade em termos mais favoráveis que os de mercado.
Quando a entidade determina que as diferenças entre o preço transacionado e o valor justo do empréstimo no reconhecimento inicial é receita de transação sem contraprestação e quando a condição imposta sobre o ativo transferido resultar em obrigação presente, esta deve ser reconhecida como
Quando a entidade determina que as diferenças entre o preço transacionado e o valor justo do empréstimo no reconhecimento inicial é receita de transação sem contraprestação e quando a condição imposta sobre o ativo transferido resultar em obrigação presente, esta deve ser reconhecida como
Q2254556
Contabilidade Pública
A dívida pública flutuante representa os compromissos
exigíveis, cujo pagamento independe de autorização
orçamentária. Essa dívida está contida no passivo
Q2254549
Contabilidade Pública
Considerando que nem todas as fases ocorrem para todos
os tipos de receitas orçamentárias, a receita orçamentária
de doação em espécie recebida pelos entes públicos passa,
respectivamente, apenas pelas fases de
Q2253746
Contabilidade Pública
O regime de adiantamento é um processamento especial da despesa pública orçamentária, pelo qual
o agente público utiliza de recurso em condições diferenciadas dos trâmites normais. A
regulamentação desse regime de despesa é baseada nos dispositivos legais.
O regime de adiantamento poderá ser realizado nos seguintes casos, exceto:
O regime de adiantamento poderá ser realizado nos seguintes casos, exceto:
Q2253745
Contabilidade Pública
A Tabela a seguir apresenta a previsão (inicial e atualizada) anual das receitas orçamentárias de uma
Instituição Federal de Ensino, bem como as receitas arrecadas até o segundo trimestre de 2023.
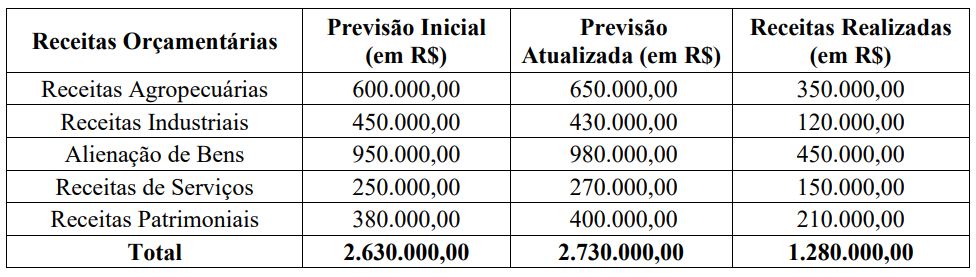
Analise cada uma das receitas orçamentárias apresentadas. Em seguida, marque a alternativa que apresenta o valor total somente das receitas correntes realizadas no período:
Analise cada uma das receitas orçamentárias apresentadas. Em seguida, marque a alternativa que apresenta o valor total somente das receitas correntes realizadas no período:
Q2253744
Contabilidade Pública
A Lei Orçamentária Anual, aprovada para o exercício de 2022, fixou os créditos orçamentários
iniciais para determinado tipo de despesa no valor de R$ 10.000,00.
Durante o referido exercício, as seguintes operações foram realizadas:
I. Créditos suplementares abertos: R$ 5.000,00 II. Créditos Orçamentários anulados: R$ 1.000,00
III. Despesas empenhadas: R$ 11.000,00
IV. Despesas liquidadas: R$ 7.000,00
V. Despesas do exercício pagas: R$ 5.000,00
Assinale a opção que indica, em 31 de dezembro de 2022, os valores referentes aos restos a pagar processados, aos restos a pagar não processados e à economia orçamentária, respectivamente:
Durante o referido exercício, as seguintes operações foram realizadas:
I. Créditos suplementares abertos: R$ 5.000,00 II. Créditos Orçamentários anulados: R$ 1.000,00
III. Despesas empenhadas: R$ 11.000,00
IV. Despesas liquidadas: R$ 7.000,00
V. Despesas do exercício pagas: R$ 5.000,00
Assinale a opção que indica, em 31 de dezembro de 2022, os valores referentes aos restos a pagar processados, aos restos a pagar não processados e à economia orçamentária, respectivamente:
Q2253743
Contabilidade Pública
No orçamento de uma Instituição Federal de Ensino está autorizado despesas no montante de 10
milhões para custeio de suas atividades. Destes, em 31 dezembro de 2X22 foram empenhados e pagos
6 milhões em despesas de pessoal. 4 milhões foram empenhados para pagamento de mão de obra
terceirizada, sendo 3,5 milhões liquidados e 2 milhões pagos até 31/12.
O saldo de empenhos inscritos em restos a pagar não processados em 31/12/2x22 foi de:
O saldo de empenhos inscritos em restos a pagar não processados em 31/12/2x22 foi de:
Q2253741
Contabilidade Pública
De acordo com a Lei 4.320, de 17 de março de 1964, pode-se afirmar a respeito dos créditos
adicionais:
Q2253740
Contabilidade Pública
De acordo com a Lei 4.320/64 é INCORRETO afirmar:
Q2253739
Contabilidade Pública
A respeito das receitas públicas, analise as assertivas abaixo.
I. De acordo com a Lei 4.320/64, pertencem ao exercício financeiro as receitas nele arrecadadas.
II. De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP) para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita pode ser “efetiva” ou “não-efetiva”.
III. As etapas da receita orçamentária podem ser resumidas em: previsão,
lançamento, arrecadação e recolhimento.
A alternativa que atende corretamente é:
Q2250370
Contabilidade Pública
O empenho de uma despesa pública deverá ser anulado
quando
Q2249382
Contabilidade Pública
Na hipótese de falta de recursos
financeiros durante o exercício, o Ente público
poderá realizar operação de crédito por
antecipação da receita orçamentária, chamada
de ARO. Para a realização da operação devem
ser respeitados os dispositivos legais que
tratam do tema. Analise as afirmativas abaixo
que tratam da operação de crédito por
antecipação da receita orçamentária:
I - A realização da operação de crédito por antecipação da receita orçamentária não representa uma receita orçamentária para o Ente. II - Podem ser realizadas operações de crédito por antecipação da receita simultâneas ao longo do exercício, mas o somatório não pode ultrapassar o valor da receita corrente líquida do Ente. III - A operação de crédito por antecipação da receita orçamentária somente pode ser realizada a partir do dia 10 de janeiro e deve ser liquidada até 10 de dezembro do mesmo ano em que foi realizada. IV - Os juros incidentes sobre a operação de crédito por antecipação da receita orçamentária são classificados como despesa orçamentária.
Estão corretas as afirmativas:
I - A realização da operação de crédito por antecipação da receita orçamentária não representa uma receita orçamentária para o Ente. II - Podem ser realizadas operações de crédito por antecipação da receita simultâneas ao longo do exercício, mas o somatório não pode ultrapassar o valor da receita corrente líquida do Ente. III - A operação de crédito por antecipação da receita orçamentária somente pode ser realizada a partir do dia 10 de janeiro e deve ser liquidada até 10 de dezembro do mesmo ano em que foi realizada. IV - Os juros incidentes sobre a operação de crédito por antecipação da receita orçamentária são classificados como despesa orçamentária.
Estão corretas as afirmativas:
Q2249379
Contabilidade Pública
Supondo que Receita Corrente Líquida do
Município foi de R$ 40.00.000,00 (quarenta
milhões de reais), o valor máximo que pode
ser utilizado para despesa total com pessoal
do Poder Legislativo é de:
Q2249376
Contabilidade Pública
Sobre os Restos a Pagar, é correto afirmar
que:

 Conheça nossos planos