Questões de Concurso
Sobre demonstrativos fiscais em contabilidade pública
Foram encontradas 763 questões


O trabalho da equipe de auditoria interna detectou que o Anexo de Riscos Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO), apresentava, equivocadamente, como obrigação contingente que pode gerar risco fiscal:
I. O RREO é um dos demonstrativos fiscais exigidos pela legislação brasileira e apresenta informações sobre a execução orçamentária e financeira do ente público.
II. O RREO deve conter, entre outras informações, a execução da receita e despesa por categoria econômica e fonte de recursos.
III. A legislação brasileira não estabelece prazos específicos para a divulgação do RREO, ficando a critério de cada ente federativo.
Assinale a alternativa correta:
Em relação a este demonstrativo, analise as contas a seguir.
I. Caixa II. Bancos III. Aplicações Financeiras de Liquidez Imediata IV. Obrigações Financeiras V. Restos a pagar
A disponibilidade de caixa bruta é composta pelo somatório dos seguintes itens, relativos ao saldo total, em 31 de dezembro do exercício de referência:
No Demonstração de Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos, na linha “Alienação de Bens Móveis”, consta o valor da arrecadação da receita de
Se a despesa total com pessoal do Poder ou órgão ultrapassar os limites definidos na Lei ao final de um quadrimestre, o excedente deverá ser eliminado nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro. No entanto, em situação especial, caso o Poder ou órgão ultrapasse seu limite de despesa com pessoal, entende-se que ele disporá automaticamente de quatro quadrimestres para eliminação do excesso, devendo eliminar pelo menos um terço dele nos dois primeiros.
Essa situação especial pode ser caracterizada por
Considere as seguintes informações extraídas do Relatório de Gestão Fiscal (RGF) referente ao 3º quadrimestre de 2023 do Tribunal Regional Federal da 2ª Região (TRF2):
• Receita Corrente Líquida (RCL) = R$ 1.233.714.885.000.
• Despesa Total com Pessoal (DTP) = R$ 1.519.075.570,94.
Com base nas informações apresentadas, é correto afirmar que o valor do limite legal relativo ao 3º quadrimestre de 2023 do TRF2 foi de
Em cumprimento à LRF, os entes devem publicar bimestralmente o demonstrativo das receitas e despesas previdenciárias e o demonstrativo dos resultados nominal e primário como partes integrantes do relatório resumido da execução orçamentária (RREO).
O Tribunal de Justiça do Estado do Maranhão publicou, em 30/01/2024, o Relatório de Gestão Fiscal (RGF) referente ao
exercício findo em 31/12/2023. No quadro a seguir estão algumas informações extraídas desse relatório:
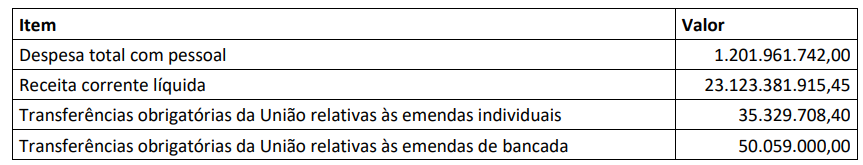
A Lei de Responsabilidade Fiscal – LRF, Lei Complementar nº 101/2000, estabelece normas de finanças públicas voltadas para
a responsabilidade na gestão fiscal com amparo no Capítulo II do Título VI da Constituição Federal de 1988, definindo os
limites globais para o gasto com pessoal para cada ente da Federação, bem como a repartição desses limites. “No caso da
esfera estadual, a repartição contempla os Poderes Executivo, Legislativo e Judiciário, bem como o Ministério Público. O
TJMA está planejando os gastos para o exercício seguinte e necessita verificar a representatividade do seu gasto com pessoal
dentro dos ditames da LRF. Considerando que o RGF publicado pelo TJMA sintetize todas as despesas do Poder Judiciário
para fins de verificação dos limites impostos pela LRF, no ano de 2023, conclui-se que o percentual da despesa total com
pessoal foi de ________, ficando abaixo ao limite _______________, que é de ________.” Assinale a alternativa que completa
correta e sequencialmente a afirmativa anterior.
Julgue o item a seguir.
Um estado divulga seu relatório de gestão fiscal em seu
portal de transparência, disponibilizando informações
sobre a evolução das dívidas. Para isso, o departamento
de contabilidade deve utilizar uma linguagem técnica e
objetiva na elaboração do relatório, facilitando o
entendimento por parte da sociedade e promovendo a
participação e fiscalização cidadã.
Julgue o item a seguir.
Um governo estadual adota as Normas Brasileiras de
Contabilidade do Setor Público para elaborar seu
Relatório de Gestão Fiscal trimestral. O departamento de
contabilidade segue as normas para preparar o relatório,
que inclui informações detalhadas sobre as receitas,
despesas, dívidas e cumprimento dos limites
estabelecidos pela Lei de Responsabilidade Fiscal (LRF).
Ao fornecer essas informações de forma transparente e
estruturada, o governo demonstra seu compromisso com
a prestação de contas e permite que os cidadãos avaliem
sua gestão financeira.
Julgue o item a seguir.
Um município publica regularmente relatórios financeiros
que detalham as receitas arrecadadas, as despesas
incorridas e o saldo disponível em cada conta. Esses
relatórios são acompanhados por análises que destacam
áreas de preocupação, como déficits orçamentários ou
aumento significativo nos gastos. Nesse casso, podemos
afirmar que os vereadores e demais membros de
conselhos federais podem acessar essas informações e
avaliar como o governo está utilizando os recursos
públicos, permitindo uma maior prestação de contas na
gestão pública.

 Conheça nossos planos