Questões de Concurso Sobre demonstrativos fiscais em contabilidade pública

Foram encontradas 763 questões

Q2372307 Contabilidade Pública
O Poder Executivo publicará o Relatório Resumido da Execução Orçamentária até
Alternativas
Q2371371 Contabilidade Pública
Sabe-se que as metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes de um determinado município deverá integrar:
Alternativas
Q2354074 Contabilidade Pública
Analise as informações a seguir:
I. Concernente aos diferentes aspectos da contabilidade aplicada ao setor público (CASP), é certo classificá-los em orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis.
II. O aspecto patrimonial compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto e são partes essenciais integrantes do aspecto orçamentário, conforme orienta o Manual de contabilidade aplicada ao setor público.
Marque a alternativa CORRETA:
Alternativas
Q2349450 Contabilidade Pública
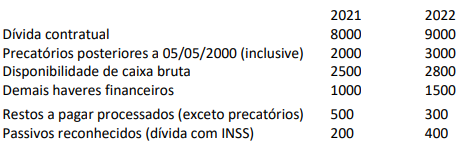
Considere as informações, em reais, extraídas do quadro do RREO (Relatório Resumido da Execução Orçamentária, Anexo 5, da LRF) de determinada prefeitura, ao final do exercício de 2022.

Imagem associada para resolução da questão


Em relação aos dados anteriores do RREO do exercício de 2022, assinale a afirmativa correta. 
Alternativas
Q2348803 Contabilidade Pública
A Contabilidade Aplicada ao Setor Público compreende três diferentes aspectos: orçamentário, patrimonial e fiscal. Sobre esses aspectos, analise as afirmativas a seguir.
I. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro.
II. No aspecto patrimonial, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Financeiro e a Demonstração das Variações Patrimoniais(DVP) representam os principais instrumentos para refletir esse aspecto.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público.
IV. O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público (CASP) visa contribuir, primordialmente, para o desenvolvimento do aspecto orçamentário.
Está correto o que se afirma apenas em
Alternativas
Q4375962 Contabilidade Pública

No que diz respeito a gestão fiscal e a transparência na execução orçamentária, o Relatório Resumido da Execução Orçamentaria e o Demonstrativo de Receitas e Despesas são instrumentos fundamentais. Analise as afirmativas abaixo e julgue-as como verdadeiras (V) ou falsas (F):


(_)Todos os entes da Federação precisam elaborar o Relatório Resumido da Execução Orçamentaria sem distinção.


( A execução orçamentária e financeira de consórcios públicos não precisa ser incluída na consolidação das contas dos entes da Federação.


(__)Os consórcios públicos devem dar ampla divulgação, inclusive em meio eletrônico, ao Balanço Orçamentário e ao Demonstrativo da execução das despesas.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 

Alternativas
Q4273198 Contabilidade Pública

Conforme estabelecido pela Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal atua como um indicador essencial para avaliar e tornar transparente a situação fiscal de entidades governamentais. Sobre o Relatório de Gestão Fiscal (RGF), analise as asserções a seguir e a relação proposta entre elas:


I.O RGF objetiva o controle, o monitoramento e a publicidade do cumprimento dos limites estabelecidos pela LRF: Despesas com Pessoal, Dívida Consolidada Líquida, Concessão de Garantias e Contratação de Operações de Crédito.

PORQUE

II.O Relatório de Gestão Fiscal (RGF) tem sua publicação e apresentação previstas no artigo 54º da Lei de Responsabilidade Fiscal.


A respeito dessas asserções, assinale a opção CORRETA: 

Alternativas
Q4210268 Contabilidade Pública
A IN-12/2008 do TCE.MG dispõe sobre a remessa ao Tribunal de Contas do Estado, pelos Municípios, dos Relatórios de __________; e ______________; e do Comparativo das Metas Bimestrais de Arrecadação previstos na Lei Complementar n. 101, de 04 de maio de 2000, por meio do Sistema Informatizado de Apoio ao Controle Externo - SIACE/LRF. Assinale a alternativa que completa CORRETAMENTE as lacunas: 
Alternativas
Q4077937 Contabilidade Pública
A contabilidade na gestão pública é fundamental no estabelecimento de regulamento e diretrizes da legislação. Assinale a alternativa correspondente ao documento utilizado com o objetivo de ampliar o controle, monitoramento e a publicidade no cumprimento dos limites descritos pela Lei de Responsabilidade Fiscal como concessão de garantias, despesas com colaboradores e a contratação de operações de crédito.
Alternativas
Q3713853 Contabilidade Pública
O conteúdo da LDO – Lei de Diretrizes Orçamentárias é estabelecido pela Constituição Federal e pela Lei de Responsabilidade Fiscal. No Anexo de Metas Fiscais que deve acompanhar a LDO está contida a alternativa abaixo: 

Alternativas
Q3698643 Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, qual é o prazo máximo para a divulgação do Relatório Resumido da Execução Orçamentária (RREO) após o encerramento de cada bimestre?
Alternativas
Q3689668 Contabilidade Pública
Com base na Lei Complementar nº 101/2000 (“Lei de Responsabilidade Fiscal”), é correto afirmar que
Alternativas
Q3687054 Contabilidade Pública

O Relatório de Gestão Fiscal (RGF) tem o objetivo de dar transparência à gestão fiscal do titular do Poder / órgão realizada no período, principalmente por meio da verificação do cumprimento dos limites.


Nesse contexto, assinale a alternativa incorreta.

Alternativas
Q3653408 Contabilidade Pública
Observado o disposto pela Lei de Responsabilidade Fiscal, o relatório resumido da execução orçamentária, previsto pela Constituição Federal de 1988, abrangerá todos os Poderes e o Ministério Público. Nesse contexto, é CORRETO afirmar que o relatório será publicado, após o encerramento de cada bimestre, em até:
Alternativas
Q3637766 Contabilidade Pública
Um dos documentos de transparência e controle da gestão fiscal é o Relatório Resumido da Execução Orçamentária. Este documento deve ser elaborado periodicamente contendo informações que permitem o acompanhamento da gestão fiscal do Ente, bem como o cumprimento de metas e resultados previstos. Assinale a única alternativa correta sobre o Relatório Resumido da Execução Orçamentária: 
Alternativas
Q3628157 Contabilidade Pública
Abaixo o Artigo 48, da Lei Complementar 101/00- Lei de Responsabilidade Fiscal. “São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o _____________________________ e o Relatório de Gestão Fiscal; e as versões simplificadas desses documentos.
Alternativas
Q3618365 Contabilidade Pública
Acompanham o relatório resumido da execução orçamentária os demonstrativos relativos:

1. Aos resultados nominal e primário.
2. À despesa total com pessoal, distinguindo a despesa com inativos e pensionistas.
3. Ao impacto econômico de benefícios fiscais concedidos e o valor da renúncia de receita.
4. Aos restos a pagar, detalhando, por poder e órgão, os valores inscritos, os pagamentos realizados e o montante a pagar.

Assinale a alternativa que indica todas as afirmativas corretas.

Alternativas
Q3600164 Contabilidade Pública
Na contabilidade aplicada ao setor público, o aspecto fiscal compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de se verificar o equilíbrio das contas públicas. Quais são os principais instrumentos da gestão contábil para evidenciar esse aspecto?
Alternativas
Q3597019 Contabilidade Pública
No relatório resumido da execução orçamentária que será publicado até 30 dias após o encerramento de cada bimestre, será composto pelo Balanço Orçamentário e pelo Demonstrativo da Execução, que especificará por categorias econômicas:
Alternativas
Q3594370 Contabilidade Pública
Em relação ao Demonstrativo das Receitas de Operações de Crédito e Despesas de Capital, assinalar a alternativa INCORRETA:
Alternativas
Respostas
361: C
362: C
363: C
364: C
365: A
366: E
367: D
368: C
369: E
370: C
371: B
372: D
373: B
374: A
375: C
376: A
377: B
378: A
379: C
380: C