Questões de Concurso
Sobre demonstrativos fiscais em contabilidade pública
Foram encontradas 770 questões


• Receitas Tributárias: R$ 12.000,00.
• Receitas de Transferências Correntes: R$ 7.500,00.
• Receitas de Aplicações Financeiras: R$ 4.500,00.
• Receitas de Operações de Crédito: R$ 27.000,00.
• Receitas de Transferências de Capital: R$ 21.000,00.
• Despesas de Pessoal e Encargos: R$ 9.000,00.
• Despesas de Juros e Encargos da Dívida: R$ 6.000,00.
• Outras Despesas Correntes: R$ 3.000,00.
• Despesas de Investimentos: R$ 24.000,00.
• Amortização de Dívidas: R$ 18.000,00.
Com base no conceito de resultado primário utilizado na apuração das metas fiscais, assinale a alternativa que apresenta CORRETAMENTE o resultado projetado para o exercício de 2026.
( ) O Relatório Resumido da Execução Orçamentária deve incluir o demonstrativo da estimativa e da compensação da renúncia de receita no bimestre de referência.
( ) O demonstrativo dos resultados primário e nominal integra o Relatório de Gestão Fiscal e deverá ser publicado ate trinta dias após o encerramento de cada quadrimestre.
( ) O Relatório de Gestão Fiscal deve apresentar o demonstrativo da disponibilidade de caixa e dos restos a pagar no último quadrimestre do exercício.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Assinale a alternativa que preenche corretamente a lacuna:
Durante uma capacitação sobre responsabilidade fiscal, servidores municipais discutem dois importantes instrumentos de transparência previstos na Lei de Responsabilidade Fiscal. Um deles apresenta informações sobre a execução do orçamento, permitindo acompanhar receitas, despesas e resultados ao longo do exercício. O outro evidência, entre outros aspectos, limites e condições relacionados a despesas com pessoal, dívida consolidada, operações de crédito e garantias. Com base na Lei Complementar n.º 101/2000, analise as assertivas:
I. O Relatório Resumido da Execução Orçamentária (RREO) tem como finalidade acompanhar a execução orçamentária e deve ser publicado periodicamente ao longo do exercício.
II. O Relatório de Gestão Fiscal (RGF) está relacionado ao acompanhamento dos limites e condições estabelecidos pela LRF, incluindo despesas com pessoal e dívida pública.
III. O RREO e o RGF são documentos equivalentes, possuindo exatamente o mesmo conteúdo e a mesma finalidade.
IV. A divulgação desses relatórios contribui para a transparência e para o controle da gestão fiscal.
V. O RGF deve evidenciar informações relevantes para verificar o cumprimento de limites fiscais pelo ente público.
Assinale a alternativa correta:
( ) Integrará o projeto de LDO o Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
( ) A avaliação dos passivos contingentes e de outros riscos capazes de afetar as contas públicas, com a indicação das providências a serem tomadas caso se concretizem, deve ser apresentada obrigatoriamente dentro do Anexo de Metas Fiscais.
( ) O Anexo de Metas Fiscais conterá o demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
( ) A LDO conterá a avaliação da situação financeira e atuarial do Regime Geral de Previdência Social, do Regime Próprio dos Servidores Públicos e de outros fundos públicos de natureza atuarial.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
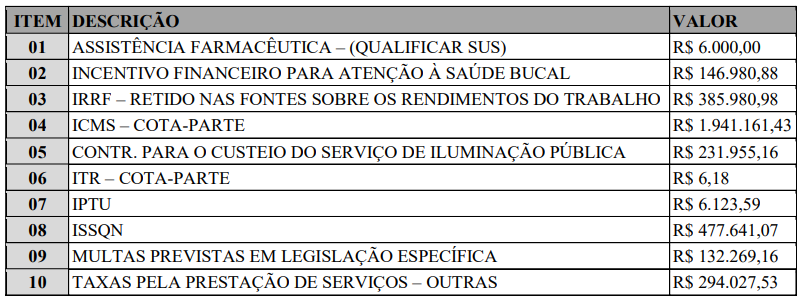
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Diante da inconsistência, tornou-se necessária a correção da informação transmitida e de seus reflexos na DCTFWeb.
Considerando as orientações da Receita Federal acerca da integração entre a EFD-Reinf e a DCTFWeb, assinale a alternativa CORRETA.
I. Avaliação do cumprimento das metas relativas ao ano anterior.
II. Demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional.
III. Evolução do patrimônio líquido, também nos últimos dois exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
IV. Avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador e dos demais fundos públicos e programas estatais de natureza atuarial.
Assinale a alternativa CORRETA:
Acerca das disposições constitucionais e legais relativas ao orçamento público, aos instrumentos de planejamento e aos princípios orçamentários, julgue o item seguinte.
A avaliação de passivos contingentes decorrentes de ações judiciais movidas contra o ente, com a indicação das providências a serem adotadas caso se concretizem, integra o anexo de metas fiscais da LDO.
Considerada a regra geral da Lei de Responsabilidade Fiscal, sem aplicação de eventual faculdade legal de divulgação semestral por municípios que preencham os requisitos legais, o Relatório de Gestão Fiscal deve ser emitido pelos titulares dos Poderes e órgãos referidos na LRF ao final de cada:

 Conheça nossos planos